A3급 신용 잔혹사
기업 한 곳의 신용사건이 같은 신용등급의 다른 기업들까지 흔들고 있다. 홈플러스 사태 이후 A3급 기업어음과 전단채 발행잔액은 급감했지만 최우량 A1급은 증가했다. 신용사건이 발생할 때마다 판매사의 금융당국 검사·제재 부담이 커지면서 정상기업의 돈줄까지 마르고 있다. 투자자 보호와 기업 자금조달 사이의 균형점을 모색했다.
총 3 건
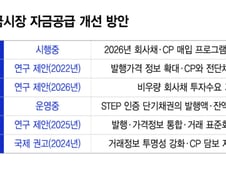
대형 신용사건 이후 같은 신용등급의 다른 기업들까지 자금조달에 어려움을 겪는 악순환을 끊으려면 기업별 신용위험을 구분하고 자금공급 경로를 넓혀야 한다는 지적이 나온다. 금융당국이 운영 중인 회사채·CP(기업어음) 매입 프로그램의 활용도를 높이는 한편 발행가격의 투명성을 높이고 투자자층을 넓혀 신용등급에 따른 투자 기피를 완화하는 것이 과제로 꼽힌다. 5일 금융당국과 금융투자업계에 따르면 금융위원회는 올해도 산업은행·기업은행·신용보증기금 등을 통한 최대 10조원 규모의 회사채·CP 매입 프로그램을 운영하고 있다. 채권시장안정펀드와 신용보증기금의 P-CBO(프라이머리 채권담보부증권) 등을 포함한 채권·단기자금시장 안정 프로그램의 전체 지원 규모는 최대 37조6000억원이다. 회사채·CP 매입 프로그램은 2020년 코로나19 충격에 대응해 도입된 시장안정 조치에서 출발해 연장을 거듭해왔다. 금융위는 2023년 A1~A3급 CP와 전자단기사채(전단채)를 지원 대상에 포함하고 운영기간을 2024년 말까지 연장했다.
과거 LIG건설·삼부토건 사태, 동양그룹 사태 등 대형 신용사건이 발생할 때마다 이와 무관한 기업의 회사채·CP(기업어음)까지 투자를 꺼리는 악순환이 반복되고 있다. 최근에는 금융당국의 금융소비자 보호 강화 기조까지 겹쳐 증권사들이 비우량물 취급을 줄이는 추세다. 홈플러스·중앙그룹 사태 이후 불완전판매 등에 대한 금융당국의 제재 위험이 커지면서다. 이 때문에 기업의 자금조달 창구가 사실상 막혀 애꿎은 기업만 피해를 입는다는 지적이 나온다. 5일 금융투자업계에 따르면 금융감독원(금감원)은 이날 제재심의위원회(제재심)를 열고 홈플러스 ABSTB(자산유동화전자단기사채) 불완전판매와 관련해 판매 증권사들의 제재 수위를 논의했다. 조만간 결론을 낼 가능성이 큰 것으로 알려졌다. 금감원은 지난해 12월부터 홈플러스 전단채 발행 주관사이자 판매사인 신영증권을 비롯해 하나증권, 현대차증권 등에 대해 검사를 벌인 뒤 지난 9월부터 제재심을 열고 본격적인 제재 절차에 나섰다. 업계에선 금감원의 금융소비자 보호 기조가 강화되면서 금융당국의 검사·제재 부담이 커졌다고 토로한다.
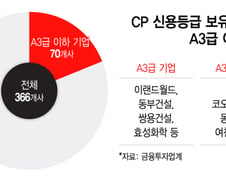
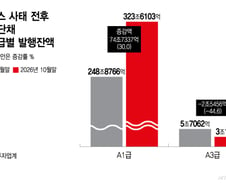
지난해 3월 홈플러스 사태 이후 신용등급이 상대적으로 낮은 기업들의 단기자금 조달시장이 크게 위축된 것으로 나타났다. A3급 CP(기업어음)와 전자단기사채(전단채) 발행잔액은 1년 8개월 만에 45% 가까이 줄어든 반면 최우량 등급인 A1급은 30% 늘었다. 신용사건이 터질 때마다 판매사에 대한 금융당국의 검사·제재 부담이 커져 증권사들이 A3급 상품 취급을 줄이면서 정상적으로 영업하는 기업들까지 자금조달에 어려움을 겪을 수 있다는 우려가 나온다. 5일 금융투자업계에 따르면 A3급(A3+·A3·A3-) CP·전단채 합산 발행잔액은 지난해 2월 말 5조7062억원에서 올해 10월 말 3조1606억원으로 44. 6%(2조5456억원) 감소했다. 같은 기간 A1급 발행잔액은 248조8766억원에서 323조6103억원으로 30. 0%(74조7337억원) 증가했다. 전체 CP·전단채 발행잔액에서 A3급이 차지하는 비중도 약 2. 0%에서 0. 9%로 낮아졌다. 홈플러스 사태 직후인 지난해 3~5월 석 달간 A3급 CP·전단채는 상환액이 신규 발행액을 웃돌면서 순발행액이 마이너스 1조6009억원을 기록했다.