


[기업 지배구조 재편 어디로]<11편>한화그룹

1952년 한국화약으로 설립된 한화그룹은 재계순위 10위의 복합기업으로 방산, 화학, 에너지, 금융, 건설, 유통, 레저 계열사를 두고 있다. 올해 김승연 회장이 배임 혐의로 기소된 뒤 집행유예로 풀려나는 우여곡절을 겪었지만 김 회장의 그룹 지배력은 여전히 확고한 상태다.
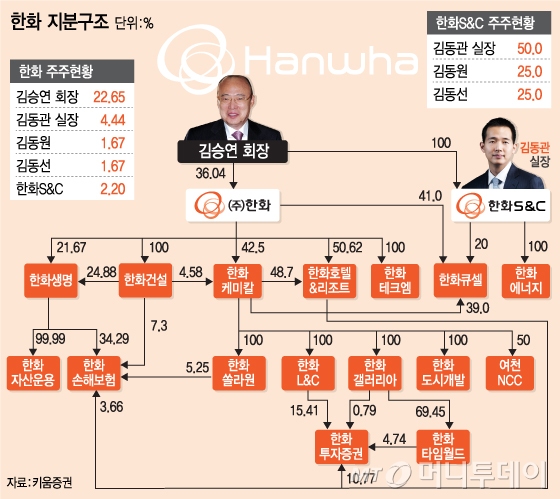
한화그룹의 지배구조는한화(71,500원 ▲1,000 +1.42%)가 지주사는 아니지만 지주사 역할을 수행하고 있다. 모체인 화학, 방산 등 고유사업을 펴면서 한화케미칼, 한화생명, 한화건설, 한화호텔앤리조트 등 핵심 계열사 지분으로 그룹 전체를 지배하고 있다. 효성과 마찬가지로 한화 지분만으로 전 계열사를 장악할 수 있다.
김승연 회장이 1952년생으로 승계 이슈가 불거지기엔 이른 감이 있으나 한화그룹은 일찌감치 경영권 승계 준비에 시동을 걸었다. 3세 소유 회사인 한화S&C를 통해 승계를 단행할 거란 관측이 우세하다.
◇지주사 전환 실익 적어=한화는 3월말 기준 한화생명 21.67%, 한화케미칼 42.45%, 한화건설 100%, 한화호텔앤리조트 50.62%, 한화테크엠 100% 지분을 보유하고 있다. 지주회사는 아니지만 지주사와 매우 유사한 지배구조(자회사 지분 20% 이상 보유 요건 충족)인 셈이다. 한화는 한화케미칼을 통해 한화솔라원, 한화L&C, 한화갤러리아, 한화도시개발을 지배하고 있으며 한화생명을 통해서는 한화투자증권, 한화자산운용 등 전 계열사를 거느리고 있다.
이미 지주사와 유사한 지배구조를 갖췄지만 한화그룹이 본격적으로 지주회사로 전환할 가능성은 현재로선 낮다. 현행법상 지주회사는 금융회사의 지분을 보유할 수 없기 때문에 지주사 전환시 한화생명을 금융지주회사로 전환해야 하는데 이 과정에서 많은 비용이 소요되기 때문이다. 한화는 지난 2010년 "지주사 설립 계획이 없다"고 밝히기도 했다.
따라서 굳이 지주회사로 전환해 한화생명 등 금융자회사 지분을 처리하기보다는 지금 지배구조를 유지하는 편이 나은 것이다. 그룹 전체적으로 순환 출자도 거의 없어 지주사 전환시 순환출자 해소 이익도 없다.
현재 최대주주인 김승연 회장은 한화 지분을 22.65% 보유 중이며 장남인 김동관 한화큐셀 실장이 4.44%, 차남·삼남인 동원, 동선이 각각 1.67%씩 들고 있다. 계열사 중에는 한화S&C가 2.20% 지분을 보유하고 있다. 최대주주 지분율은 총 36.05%로 지배력은 확고한 편이다.
독자들의 PICK
지금 2,586명 읽는 중
◇고성장하는 '3세 회사' 한화S&C=한때 재계에는 아들 사랑이 지극한 김승연 회장이 장남, 차남, 삼남에게 그룹의 제조, 금융, 호텔&리조트 계열사를 물려줄 거란 소문이 돌기도 했지만 지배구조상 그럴 가능성은 높지 않다. 삼형제에게 그룹 전체를 지배하는 한화의 지분이 차등 배분될 가능성이 더 높다.
이미 3세 승계를 위한 움직임은 시작된 상태다. 세 아들 소유의 비상장법인 한화S&C를 통해 지배구조를 개편한다는 시나리오다. 한화S&C는 장남 김동관 및 동원, 동선씨가 50%, 25%, 25% 지분을 보유 중이며 그룹 지배구조상 한화와 합병할 경우 지배구조의 정점에 올라 전 계열사를 지배할 수 있다.
한화S&C의 최근 실적 성장은 눈부시다. 2002년에는 매출액 932억원, 영업이익 10억원에 불과했지만 2013년 매출액 9664억원, 영업이익 1929억원으로 급성장했다. 이는 한화S&C가 100% 소유한 알짜 회사 한화에너지가 지난해 영업이익으로 1623억원을 기록한 덕분이다.
박중선 키움증권 연구원은 "한화S&C가 현대차그룹의 현대글로비스처럼 기업가치를 키운 뒤 주식시장에 상장, 이후 한화와 합병하는 형태의 지배구조 개편이 예상된다"고 분석했다. 합병 후에는 삼형제가 한화의 그룹 계열사를 각각 나눠 갖기보다는 한화 지분을 차등적으로 보유한 채 그룹을 지배하는 형태가 된다. 이는 차남이 지분을 매도하기 전 효성의 지배구조와 비슷하다.
한화 그룹 입장에서는 한화S&C의 기업가치를 크게 키울수록 향후 한화와 합병시 세 아들의 지분율이 높아지게 된다. 즉 한화그룹의 3세 승계가 본격화될 경우 그룹 지배구조 개편의 최대 수혜주는 비상장사인 한화S&C가 될 전망이다.