집 때문에… 금리 상승, 주담대 이자 허덕
주식 때문에…추 락하는 주가, 손실 눈덩이
# 올해 새 아파트에 입주하면서 6억원의 주택담보대출을 받은 직장인 A씨는 매달 258만원가량을 원리금으로 갚고 있다. A씨는 연 4.2%의 6개월 변동금리로 40년 만기 대출을 받았다. 지금도 이자 부담이 상당하지만 그보다 앞으로 금리가 더 오를까봐 걱정이다. 최근에는 믿었던 반도체 주식마저 속을 썩인다. A씨는 보유 중인 반도체 주식이 급락하자 적금을 중도해지해 '물타기'에 나섰지만 이후 주가가 더 떨어지면서 오히려 평가손실이 커졌다. 대출을 갚으며 쓸 수 있는 돈은 줄었는데 비상자금까지 투자에 묶인 셈이다.
# 전세난에 생애 처음으로 집을 마련한 직장인 B씨도 허리띠를 졸라매고 있다. 전세매물을 구하기 어려워 매매로 방향을 틀었지만 연 4.5%의 변동금리로 5억5000만원을 빌리면서 매달 약 280만원이 원리금으로 빠져나간다. B씨는 계획했던 가족여행을 포기하고 외식도 줄였다. 딱히 새로 돈 들어올 곳이 없는 만큼 불어난 이자를 감당하기 위해선 생활비 지출을 줄이는 수밖에 없다.
대출금리 상승압력과 전월세 가격 오름세에 증시 급락까지 겹치면서 가계 살림살이가 압박을 받고 있다. 대출받아 집을 산 사람은 원리금 상환에, 임차가구는 전월세 가격에 이전보다 많은 소득을 투입해야 하는 상황이다. 여기에 증시 불안으로 보유한 투자자산의 가치마저 급락하면서 소비여력이 빠르게 감소하고 있다.
15일 국내 증시는 반도체 대형주를 중심으로 급락했다. 코스피지수는 장중 7% 넘게 하락했고 삼성전자와 SK하이닉스도 큰 폭으로 떨어졌다. 반도체주에 투자한 가계는 평가손실이 커지면서 자금운용에도 제약을 받게 됐다. 주식을 팔면 손실을 확정해야 하고 보유한 채 회복을 기다리면 그만큼 투자자금을 활용하기 어려워진다.
보유자산의 가치가 가파르게 하락한 반면 대출이자 부담은 시시각각 불어나고 있다. 지난 9월 신규취급액 기준 코픽스(COFIX·자금조달비용지수)는 3.43%로 전월(3.18%)보다 0.25%포인트 상승했다. 잔액 기준 코픽스는 3.05%에서 3.15%로, 신잔액 기준 코픽스는 2.71%에서 2.79%로 각각 올랐다. 코픽스를 기준으로 하는 변동형 주택담보대출은 금리 재산정 시점에 상승분이 반영될 수 있다.
이번 코픽스 상승분만큼 대출금리가 0.25%포인트 오르면 A씨의 월 원리금은 258만원에서 268만원으로, B씨의 월 원리금은 279만원에서 287만원으로 각각 불어난다. 매달 8만원 이상, 연간 100만원 안팎을 이자비용으로 더 지출해야 하는 셈이다. 다만 이는 두 사람의 대출금과 만기를 그대로 적용한 계산으로 실제 상환액은 금리 재산정 시점의 대출잔액과 남은 만기에 따라 달라진다.
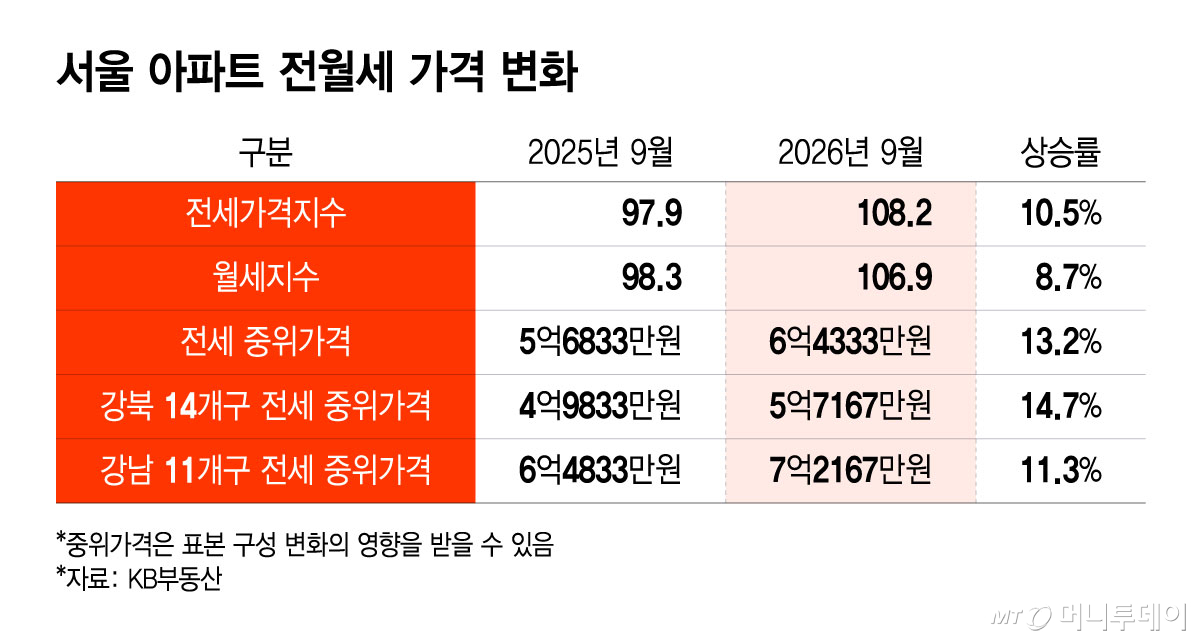
전월세로 거주하는 임차가구는 임대료 상승이 더 큰 걱정이다. KB부동산에 따르면 지난 9월 서울 아파트 전세가격지수와 월세가격지수는 1년 전보다 각각 10.5%, 8.7% 상승했다. 전세 중위가격은 같은 기간 5억6833만원에서 6억4333만원으로 7500만원 올랐다. 상대적으로 전세가격이 낮은 강북 14개구도 4억9833만원에서 5억7167만원으로 7333만원(14.7%) 상승했다.
독자들의 PICK
지금 2,208명 읽는 중
전세가구는 전세가격이 오르면 재계약하거나 이사할 때 보증금을 더 마련해야 한다. 이를 대출로 메우자면 대출금리 상승 영향에 그대로 노출될 수밖에 없다. 그렇다고 해서 부족한 전세보증금을 월세로 돌리기도 어렵다. 월세가 가파르게 오르고 있는 데다 월세 역시 매달 나가는 지출이기 때문이다. 부족한 돈을 빌리면 이자가 늘고 월세를 내면 매달 쓸 수 있는 생활비가 줄어든다. 이미 대출상환과 전월세 비용을 감당하기 빠듯한 가계에 증시 급락은 추가 악재다. 주가 회복까지 늦어지면 투자자금이 그대로 묶여버릴 수도 있다. 이 경우 허리띠를 졸라매야 하는 기간은 더 길어진다.