

티몬·위메프(티메프) 대규모 미정산 사태를 계기로 판매대금을 플랫폼이 직접 보관·정산하던 관행이 변화하고 있다. 오는 12월부터 전자지급결제대행(PG) 업체의 정산자금 외부관리가 의무화되는 가운데, 우리은행은 은행이 판매대금을 직접 관리·지급하는 정산 서비스를 앞세워 시장 확대에 나섰다.
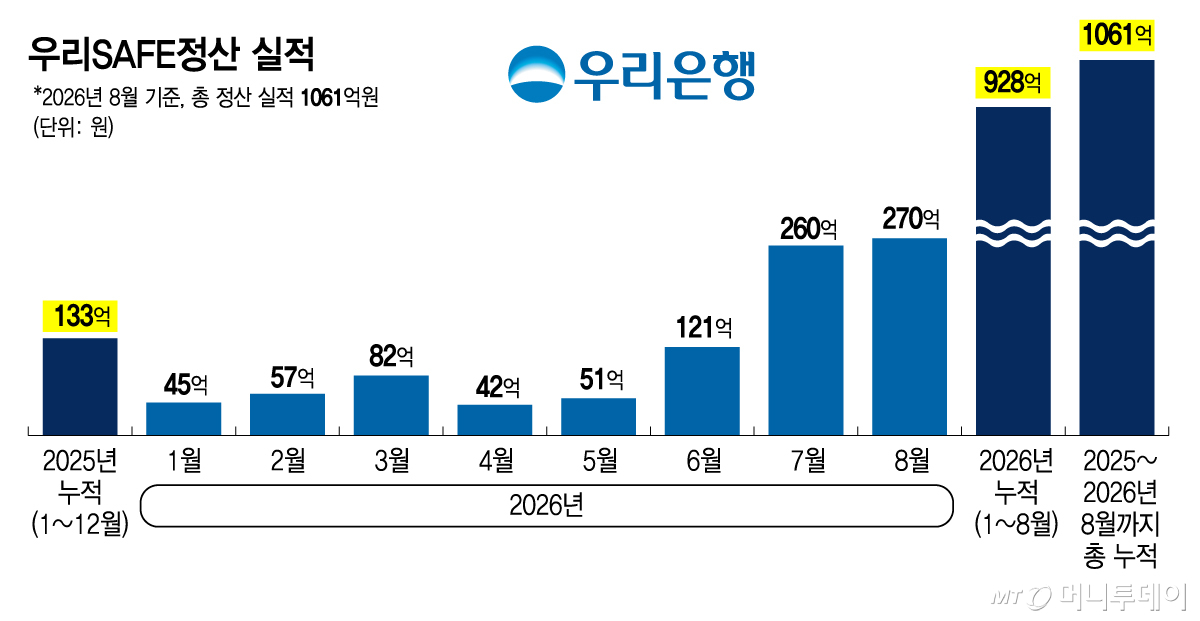
29일 금융권에 따르면 우리은행은 은행권에서 유일하게 이같은 정산 서비스를 선제적으로 개발해 운영하고 있다. 우리은행의 기업 간 거래(B2B) 정산 솔루션인 '우리SAFE정산'의 누적 정산액은 지난달 말 기준 1061억원을 기록했다. 지난해 1월 출시 이후 지난해 133억원, 올해 1~8월 928억원을 정산했다. 월별 정산액도 올해 6월 121억원에서 7월 260억원, 8월 270억원으로 증가했다.
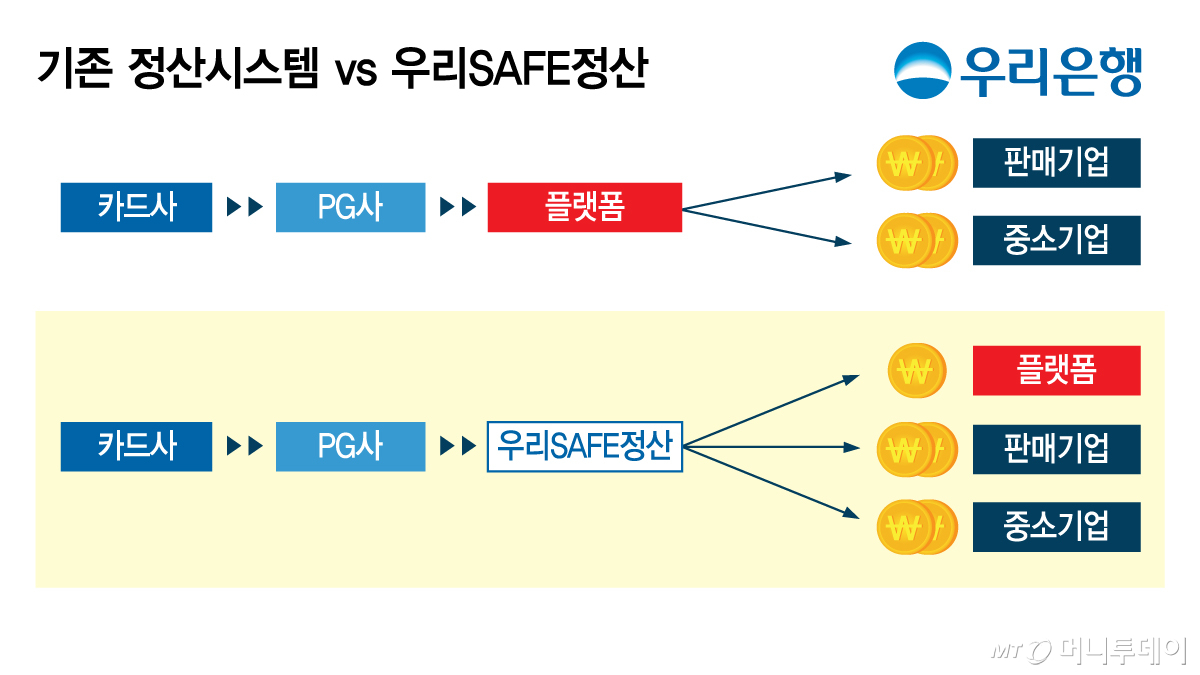
우리SAFE정산의 핵심은 '결제'와 '정산'을 분리하는 것이다. 기존에는 PG사를 거쳐 플랫폼이 결제대금을 받은 뒤 판매기업에 지급했다면, 우리SAFE정산은 PG사가 결제를 담당하고 은행이 정산을 맡는다. 우리은행이 결제대금을 직접 수령해 거래 데이터를 확인한 뒤 약정된 일정에 맞춰 판매자와 공급사에 지급하는 방식이다.
특히 은행이 플랫폼 몫인 수수료와 판매자 몫인 판매대금을 분리해 지급한다. 플랫폼이 판매대금을 유용할 가능성을 구조적으로 차단하고, 판매기업은 별도 예치된 정산대금 내역을 실시간 확인할 수 있다.
이같은 구조가 주목받는 것은 티메프 사태를 계기로 PG업체의 정산자금 관리 규제가 대폭 강화됐기 때문이다. 금융위원회는 2024년 9월 PG사의 미정산자금 별도관리 의무와 정산자금의 양도·담보 제공, 제3자의 압류·상계 금지 등을 골자로 한 제도개선안을 발표했다.
관련 내용을 담은 개정 전자금융거래법은 지난해 12월 공포돼 오는 12월17일 시행된다. PG사가 보유하는 정산자금은 신탁·예치·지급보증보험 방식으로 외부 관리해야 한다. 외부관리 비율은 시행 첫해 60%, 2년 차 80%, 3년 차부터 100%로 단계적으로 높아진다. 예치 방식은 은행이나 체신관서, 신탁 방식은 은행·보험사를 포함한 신탁업자가 정산자금관리기관 역할을 맡을 수 있다.
티메프 사태 당시 플랫폼이 판매대금을 자체 자금처럼 활용하면서 입점업체들이 물건을 팔고도 돈을 받지 못하는 문제가 발생했다. 정부가 정산자금을 플랫폼·PG사의 고유재산과 분리하도록 제도를 바꾼 배경이다.
우리은행은 법 시행보다 약 2년 앞선 지난해 1월 우리SAFE정산을 출시했다. 기존 PG 결제 구조를 유지하면서 정산 단계만 은행이 담당해 판매대금의 안전성을 높인 것이 특징이다. 플랫폼은 기존 PG사와의 계약 조건을 유지할 수 있고 PG사 역시 기존 수수료 수입을 유지할 수 있다.
독자들의 PICK!
적용 영역도 넓어지고 있다. 우리은행은 지난해 1월 여행 플랫폼을 시작으로 같은 해 9월에는 제약사와 의약품 유통기업 간 거래에 '우리SAFE정산-의약품'을 출시했다. 지난 6월에는 온라인 의약품 플랫폼과 협약을 맺어 정산 범위를 확대했다. 향후 약국·병원 대상 오프라인 결제시장에도 진출하고 PG사와의 협력 모델도 추가할 예정이다.
의약품 유통시장은 제약사의 외상매출금 미수 위험과 도매업체의 결제 시점 불일치에 따른 자금 부담이 큰 분야다. 우리은행은 은행이 직접 정산을 맡아 이 같은 위험을 줄일 수 있다고 보고 있다.
오는 12월 개정법 시행을 계기로 은행의 정산자금 관리 역할도 확대될 전망이다. PG 정산자금의 외부관리가 의무화되면서 예치·신탁 등 관련 시장이 새로운 기업금융 경쟁 영역으로 떠오를 수 있어서다. KB국민은행 등 시중은행들은 12월 법개정에 맞춰 관련 서비스를 출시할 예정이다.
우리은행 관계자는 "판매자가 물건을 팔고도 대금을 받지 못하는 일은 어느 산업에서든 일어날 수 있고 규모가 작은 판매자일수록 타격이 크다"며 "여행·항공에서 시작해 의약품 유통까지 적용 분야를 넓혀온 만큼 정산 위험이 큰 산업을 중심으로 서비스를 지속 확대할 계획"이라고 말했다.