

현행대로 예보료율 적용시 연 평균 보험사당 예보료 손보사 '108억→360억', 생보사 '127억→636억'
금융당국과 예금보험공사가 예금보험료율 인상을 현행대로 추진할 경우 손해보험업계는 연간 약 5000억원, 생명보험업계는 약 1조원 이상 부담이 추가로 발생할 것으로 추산됐다. 특히 생보업계는 목표기금제에 따른 적립금 감면 효과가 사라지면서 실제 부담이 훨씬 더 커지는 것으로 나타났다.
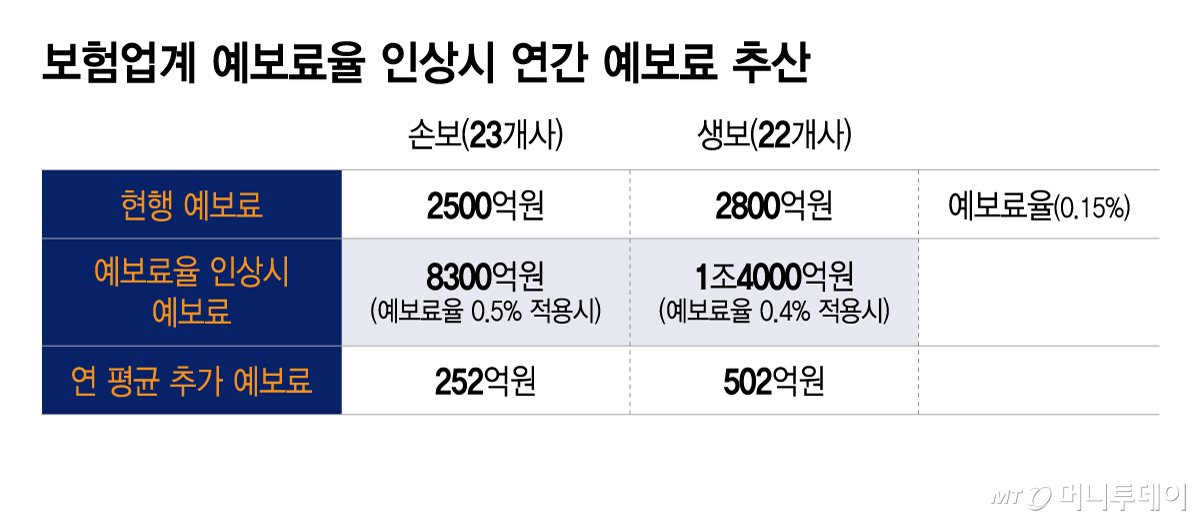
13일 보험업계 자체 시뮬레이션에 따르면 현행 0.15%의 예보료를 적용 받는 손보업계와 생보업계가 예보가 진행한 연구용역의 인상방안을 적용할 경우 부담이 대폭 커지는 것으로 나타났다. 예보의 연구용역 보고서는 손보업계에 0.5%, 생보업계에 0.4%로 예보료율을 각각 인상하는 방안을 내놨다. 현재는 생손보 모두 0.15%를 적용하고 있다.
부보 손보사 23개의 경우 국제통화기금(IMF) 특별기여금을 제외하고 지난해 2500억원(평균 108억원)의 예보료를 납부했다. 같은 조건에서 0.5%로 예보료율을 인상할 경우 손보업계의 예보료 부담은 8300억원(평균 360억원)으로 현행보다 5800억원 늘어난다.
특히 생보업계는 목표기금제에 따른 적립금 감면이 내년부터 일몰적용되면서 납부할 예보료가 크게 뛰는 것으로 나타났다. 인상된 예보료율은 2028년부터 적용된다. 목표기금제란 예금보험기금이 예상치 못한 손실을 감당할 수 있도록 사전에 적립할 목표 규모를 미리 설정해 두고, 기금의 적립 수준이 목표에 도달하면 금융회사들이 내는 예금보험료를 감면해 주는 제도이다. 현재 업권 가운데 생보업계만 감면을 받고 있다.
부보 생보사 22개도 IMF 특별기여금을 제외하고 지난해 2800억원(평균 127억원)의 예보료를 납부했지만 예보료율을 0.4%로 인상시 동일 조건에서 1조4000억원(평균 636억원)으로 커진다. 현행보다 약 1조1200억원의 부담이 더 생기는 셈이다. 회사별 평균으로 환산하면 손보는 약 252억원, 생보는 약 509억원을 더 납부해야 한다. 다만 실제로는 대형사와 중소형사간 납부액 차이가 클 것으로 예상된다.
업권 전체 부담이 크게 커지는 생보사도 이를 심각하게 받아들이고 있다. 연간 납부할 평균 예보료가 손보사의 2배를 넘어서기 때문이다. 연 500억원 정도의 예보료 인상은 단순한 비용 증가에 그치지 않고 보험사 핵심지표이자 미래이익인 보험계약마진(CSM)에도 영향을 준다. 신회계기준(IFRS17) 도입으로 장래 현금유출이 늘어나면 보험부채 평가에 영향이 갈 수밖에 없고, 다른 조건이 동일할 경우 미래 현금유출 증가분만큼 CSM이 감소할 수 있다는 설명이다.
무엇보다 재무건전성 부담이 커진다. 예보료 증가로 보험부채 평가액이 늘어나면 가용자본이 감소할 수 있다. 다른 조건이 동일하다면 가용자본 감소는 지급여력비율(K-ICS, 킥스) 하락으로 이어진다. 보험업계는 이미 건전성 관리 부담이 적지 않지만 앞으로는 신계약 확보나 신규사업 투자보다 재무건전성에만 매달릴 수밖에 없는 상황이 올까 우려한다. 특히 재무관리에 취약한 중소형 보험사의 경우 당장 예보료 부담 증가 자체가 수익성을 압박하는 요인이다.
독자들의 PICK!
한 보험사 관계자는 "이미 보험사들은 건전성 관리에 많은 에너지를 쏟고 있는데 앞으로 더 부담이 커질 것이 뻔하다"며 "예보료 인상은 결국 중장기 성장 여력과 자본효율성을 떨어뜨리고, 수익성과 기업가치에도 부정적인 영향을 줄 수밖에 없다고 본다"고 말했다.