


ETF 신탁 판매고 상위 시중은행들 일괄 KPI체계 개편
수수료 일시반영 폐지하고 보유기간에 따라 나눠 반영
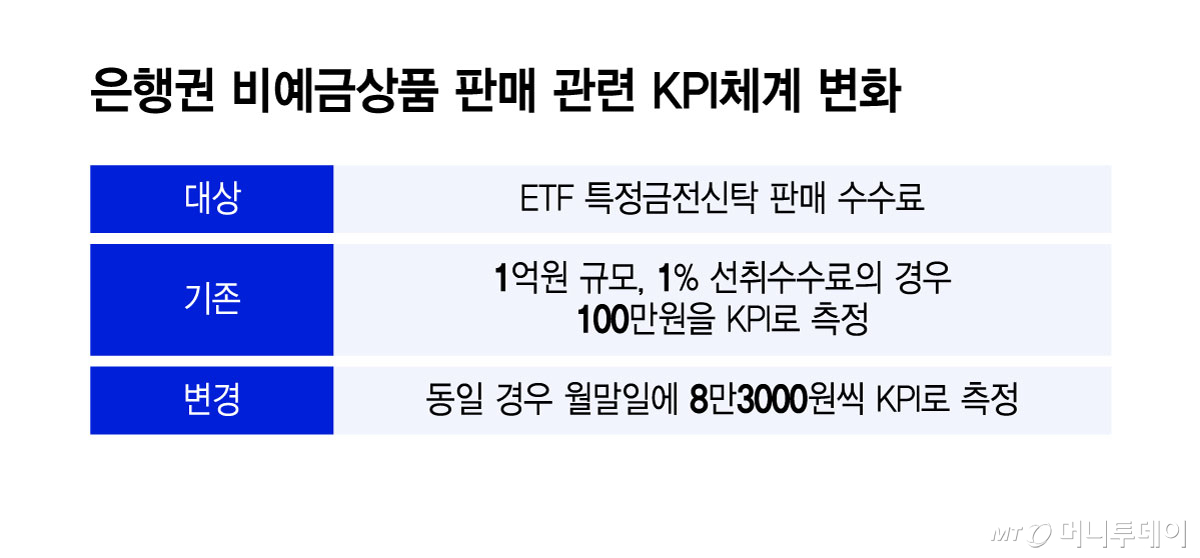
은행권에서 판매된 상장지수펀드(ETF) 신탁의 약 90%가 단기매매에 불리한 선취수수료 방식으로 판매된 가운데 은행들이 선취형을 택하도록 유도한 배경으로 꼽히는 핵심성과지표(KPI) 평가체계를 손질했다. 선취수수료를 판매실적으로 한번에 인정하지 않고 계약기간에 걸쳐 이연해 반영하는 것이 골자다.
21일 금융권에 따르면 KB국민·신한·하나·우리 등 주요 시중은행이 지난 8월 신탁상품 판매 관련 하반기 KPI 체계를 개정했다.
가장 핵심은 선취수수료를 받더라도 은행 영업점 판매직원 실적으로 일시 반영하지 않는 것이다. 즉 수수료 수취방식에 관계없이 보유기간을 감안해 평가하는 방식이다. 이들 은행은 개정 전인 7월에 판매된 건에 대해서도 바뀐 평가기준 소급 적용키로 했다.
NH농협은행은 이달부터 ETF 선취수수료 전체를 KPI 평가에 아예 반영하지 않고 있다. 내년부터 다른 은행들과 마찬가지 수수료 실적을 보유기간에 따라 분할해 적용할 방침이다.
예를 들어 고객이 1억원 규모의 신탁계약을 체결하고 1% 선취수수료를 받는다면 영업점 직원 실적엔 100만원이 고스란히 반영됐다. 그러나 앞으로는 보유기간에 따라 분할해 반영한다. 고객이 이 상품을 1년을 보유하고 있다고 가정했을 때 월말에 수수료의 12분의1인 8만3000원만 KPI에 반영하는 식으로 바뀐다. 또는 일할 계산 방식을 적용할 수도 있다. 예를 들어 1월1일에 동일 계약에 체결하고 6월30일까지 보유했다면 365분의 1인 49만원만 해당 기간의 실적으로 인정한다. 일부 은행은 고객의 상품 가입 시점이 평가기간에 해당하지 않으면 여전히 고객이 상품을 보유하고 있더라도 실적엔 반영하지 않는다.
앞서 비예금상품 내부통제 모범규준 개정에 따라 주가연계증권(ELS)·주가연계펀드(ELF)·펀드 등 만기가 있는 비예금상품의 판매실적에 대한 KPI 반영을 만기까지 평가기간별로 나눠 반영하고 있다. 당시 ETF 신탁은 만기가 없는 상품이라 당시 적용대상에서 제외된 바있다. 그러나 이번 개편으로 ETF 신탁 판매에도 유사한 평가방식이 도입된 것이다.
이번 조치는 금감원이 은행들의 ETF 신탁 판매 현황을 점검한 결과 대다수가 수수료를 선취형으로 납부하는 방식을 택하도록 유도했다는 지적이 나오면서다. 금감원에 따르면 2025년 1월부터 2026년 5월까지 판매된 ETF 신탁 거래 가운데 선취수수료 방식이 89.7%로 집계된다.
문제는 보유기간이 짧으면 선취 수수료를 떼는 것이 고객에게 불리함에도 불구하고 대다수가 선취형으로 계약을 맺었다는 점이다. 6개월 내 계약을 해지한 거래 가운데 91.7%가 선취방식이었고 10일 이내 해지한 경우에도 선취형이 98%에 달했다. 이에 금감원은 판매고가 많은 은행들을 대상으로 현장검사에 착수했다. 이찬진 금감원장은 지난 19일 국정감사에서 이와 관련 "전형적인 불완전판매로 보고 있다"고 밝혔다.
독자들의 PICK
지금 1,151명 읽는 중
은행권이 선취형을 적극적으로 판매한 배경 중 하나는 KPI 체계가 꼽힌다. 고객이 선취방식을 택하면 판매금액의 1%상당의 수수료가 곧바로 실적으로 인정되는 평가체계가 고객의 투자 유형이나 목표수익률 등과 관계없이 선취형으로 가입하도록 유도했다는 분석이다. 금융권 관계자는 "은행과 고객의 이익이 일치시키고 장기투자를 유도하기 위해선 보유기간에 따라 보수를 내는 후취형으로 가는 방향이 바람직하다"고 말했다.

