
자사주 소각의 역설
자사주 의무소각 시대가 열렸지만 주식을 태우는 것만으로 기업의 이익과 성장성이 높아지는 것은 아니다. 실제 주요 기업은 자사주 소각 이후 주가가 크게 엇갈렸다. 자사주 소각의 효과와 한계를 짚고, 기업가치를 결정하는 진짜 밸류업의 조건을 살펴봤다.
자사주 의무소각 시대가 열렸지만 주식을 태우는 것만으로 기업의 이익과 성장성이 높아지는 것은 아니다. 실제 주요 기업은 자사주 소각 이후 주가가 크게 엇갈렸다. 자사주 소각의 효과와 한계를 짚고, 기업가치를 결정하는 진짜 밸류업의 조건을 살펴봤다.
총 3 건
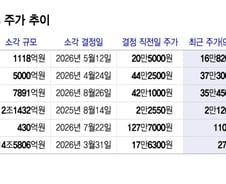
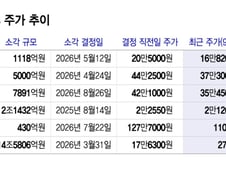
자사주 의무소각 시대가 열렸지만 자사주를 태우는 것만으로 기업가치가 높아지지는 않는다는 지적이 나온다. 수조원대 자사주를 소각하고도 주가가 하락하는 등 소각 이후 주가 흐름도 기업마다 엇갈렸다. 자사주 소각은 주식 수를 줄여 주주가치를 높이는 효과가 있지만 기업의 이익창출력이나 성장성까지 끌어올리지는 못한다는 지적이다. 그런 만큼 '소각=밸류업'이라는 단순한 등식에서 벗어나야 한다는 목소리가 나온다. 28일 금융투자업계에 따르면 지난 3월 시행된 개정 상법에 따라 기업이 취득한 자사주는 원칙적으로 취득일로부터 1년 안에 소각해야 한다. 시행 전 취득한 자사주도 시행일부터 1년6개월 안에 소각하는 것이 원칙이다. 임직원 보상이나 경영상 목적 등으로 자사주를 보유·처분하려면 주주총회 승인을 받아야 한다. 제도 시행 이후 대규모 자사주 소각이 주가 상승으로 이어지지 않은 사례들이 나왔다. 현대차는 지난달 26일 보통주 129만1274주와 우선주 121만4332주 등 보유 중인 자사주 총 250만5606주를 소각하기로 결정했다.
자사주를 소각하면 주식 수는 줄지만 회사가 벌어들이는 돈이 늘어나지는 않는다. 배당이나 자사주 매입에 돈을 쓰면 주주에게 돌아가는 몫은 커지는 대신 회사가 가진 현금은 그만큼 줄어든다. 결국 기업가치를 높이는 핵심은 주식을 얼마나 많이 태우느냐보다 회사가 번 돈을 어디에 쓰느냐에 달렸다는 지적이다. ━대규모 자사주 소각만으로 지속적 주가상승 기대 어려워━28일 금융투자업계에 따르면 SK스퀘어는 자사주 의무소각 시행 이후인 지난 7월 약 430억원 규모의 자사주 소각을 결정했지만 당일 주가는 1. 84% 떨어졌다. 이날 종가는 110만원으로, 소각 결정 직전일보다 13. 9% 낮다. 의무소각 시행 전인 지난해 2월 KB금융은 상반기 5200억원 규모의 자사주 매입·소각 계획을 내놨지만 계획 발표 다음 날 주가는 6. 7% 급락했다. 신한지주는 지난해 상반기에만 6500억원 규모의 자사주 매입·소각을 추진했다. 적극적인 주주환원은 긍정적인 평가를 받았지만 비은행 계열사 실적과 자본비율 등을 함께 살펴야 한다는 목소리가 뒤따랐다.
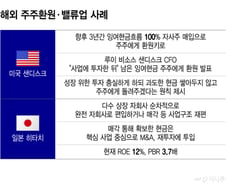
#미국 플래시 메모리 저장장치 업체 샌디스크는 지난달 향후 3년간 FCF(잉여현금흐름) 100%를 자사주 매입으로 주주에게 돌려주겠다고 발표했다. 루이스 비소스 샌디스크 최고재무책임자(CFO)는 "사업에 투자한 뒤" 남는 잉여현금은 주주에게 환원하겠다고 말했다. 성장을 위한 투자는 충실하게 하되 필요 이상의 현금은 쌓아두지 않고 주주에게 돌려주겠다는 원칙을 분명히 한 것이다. 메모리 고점론 여파로 지난 7월 29일 1015. 89달러(종가)까지 내렸던 주가는 주주환원 원칙 발표 이후 상승세를 나타내며 지난 25일 1777. 80달러로 75% 상승했다. #일본 히타치는 밸류업 모범사례로 꼽힌다. 한때 부실기업으로 분류되던 히타치는 사업 포트폴리오를 대대적으로 수술해 우량기업으로 탈바꿈했다. 과거에는 상장 자회사를 여럿 거느렸지만 금속·건설 분야 등의 자회사를 차례로 완전자회사로 편입하거나 매각했다. 매각으로 확보한 현금은 핵심 사업 중심의 M&A(인수·합병)와 재투자에 썼다. 현재 히타치의 ROE(자기자본이익률)는 12%를 웃돌고 PBR(주가순자산비율)은 3.