


SK하이닉스가 올 2분기에도 3조원에 가까운 영업손실을 기록했다. 그러나 주식시장의 반응이 양호해 그 배경에 관심이 쏠린다.
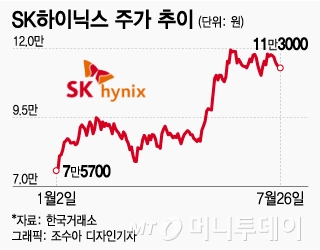
26일 코스피 시장에서 SK하이닉스(1,277,000원 ▲5,000 +0.39%)는 전 거래일 대비 400원(0.35%) 내린 11만3000원에 거래를 마쳤다. 2분기 대규모 적자 발표에도 크게 흔들리지 않는 모습이다. 이날 2차 전지주가 급락하면서 코스피 지수가 1% 넘게 하락한 것에 비하면 오히려 선방했다.
SK하이닉스는 올해 2분기 매출 7조3059억원, 영업손실 2조8821억원을 기록했다고 이날 밝혔다. 매출은 전년 동기 대비 47.1% 줄었고 영업손익은 적자 전환했다. 3분기 연속 적자고 SK하이닉스의 올해 상반기 적자 규모는 6조2844억원에 달한다.
그러나 이는 시장 컨센서스(전망치 평균)에 비해 양호한 실적이다. 금융정보업체 에프앤가이드에 따르면 올 2분기 SK하이닉스의 실적 전망치는 매출액 6조2663억원, 영업적자 2조8943억원이었다. 영업손실도 전망치 대비 소폭 적었고 특히 매출액은 전망치를 1조원 이상 웃돌았다.
전 분기와 비교하면 개선세가 뚜렷하다. 매출은 43.6% 늘었고, 영업손실은 15.3% 줄었다. 영업손실율도 1분기 67%에서 2분기 39%로 낮아졌다. 이는 인공지능(AI) 서버 관련 수요가 증가한 영향으로 풀이된다. 비용 절감 노력도 수익성 개선에 한 몫 했다.
SK하이닉스 측은 "챗GPT를 중심으로 한 생성형 AI(인공지능) 시장이 확대되면서 AI 서버용 메모리 수요가 급증했고, 이에 따라 HBM3와 DDR5 등 프리미엄 제품 판매가 늘어났다"고 밝혔다.
증권가에서는 반도체 주가가 글로벌 유동성 규모와 연동된 흐름을 보인 만큼 8월 하락, 9~10월 상승이 예상된다는 의견이 나온다.
송명섭 하이투자증권 연구원은 "8월부터 2024년 6월까지 전세계 유동성 규모가 매월 역사적 평균 수준으로 증가한다고 가정할 경우, 전년 동기 대비 8월은 소폭 하락, 9~10월 상승, 11월에서 내년 1월 사이에는 하락할 것"이라고 내다봤다. 따라서 이를 토대로 SK하이닉스가 한 차례의 추가 주가 상승을 앞두고 있고, 매수할 만 하다고 판단했다.

