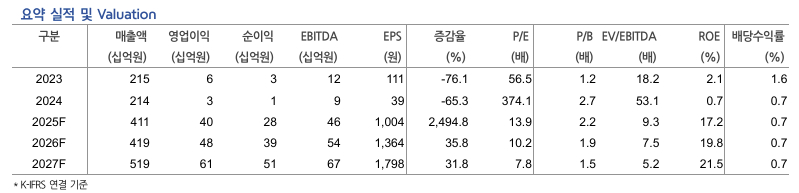
현대차증권이 반도체 검사장비 제조업체 디아이에 대해 목표가를 2만2900원에서 2만원으로 하향한다고 19일 밝혔다. 전일 장마감 기준 주가는 1만3430원으로 목표가까지 48.9% 상승여력이 있다.
디아이의 2분기 매출은 전년동기대비 158.5% 증가한 1192억원, 영업이익은 1198.3% 늘어난 122억원을 기록했다. 실적은 현대차증권 추정치와 시장 컨센서스를 웃돌았다.
박준영 현대차증권 연구원에 따르면 디아이가 지속 성장하기 위해서는 HBM4용 번인테스터 납품 과정에서도 안정적인 벤더로 자리잡아야 한다. 디아이의 고객사는 올해 4분기에서 내년 1분기까지 본격적인 HBM4용 장비들에 대한 발주를 계획하고 있다. 일부 4분기 HBM3E용 물량이 취소될 가능성은 있지만 HBM4용 장비의 퀄리피케이션을 빠르게 통과할 경우 신규 장비 물량으로 만회할 수 있다.
박 연구원은 "이번 실적 성장은 1분기와 마찬가지로 고대역폭메모리(HBM)3E용 번인테스터의 납품이 기여한 결과이며 전분기 연휴 등으로 인해 이연됐던 물량이 추가적으로 반영됐다"면서 "디아이는 HBM3E에 이어 HBM4용 번인테스터의 납품을 위한 퀄리피케이션을 진행중이다"고 말했다.
박 연구원은 또 "사측의 설명에 따르면 퀄테스트 과정에서 일부 지연이 있기는 했다"면서 "관련 문제에 대해 해결 조치 후 퀄리피케이션은 빠른 시일 내 재개될 것으로 예상된다"고 했다.