
뉴미디어영상부 응원 0
기자 프로필
이지원 PD
뉴미디어영상부 이지원 PD입니다.
총 3 건
-
"주식은 패가망신"이라더니 맘 바뀐 이유...1억→5억 불린 직장인
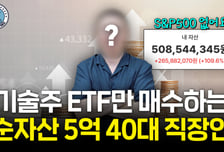
주식은 '패가망신하는 길'이라 생각했다. 성실하게 일하면서 예·적금으로 자산을 불리는 게 가장 좋은 재테크라 여겼다. 그렇게 10년을 모아 만든 돈이 약 1억원이었다. 스스로 '금융문맹에 가까웠다'고 말한 40대 직장인 투자자 '생각남'은 2020년 9월 1억원으로 주식투자를 시작했다. 6년이 지난 현재 금융자산은 5억원대로 늘었다. 부동산은 없지만 부채도 없다. 투자를 시작한 계기는 코로나19였다. 2020년 3월 만기가 된 예·적금을 다시 맡기러 은행을 찾았는데 금리는 1%에도 미치지 못했다. '이렇게 돈을 모아 과연 노후가 준비될까'라는 위기감이 들었다. 투자 당시 세운 원칙은 단순했다. '각 산업의 1등 기업만 산다'였다. 종잣돈 가운데 약 7000만원을 삼성전자 우선주에 넣고 나머지 돈으로 애플·마이크로소프트·엔비디아 등 미국 기술주를 샀다. 투자 방식은 곧 달라졌다. ETF를 알게 되면서 미국 개별주는 정리하고 빅테크 ETF로 자산을 옮겼다. 한두 기업을 계속 골라내는 것보다 경쟁력 있는 기업들을 묶어 장기간 보유하는 방식이 자신의 성향에 더 맞다고 판단했다.
-
"연금은 공실 없는 우량상가…매달 벽돌 한 장씩 사세요"

"연금을 관리나 공실 스트레스가 없는 우량 상가라고 생각해보세요. 나에게 월세를 따박따박 줄 상가의 벽돌을 매달 한 장씩 사는 겁니다. " '연금 사용설명서'를 쓴 작가 라떼비버(임은정)는 노후준비를 어렵게 생각하지 말라며 이같이 말했다. 과거에는 은퇴 후 현금흐름을 마련하는 수단으로 상가나 오피스텔을 매입해 월세를 받는 방식을 떠올리는 사람이 많았다. 하지만 부동산은 공실이 생기면 월세가 끊기는 데다 임차인 응대, 수리, 민원 등 지속적인 관리가 필요하다. 반면 연금은 소득이 있을 때부터 차곡차곡 쌓아 운용하고 인출 전략을 잘 세우면 은퇴 후 손쉽게 현금흐름을 만들 수 있다는 게 라떼비버의 설명이다. 그는 "우량 상가를 장기 할부로 산다는 마음으로 지금부터 벽돌을 한 장씩 올리면 노후 준비에 대한 부담도 줄어들 수 있다"고 했다. 그는 금융권에서 10년간 근무하며 자산가들의 자산관리를 담당했고 부동산학 석사학위와 공인중개사 자격도 취득했다. 금융과 부동산 현장을 모두 경험한 그가 연금에 주목한 이유는 '자산 규모'와 '현금흐름'은 별개의 문제라는 판단에서다.
-
"월 300만원씩 꽂힌다"…7억 모아 은퇴한 30대 공무원 부부 비결

"공무원이니까 정년까지 버티면 안정적으로 살 수 있을 거라고 생각했다. 그런데 8~9년 일하고 나니 평생 이렇게 살아야 한다는 생각이 오히려 더 갑갑하게 느껴졌다." 부산에서 만난 30대 공무원 부부이자 배당투자자인 '수비부부'는 최근 차례로 사직서를 냈다. 부부 모두 9년차 공무원이었다. 공무원은 안정적인 직업으로 꼽히지만 이들에게 '안정'이란 매달 월급이 들어오는 삶만을 의미하지 않았다. 불투명해지는 연금 전망과 반복되는 악성 민원 속에서 하루하루를 버티는 게 오히려 불안정하게 느껴졌다. "평일 낮에 사람이 많지 않은 카페에 앉아 커피를 마시는 조용한 삶을 사는 게 목표이다." 부부가 그리는 파이어 이후의 모습은 소박했다. 그 꿈을 실현하기 위해 부부는 나란히 공직을 떠나기로 했다. 현재 거주 중인 아파트 매각대금이 들어오면 금융자산 약 2억원, 부동산 매각 실수령액 약 4억5000만원, 퇴직금 약 5000만원을 합쳐 순자산은 7억원 안팎이 된다. 부부는 이 자산에서 나오는 배