

검색
삼성전기
774,000
111,000 (-12.54%)
-
"주식 계좌 열기 겁난다" 韓증시 4% 와르르...개미 '눈물의 물타기'
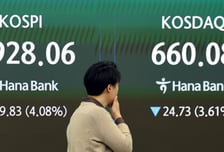
코스피 시장이 20일 장중 4%대 급락을 빚으며 지수 4900 문턱을 오가고 있다. 간밤 앤트로픽 상장·AMD 공매도 보고서로 발생한 기술주 자금이탈 파장이 국내까지 이어졌다. 시장에선 또다시 인공지능(AI) 트레이드가 급랭했다는 분석이 이어진다. 이날 오후 1시 코스피 지수는 전 거래일 대비 223. 84포인트(4. 36%) 내린 4914. 05다. 낙폭이 최근 2거래일 누적 상승폭(169. 41포인트)보다 넓어졌다. 한국거래소는 오전 11시54분 프로그램 매도호가 일시효력정지(매도 사이드카)를 발동했다. 코스피 시장에서 한국거래소·넥스트레이드 누적 기준 개인은 1조9413억원, 기타법인은 3337억원어치를 순매수하고 외국인은 1조4784억원, 기관은 8107억원어치를 순매도했다. 코스닥 시장도 동반급락을 면치 못했다. 지수는 28. 90포인트(4. 22%) 내린 655. 91이다. 개인이 3122억원어치를 순매수하고 외국인이 2651억원, 기관이 348억원어치를 순매도했다. 반도체 대형주와 소부장(소재·부품·장비)주가 나란히 뒷걸음하며 지수 하방압력을 가중하고 있다.
-
"간담회 실망이야" 코스닥 700 붕괴…코스피는 외인 '사자→팔자' 하락
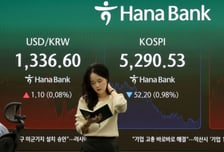
정부의 코스닥 구조개편 기대감에 4% 이상 올랐던 코스닥이 구체적인 실행 계획 부재에 실망하며 상승분을 대부분 반납했다. 코스피는 외국인이 순매도로 전환하면서 하락 반전해 5300 아래로 떨어졌다. 13일 코스닥은 전 거래일 대비 3. 13포인트(0. 45%) 오른 699. 66에 거래를 마쳤다. 이날 코스닥은 전 거래일 대비 9. 43포인트(1. 35%) 상승한 705. 96으로 출발한 뒤 장 중 한때 4% 넘게 상승하며 725. 81까지 오르기도 했다. 이날 오전 9시30분 서울 여의도 한국거래소에서 이재명 대통령 주재로 '자본시장 정책간담회'가 시작되며 고점에 이르렀다. 그러나 간담회 종료 후 상승분을 반납했고, 종가 기준 700선 회복에 실패했다. 이경민 대신증권 FICC리서치부 부장은 "자본시장 정책간담회에서 증시안정 펀드의 즉각적인 가동이나 구체적인 (정책) 실행 계획 등이 제시되지 않으면서 단기 시장안정 대책에 대한 기대를 충족시키기에 제한적이었다"고 설명했다. 코스닥 시장에서는 기관이 1262억원을 순매수했고, 개인이 563억원, 외국인이 751억원을 순매도했다.
-
삼성전기, 기판 부족 29년까지 지속…목표가 200만-삼성
MLCC(적층세라믹콘덴서)·FC-BGA(고부가 반도체 기판) 등 반도체 부품 부족 현상이 2029년까지 이어지면서 삼성전기 이익 상향 모멘텀이 지속될 것이라는 분석이 나왔다. 이종욱 삼성증권 연구원은 29일 리포트에서 "삼성전기에 대한 목표주가를 200만원으로 상향 조정하며 BUY(매수) 투자의견을 유지"한다며 "고객사의 증설 지원과 LTA(장기공급계약)로 인해 2028년까지의 이익 가시성이 상승해 목표주가에 2028년 이익을 반영하기에 충분한 상황이 됐다"고 밝혔다. 직전 목표주가는 140만원이었다. 이 연구원은 "3분기 매출은 전년 동기 대비 30% 증가한 3조7633억원, 영업이익은 166% 증가한 6910억원으로 높아진 컨센서스를 4% 상회하며 분기 최대 실적을 경신"했다며 "이익 상향의 주인공인 AI(인공지능) MLCC와 AI 기판의 매출은 아직 본격적으로 시작하지도 않았다"고 했다. 이 연구원은 "기판과 MLCC의 공급 부족 문제가 오랫동안 제기되는데도 불구하고 이익 상향이 지속되는 이유는 이번 이익 사이클은 고사양 고부가 신제품 사이클인데, CAPA(생산능력) 잠식 문제로 기존 제품의 믹스 개선을 동반하고 있으며, MLCC와 기판 모두 제품 간 수익성 격차가 크기 때문"이라며 "MLCC와 기판 공급부족 연쇄 반응이 발생하며 장기공급 계약이나 배타적 생산 시설 확보 계약이 등장했고, 이런 계약이 시장 내 기판 공급을 더욱 줄이고 있다"고 설명했다.
-
"'어닝 서프라이즈' 삼성E&A, 내년 역대급 수주 기대"-메리츠
메리츠증권은 3분기 어닝 서프라이즈를 기록한 삼성E&A가 내년에도 역대급 수주를 보여줄 것이라며 투자의견 '매수'와 목표주가 7만6000원을 유지했다. 삼성E&A의 3분기 연결 영업이익은 전년 동기 대비 183% 증가한 5006억원을 기록했다. 영업이익 컨센서스(2520억원)를 대폭 웃돌았다. 문경원 메리츠증권 연구원은 "일회성 이익 약 2300억원 포함한 실적"이라며 "사우디 얀부 발전 프로젝트 최종 정산 과정에서 충당금이 약 1000억원 환입된 것이 대표적"이라고 말했다. 문 연구원은 "일부 프로젝트에서 설계 효율화로 고객사의 CAPEX(설비투자)를 절감한 데에 따른 인센티브도 인식됐다"며 "수정된 올해 영업이익 가이던스(1조4000억원)에 따르면 4분기에도 영업이익률 약 14%를 기록할 것으로 예상한다"고 설명했다. 역대급 수주는 내년에도 계속될 것이란 전망이다. 문 연구원은 "삼성E&A는 수주 가이던스를 12조원에서 19조원으로 상향했다"며 "지난 9월 San7 프로젝트 수주와 함께 첨단 산업 신규 수주가 급증한 영향"이라고 분석했다.
-
"삼성전기 3분기 깜짝실적, 매분기 실적 상향 기대" 목표가↑-DS
DS투자증권이 7일 삼성전기에 대해 투자의견 매수를 유지하고 목표주가는 기존 160만원에서 260만원으로 올렸다. 3분기 깜짝실적이 예상되는 등 증익 흐름이 이어질 거란 평가다. DS투자증권은 삼성전기의 올해 3분기 매출액이 전년대비 34% 증가한 3조8728억원, 영업이익은 150% 늘어난 6516억원(영업이익률 16. 8%)으로 비우호적인 환율 환경 속에서도 높아진 시장 기대치(영업이익 6214억원)를 웃돌 것으로 예상했다. 조대형·김수연 DS투자증권 연구원은 "컴포넌트 사업부와 패키지솔루션 모두 고부가 제품 비중 확대에 따른 믹스 효과, 가격 인상 효과가 맞물리며 원/달러 환율 급락 국면 속에서도 컨센서스(평균 증권사 추정치)를 상회하는 실적이 예상된다"고 말했다. 고부가 MLCC(적층세라믹콘덴서) 비중 확대에 따른 생산능력 잠식 효과 속 고객들의 선제적 물량 확보 수요는 장기공급계약 체결로 입증되고 있다. 전날 2856억원 규모의 계약을 추가하며 현재까지 약 2조4000억원 규모의 MLCC 장기공급계약을 확보했고 후속 계약도 이어질 가능성이 높다고 판단된다.
-
삼성전기, 8.5조 규모 증설 발표…공급자 우위 시장 장기화 전망-하나
삼성전기가 대규모 FCBGA(고부가 반도체 기판) 생산라인 확대 계획을 발표하면서 3~5년 치 수주를 확보했다는 분석이 나왔다. 이익 추정치를 상향 조정할 때라는 의미다. 김민경 하나증권 연구원은 29일 리포트에서 "삼성전기에 대한 투자의견 BUY(매수), 목표주가 300만원을 유지"한다며 "3분기 실적발표 시즌을 기점으로 MLCC(적층세라믹콘덴서) 및 FCBGA 판매가격 인상 및 생산능력 확대에 따른 2027~2028년 이익 추정치 상향 조정 구간에 재차 진입할 것으로 예상된다"고 밝혔다. 김 연구원은 "삼성전기는 세종과 베트남에 각각 4조3000억원, 2조5000억원 규모의 패키지 기판 증설 공시를 발표했고, 베트남 지역 인프라 투자까지 포함하면 총 8조5000억원 규모"라며 "전체 투자 금액의 70% 이상은 선수금 방식으로 수령할 예정이며, 고객사별 요구 물량이나 최소 가동률을 보장하는 조건이 공통으로 포함돼 있을 것"이라고 내다봤다. 그러면서 "계약기간은 3~5년 수준"이라고 덧붙였다.
-
"삼성전기, 에이전트AI 확산으로 수요 부각…목표가 220만원으로↑"
메리츠증권이 에이전트 AI 확산에 따른 반도체 기판 수요 확대를 근거로 삼성전기의 목표주가를 상향 조정했다. 양승수 메리츠증권 연구원은 23일 리포트에서 "최근 메타 '뮤즈'의 등장으로 에이전트 AI가 재차 부각되면서 AI 시스템 내 오케스트레이션 역할을 하는 CPU(중앙처리장치)의 중요성도 재평가되고 있다. AI용 MLCC(적층세라믹콘덴서)의 수주 성장이 이어질 전망"이라며 삼성전기에 대한 투자 '매수' 의견을 유지하고 목표가를 220만원으로 높여잡았다. 메리츠증권은 에이전트 AI 확산에 따라 CPU 공급망에 대한 시장의 관심이 높아지고 있다고 진단했다. 양 연구원은 "삼성전기가 장기 공급계약을 체결 중인 AI용 초소형·고용량 MLCC의 핵심 역할은 고성능 반도체 주변의 전원 안정화로, 삼성전기는 이미 북미 CPU 업체와 장기 공급계약을 체결한 것으로 파악된다"며 "앞으로 다른 CPU 업체로도 공급계약이 확대될 것"이라고 전망했다. AI용 ABF 기판 수요 확대에 따른 삼성전기 수혜 효과에 대해서도 긍정적이라도 진단했다.
-
"삼성전기, MLCC 가격 상승 사이클 초입… 목표가 280만원"-다올
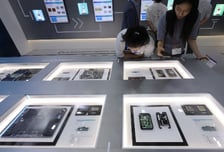
다올투자증권은 AI(인공지능) 서버용 MLCC(적층세라믹콘덴서) 공급 부족이 심화되면서 삼성전기가 판가를 추가로 인상할 여력이 크다고 2일 분석했다. 목표주가 280만원과 '최선호주' 의견을 유지했다. 삼성전기는 지난 6월 4540억원, 7월 2951억원 공급계약에 이어 이번 1조722억원 규모 추가 계약을 공시했다. 이를 합산한 내년 MLCC 공급계약은 약 1조8200억원 수준에 이른다. 김연미 다올투자증권 연구원은 "이번 계약을 통해 △AI MLCC 수급 타이트 심화와 최종 고객사의 직접 조달 확대 △1년 치 물량만 확정하면서도 가격 상단은 열어두는 계약 구조 △판가 및 고사양 믹스 개선 여력 등을 동시에 확인했다"고 말했다. 이어 "AI 서버용 MLCC는 아직 가격 상승 사이클의 초입으로 판단한다"며 "앞으로 판가 및 믹스 개선이 삼성전기 MLCC 실적 업사이드(상승 여력)로 작용할 것"이라고 덧붙였다. 이번 계약은 이전 계약들과 달리 47마이크로패럿(㎌) 주력 제품 외에도 다양한 사이즈와 용량의 MLCC를 함께 공급하는 '번들' 형태로 파악했다.
-
"삼성전기, 제품 판가 인상에 실적도 성장… 목표가 200만원"-DB
DB증권이 1일 삼성전기의 목표주가를 기존 150만원에서 200만원으로 올려 잡았다. 삼성전기의 주력 제품인 MLCC(적층세라믹콘텐서)와 FC-BGA(플립칩 볼그리드어레이) 모두 공급이 부족한 상황 속 기술적 진입장벽이 높아 가격을 추가로 인상할 가능성이 높다고 판단했다. 이에 실적 성장성이 높은 전기·전자 업종 내에서도 우위를 점한다고 봤다. 투자의견 '매수'를 유지했다. DB증권은 삼성전기의 올해 3분기 영업이익이 시장 전망치인 5960억원에 부합할 것이라고 내다봤다. 조현지 DB증권 연구원은 "단순한 수급 불균형을 넘어 협상력 자체가 공급자에게 넘어온 구도가 갖는 의미가 크다"며 "내년 추정치를 추가 상향할 가능성이 있다"고 말했다. DB증권이 제시한 삼성전기의 내년 영업이익은 3조9210억원이다. MLCC 판가 인상은 세 갈래로 이뤄진다고 진단했다. 조 연구원은 "IT 유통채널에서 평균 약 30% 인상했고 IT 직거래도 유통채널과 비슷한 폭으로 지난 6월부터 개별 협상에 들어갔다"며 "데이터센터의 경우 제품별 차등이 있으나 약 20% 수준 인상 폭으로 협상이 개별적으로 이뤄지고 있고 현재 납품가보다 우호적인 수준에서 장기공급계약(LTA)을 체결하고 있는 것으로 파악했다"고 설명했다.
-
코스피 '울고' 코스닥 '웃고'…코스닥 밀어올린 기관투자자
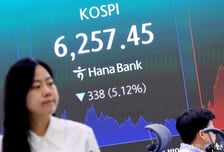
코스피가 약세로 마감했다. 전 거래일인 지난달 31일 삼성전자와 SK하이닉스가 급등한 가운데 이날 차익 실현 매물이 출회한 것으로 분석된다. 이에 반해 코스닥은 기관이 펀드자금을 동원해 장 중 순매도세에서 순매수세로 전환하면서 매수방향 사이드카가 발동되는 등 강세를 나타냈다. 3일 코스피 지수는 전 거래일 대비 338.00포인트(5.12%) 내린 6257.45로 정규장을 마쳤다. 이날 코스피는 237.18포인트(3.60%) 내린 6358.27로 출발한 뒤 낙폭을 키웠다. 코스피는 전 거래일인 지난달 31일 급등 장세가 나타난 상황에서 이날 차익실현 매물이 출회한 것으로 보인다. 해당일에 상승장을 이끌었던 삼성전자와 SK하이닉스가 8%대 낙폭을 보이면서 증시도 따라 가라앉았다. 미국 빅테크업체 아마존 주가가 지난달 31일(현지시간) 15.32% 급등하는 등 기술주 중심의 강세장을 연출했던 뉴욕증시의 영향은 받지 못했다. 코스피 수급 상황을 살펴보면 개인은 정규장 마감 기준 6조433
-
"반등하겠지" 코스피 또 무너져도 개미는 줍줍...나홀로 지수 방어
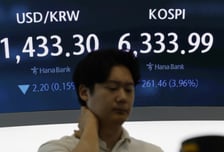
코스피가 장초반 약세를 나타내고 있다. 전 거래일인 지난달 31일 급격히 상승한 뒤 이날 차익실현으로 보이는 매물이 출회하는 상황으로 분석된다. 개인들이 나홀로 지수 방어에 나선 상태다. 3일 오전 9시 13분 현재 코스피 지수는 전일 대비 327.10포인트(4.96%) 내린 6268.35를 나타내고 있다. 이날 코스피는 237.18포인트(3.60%) 내린 6358.27로 출발한 뒤 낙폭을 키웠다. 국내 증시는 전 거래일인 지난달 31일 급등 장세를 나타낸 후 이날 가라앉고 있다. 미국 아마존 주가가 지난달 31일(현지시간) 15.32% 급등하는 등 상승세를 보인 뉴욕증시 분위기를 반영하지 못한 것으로 보인다. 코스피 수급을 살펴보면 개인은 이 시각 현재 1조7944억원어치 주식을 나홀로 순매수하고 있다. 외국인과 기관은 각각 1조2900억원, 4594억원어치 주식을 순매도 중이다. 특히 장 초반에는 금융투자와 연기금이 순매도세를 나타내고 있어 ETF(상장지수펀드), 외국인의 스왑
-
삼성전기, 3Q 역대 최대 실적 경신 전망…저가 매수 기회-KB
삼성전기가 2분기에 이어 3분기에도 컨센서스를 크게 웃도는 실적을 발표할 것이라는 전망이 나왔다. 실정 추정치도 상향 조정됐다. 이창민·김연수 KB증권 연구원은 31일 리포트에서 "삼성전기에 대한 투자의견 Buy(매수)와 목표주가 300만원을 유지"한다며 "지난 30일 종가기준 상승 여력은 241%다"고 밝혔다. 이 연구원은 "목표주가는 DCF(현금흐름할인) 방식으로 산출됐고, WACC(가중평균자본비용)은 12.88%를 적용"했다며 목표주가 기준 12개월 선행 PER(주가수익비율)은 98.7배, PBR(주가순자산비율)은 18.77배다. 삼성전기는 2분기 매출액이 전년 동기 대비 24% 증가한 3조4600억원, 영업이익은 107% 증가한 4404억원을 기록하며 컨센서스를 상회했다. 영업이익률은 12.7%다. KB증권은 삼성전기의 3분기 매출액은 전년 동기 대비 34% 증가한 3조8700억원, 영업이익은 137% 오른 6166억원으로 내다봤다. 영업이익률은 15.9%가 될 전망이다.
머니투데이 종목정보 서비스는 정보를 제공하기 위한 것이며, 투자권유 또는 주식거래를 목적으로 하지 않습니다.
본 사이트에 게재되는 증시 정보는 오류 및 지연이 있을 수 있으며 그 이용에 따르는 책임은 이용자에게 있습니다. 또한 이용자는 제공 정보를 제3자에게 배포하거나 재활용할 수 없습니다.