

검색
하이브
183,600
5,800 (-3.06%)
-
방탄소년단, 日 누적 스트리밍 100억회 돌파…해외 아티스트 최초
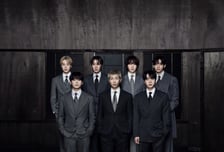
하이브는 소속 그룹 방탄소년단(BTS)이 일본에서 해외 아티스트 최초로 누적 스트리밍 100억회를 돌파했다고 20일 밝혔다. 이는 일본을 대표하는 가수들과 나란히 세운 대기록으로 현지 시장에서 쌓아온 이들의 막강한 영향력을 증명했다는 설명이다. 20일 빌보드 재팬(Billboard JAPAN)에 따르면 방탄소년단 음악의 일본 내 누적 재생 수가 100억회를 넘어섰다. 이는 미세스 그린 애플(Mrs. GREEN APPLE), 오피셜히게단디즘(Official HIGE DANdism), 백 넘버(back number), 요아소비(YOASOBI)에 이은 역대 다섯 번째 기록이다. 해외 아티스트로는 방탄소년단이 처음이다. 이번 성과는 여러 히트곡이 오랜 기간 고르게 사랑받은 결과라는 점에서 의미가 크다고 회사는 설명했다. 빌보드 재팬 집계 기준(이하 동일) 누적 스트리밍 1억회를 넘긴 방탄소년단의 곡만 27개에 달한다. 특히 메가 히트곡 '다이나마이트'(Dynamite)는 지난 8월 10억회를 돌파했다. '버터'(Butter)와 '퍼미션 투 댄스'(Permission to Dance)도 각각 6억회와 5억회 이상 재생됐다.
-
[적중! 대박 예감] '에스와이스틸텍 TIGER 차이나반도체FACTSET 하이브' 내일장 예감 좋은 대박 종목?
▶▶▶ 박소운의 <10X10 전략> ▶ <10X10 전략> 후보 한국화장품제조 스튜디오드래곤 에스와이스틸텍 ▶ 박소운의 <10X10 전략> 공략주 <에스와이스틸텍(365330)> 2015년 설립 건축용 데크플레이트 전문 기업 국내 대표 우크라 재건 수혜주 모회사 '에스와이' 건축자재 생산 사업 시너지 삼성물산 서소문빌딩 데크플레이트 94억 규모 계약 안정성 ★★★ 급등가능성 ★★★★★ (10%목표) ▶▶▶ 급등왕의 <탑픽레이더> <하이브(352820)> BTS 월드투어 흥행, 사상 최대 분기 실적 견인 한·중 FTA 후속협상 실질 타결, 中 사업 확대 기대 한·중 영상 공동제작 범위 예능·다큐멘터리로 확대 ▶▶▶ 최명장의 <탑픽레이더>
中 반도체 자립·국산화 시동, 내수 AI 칩 수요↑ 중국 비상장·과창판 핵심 메모리에 간접 노출 中 파운드리, 메모리, AI칩(설계), 장비주 등 편입 SMIC, 창신메모리, 캠브리콘, 나우라, 하이곤 등 시청 방법 ▶ 머니투데이방송 홈페이지 ▶ 유튜브 MTN 머니투데이방송 공식 채널 (☞ MTN 또는 머니투데이방송 검색) ▶ 케이블TV 및 Btv 152번, GENIEtv 181번, U tv 163번, 스카이라이프 152번 ▶ Wavve, 쿠팡플레이, 네이버 TV, 카카오TV -
한한령 해제 기대감에…K-콘텐츠株 일제히 상승
지난 18일 한·중 정상회담에서 양국 정상이 문화·콘텐츠 교류를 확대키로 하는 등 한한령 해제 기대감이 커지면서 방송·엔터테인먼트 등 K-콘텐츠 관련주가 오르고 있다. 19일 오전 10시7분 기준 에이스토리는 전 거래일 대비 630원(30. 00%) 오른 상한가 2730원, 스튜디오드래곤은 7100원(29. 96%) 오른 상한가 3만800원에 거래되고 있다. 같은 시각 CJ ENM은 7500원(17. 79%) 오른 4만9650원, 스튜디오미르는 154원(21. 24%) 오른 879원, YG PLUS는 615원(20. 23%) 오른 3655원, 쇼박스는 192원(13. 11%) 오른 1656원, 초록뱀미디어는 380원(14. 50%) 오른 3000원, SAMG엔터는 1550원(10. 97%) 오른 1만5680원을 나타낸다. 이 밖에도 팬엔터테인먼트가 14%대, 더핑크퐁컴퍼니가 9%대, 콘텐트리중앙이 7%대, 에스엠이 5%대, JYP Ent. , 하이브, 키이스트가 4%대 상승 중이다. 김민영 메리츠증권 연구원은 "한·중 FTA 서비스·투자 후속 협상 실질 타결이 선언되면서 한중 문화교류 확대를 위한 제도적 기반이 마련되면서 국내 엔터사의 중국 사업 확대 기대를 높이는 요인"이라며 "국내 엔터사들은 이미 중국 본토에서 팝업스토어와 팬사인회, 음원·MD 판매 등을 진행해 온 만큼, 향후 교류 확대가 현지 활동 횟수와 판매 채널 증가로 이어질 경우 기존 사업 매출 확대가 가능하다"고 말했다.
-
"하이브, 키홀더 인수로 일본 현지IP와 시너지…목표가 유지"-삼성
삼성증권이 하이브의 일본 엔터테인먼트 기업 키홀더(KeyHolder) 지분 인수에 대해 "현지 IP(지식재산권)에 하이브 제작 시스템을 결합해 일본 내 수익원 확대가 기대된다"며 투자 '매수' 의견과 목표주가를 유지했다. 최민하 삼성증권 연구원은 19일 리포트에서 하이브의 키홀더 지분 최대 50. 1% 인수 추진에 대해 "이번 인수는 그동안 추진해온 '멀티 홈, 멀티 장르' 전략의 연장선상에 있다고 판단된다"며 "단순히 일본 내 아티스트 라인업을 확대하는 것에서 현지 IP의 발굴부터 제작, 매니지먼트, 콘텐츠 유통까지 이어지는 밸류체인을 확대한다는 점에서 의미가 있다"고 진단했다. 삼성증권은 하이브 목표주가를 기존(23만5000원)과 같이 유지했다. 현재 주가(16만6000원 기준)보다 약 41% 오를 수 있단 전망이다. 삼성증권은 키홀더가 보유한 매니지먼트 역량과 사업 기반에 하이브의 육성 시스템이 더해져 수익화 채널을 넓힐 수 있다고 봤다. 최 연구원은 "키홀더의 매니지먼트 역량과 공연·MD·디지털 콘텐츠 사업 기반에 하이브의 육성 시스템, 수퍼팬 플랫폼 위버스와 글로벌 사업 네트워크를 결합할 수 있다"며 "이를 통해 기존 아티스트의 활동 영역과 IP 수익화 채널을 확대할 수 있다"고 분석했다.
-
"한한령 해제 디딤돌" 한중 FTA '최혜국 대우'에 K팝·중소 기획사 재평가 기대
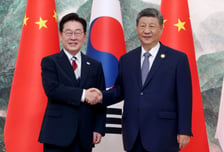
한중 자유무역협정(FTA) 서비스·투자 후속협상 타결로 문화·콘텐츠 분야에 '최혜국 대우' 원칙이 적용되면서, 장기간 모멘텀 부재에 시달리던 국내 엔터테인먼트 업계에 '한한령(한류 제한령)' 해제 기대감이 돌고 있다. 특히 대형 기획사와 제작사는 물론, 매니지먼트와 드라마 자체 제작 역량을 함께 키워온 중소형 엔터주까지 수혜 폭이 넓어질 수 있다는 관측이 나온다. ━8년 8개월 만의 후속협상 타결…정부 "한한령 해제 디딤돌" 19일 산업통상부에 따르면 양국은 지난 18일 아시아태평양경제협력체(APEC) 정상회의를 계기로 열린 한중 정상회담에서 서비스·투자 후속협상의 실질 타결을 선언했다. 2018년 3월 관련 협상을 시작한 지 8년 8개월 만이다. 이번 협상을 통해 중국은 영화와 게임 등 분야에서 한국을 제3국보다 불리하지 않게 대우하는 최혜국 대우를 약속했으며, 콘텐츠 사전 심사에서 비차별 원칙을 적용하기로 했다. 아울러 양국은 시청각 프로그램 공동제작 부속서에도 합의해, 그간 영화에 한정됐던 공동제작 대상을 드라마, 애니메이션, 예능, 다큐멘터리 등 다양한 시청각 프로그램으로 확대했다.
-
한·중 정상회담 '한한령 해제 기대감' 에스엠·YG PLUS 등 상한가
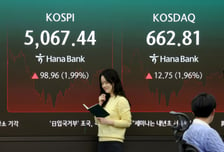
스튜디오드래곤·에스엠·YG PLUS 등 엔터테인먼트 관련주들이 18일 애프터마켓에서 나란히 상한가를 기록했다. 한·중 정상회담으로 한한령 해제 기대감이 커지며 매수세가 유입됐다. 이날 오후 5시18분 한국거래소 애프터마켓에서 스튜디오드래곤, 에스엠, YG PLUS 등 엔터테인먼트 대표주들이 모두 상한가를 썼다. JYP Ent. 는 26%대, 큐브엔터와 하이브는 23%대 급등했다. CJ ENM이 22%대, 와이지엔터테인먼트는 19%대 올랐다. SAMG엔터도 약 17% 상승했다. 이날 한·중 정상회담에서 양국 정상이 문화·콘텐츠 교류를 확대키로 하는 등 한한령 해제 기대감이 커진 영향으로 풀이된다. 임정은 KB증권 연구원은 "엔터주가 한·중 정상회담에 따른 양국 관계 개선 수혜 기대감으로 강세"라고 설명했다.
-
공연장 차면 호텔도 웃는다…K팝 팬, 일반 관광객보다 44% 더 썼다-키움
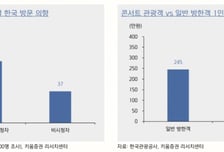
K팝 투어가 국내외로 확대되면서 내년 국내 엔터테인먼트 4사(하이브·에스엠·JYP Ent. ·와이지엔터테인먼트)의 합산 영업이익이 1조원을 넘어설 것이라는 전망이 나왔다. 한국에서 열리는 대형 K팝 공연은 해외 팬들을 불러들여 숙박 등 관광 소비를 뒷받침할 것으로 예상된다. 콘서트를 보러 한국을 찾은 외국인은 일반 방한객보다 평균 2. 6일 더 머물고 여행 경비를 44% 더 썼다. 키움증권은 17일 발표한 '2027년 엔터/레저 산업 전망 - 기대해도 좋은 2027년' 리포트에서 내년 국내 엔터 4사의 합산 영업이익이 올해보다 51. 8% 늘어난 1조125억원에 달할 것으로 전망했다. 매출은 2. 9% 증가한 7조6602억원일 것으로 내다봤다. 임수진 키움증권 연구원은 "올해 방탄소년단 활동에 따른 높은 기저로 내년 매출은 정체될 것"이라면서도 "하이브에서 올해 1분기 지급됐던 대규모 성과급 일회성 비용의 기저효과와 저연차 IP(지식재산권)의 수익 기여도가 높아지면서 엔터 4사의 영업이익률이 9. 0%에서 13.
-
[여의도 투자본부 2부] ISC vs 코리아써키트 vs 삼성에스디에스 vs 하이브, 공략법은?
▶ 진행 - 이수연 앵커 ▶ 출연 - 최태훈 MTNW 어드바이저 김기수 MTNW 어드바이저 단야선생 MTNW 어드바이저 ▶▶▶ 마스터의 전략 최태훈 관심주 ① ISC - 글로벌 러버소켓 시장 점유율 1위 - 3분기 영업익 25%↑. 올해 최대 실적 기대 - 목표가 200,000원 / 손절가 115,000원 최태훈 관심주 ② 코리아써키트 - 반도체 기판 전문업체 - 고다층 등 차세대 메모리 본격화 수익성 향상 기대 - 목표가 120,000원 / 손절가 60,000원 ▶▶▶ 세 가지 시선 김기수 관심주 - 삼성에스디에스 - 3분기 클라우드와 물류 매출 성장 확인 - 4분기 클라우드 사업 성장 가속화 기대 - 기업들의 AI 도입 확대를 실적으로 연결 중 - 목표가 290,000원 / 손절가 205,000원 단야선생 관심주 - 하이브 - 상반기 BTS 휴식기와 원화 강세 영향에 수익 ↓ - 코르티스· 아일릿 등 저연차 소속 그룹 성장세 - 3분기 영업이익 흑자 전환 성공 - 실적 개선 지속… 공매도 숏커버 매수 기대 - 목표가 230,000원 / 손절가 135,000원 생방송 '여의도 투자본부 2부'는 매일 오후 8시 40분에 방송됩니다.
-
방탄소년단 스윔, 애플뮤직 글로벌 '2026 베스트 송' 선정
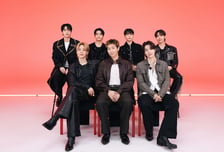
하이브는 소속 그룹 방탄소년단의 '스윔'(SWIM)이 애플뮤직에서 2026년 최고의 노래로 꼽혔다고 11일 밝혔다. 지난 7일(현지 시간) 애플뮤직이 발표한 연말 플레이리스트에 따르면 방탄소년단의 정규 5집 '아리랑'(ARIRANG)의 타이틀곡 'SWIM'이 글로벌 '2026 베스트 송'(Best Songs of 2026)에 선정됐다. 한 해를 대표하는 100곡을 엄선한 리스트에 방탄소년단이 유일하게 K팝 그룹으로 이름을 올렸다. 앞서 '2026 베스트 플레이리스트'(Best of 2026 Playlists)에서 'A급 팝'(A-List Pop), '바이럴 히트작'(Viral Hits), '케이팝월드'(KPOPWRLD)에도 선정됐다. 음반은 미국 빌보드 차트에서도 꾸준한 흥행세를 이어가고 있다. '아리랑'은 최신 메인 앨범 차트(11월 14일 자) '빌보드 200' 62위를 차지했다. 지난 4월 4일 자 차트에 1위로 진입해 3주 연속 정상에 올랐고 33주째 순위권에 들며 놀라운 인기를 누리고 있다.
-
하이브 52주 신저가…3Q 환율복병에 순익쇼크
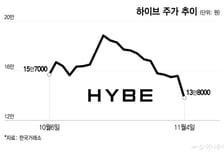
하이브가 4일 급락하며 52주 신저가를 경신했다. 3분기 잠정실적 발표 때 원화강세에 따른 해외사업 이익 훼손 우려가 부각된 여파로 풀이된다. 이날 한국거래소에서 하이브는 전 거래일 대비 1만7900원(11. 48%) 내린 13만8000원에 마감했다. 장중 저가는 1만8500원(11. 94%) 내린 13만6500원이다. 하이브는 3분기 연결 매출 1조5257억원, 영업이익 1885억원을 기록했다고 전날 정규장 후 공시했다. 전년동기 대비 매출이 109. 8% 늘고 영업손익은 흑자로 전환, 영업이익이 에프앤가이드 컨센서스를 14. 6% 상회한 것으로 나타났다. 그러나 하이브의 3분기 순이익은 113억원(전년동기 대비 흑자전환·전분기 대비 89. 7% 감소)에 그쳐 컨센서스를 90. 53% 하회하면서 시장의 우려를 키웠다. 3분기 1482억원(전분기 대비 226. 90% 증가)에 달한 영업외비용이 순이익 쇼크를 유발했다. 원/달러 환율 급락에 따른 외화환산손실이 대거 반영된 결과라고 증권가 연구진은 설명했다.
-
하이브 52주 신저가…3Q 환율복병에 순익쇼크
하이브가 4일 장 초반 약세로 접어들며 52주 신저가를 경신했다. 3분기 잠정실적 발표 때 원화강세에 따른 손실이 부각된 여파로 풀이된다. 이날 오전 9시38분 한국거래소에서 하이브는 전 거래일 대비 1만5900원(10. 20%) 내린 14만원에 거래됐다. 52주 신저가다. 하이브는 3분기 연결 매출 1조5257억원, 영업이익 1885억원을 기록했다고 전날 정규장 후 공시했다. 전년동기 대비 매출이 109. 8% 늘고 영업손익은 흑자로 전환, 영업이익이 에프앤가이드 컨센서스를 14. 6% 상회한 결과다. 그러나 하이브의 3분기 순이익은 113억원(전년동기 대비 흑자전환·전분기 대비 89. 7% 감소)에 그쳐 컨센서스를 90. 53% 하회하면서 시장의 우려를 키웠다. 3분기 1482억원(전분기 대비 226. 90% 증가)에 달한 영업외비용이 순이익 쇼크를 유발했다. 원/달러 환율 급락에 따른 외화환산손실이 대거 반영된 결과라고 증권가 연구진은 설명했다.
-
하이브, 어닝 서프라이즈에도 목표가 하향…왜?
삼성증권은 3분기 컨센서스를 상회한 실적을 기록한 하이브가 실적 성장을 이어갈 것이라고 전망했다. 이에 투자의견 '매수'를 유지했다. 그러나 업종 전반의 밸류에이션이 하락하고 있는 점을 반영해 목표주가를 기존 28만원에서 23만5000원으로 하향했다. 4일 최민하 삼성증권 연구원은 "3분기 하이브 주요 아티스트 활동 호조로 컨센서스 상회하며 분기 최대 실적 경신했다"고 분석했다. 하이브의 3분기 매출액은 1조5257억원, 영업이익은 1885억원으로 컨센서스를 15% 웃돌았다. 이는 분기 기준 역대 최대 실적이다. 최 연구원은 "엔하이픈, &TEAM 등의 신보와 코르티스 미니 2집의 장기 흥행이 음반 매출 성장을 이끌었다"며 "BTS의 유럽, 북미 투어를 비롯해, 엔하이픈 등 주요 아티스트의 글로벌 공연이 호조를 보였으며 투어 MD(상품) 판매도 실적에 기여했다"고 말했다. 앞으로도 미국과 일본에서 현지화 전략의 성과를 바탕으로 글로벌 아티스트 포트폴리오 확장이 이어질 것이라고 전망했다. 최 연구원은 "캣츠아이는 미국 등 서구권에서 음반, 스트리밍, 투어 전반에 걸쳐 성장세를 이어가고 있고, &TEAM 역시 일본 내 탄탄한 팬덤을 기반으로 돔 공연과 글로벌 시장 진출을 본격화하고 있다"며 "내년 미국에서 보이그룹과 걸그룹 데뷔가 예정되어 있고, 인도에서 현지화 프로젝트와 내년 3월 위버스콘 패스티벌 인디아 개최를 추진 중"이라고 설명했다.
머니투데이 종목정보 서비스는 정보를 제공하기 위한 것이며, 투자권유 또는 주식거래를 목적으로 하지 않습니다.
본 사이트에 게재되는 증시 정보는 오류 및 지연이 있을 수 있으며 그 이용에 따르는 책임은 이용자에게 있습니다. 또한 이용자는 제공 정보를 제3자에게 배포하거나 재활용할 수 없습니다.