
삼박자 맞은 기업금융
기업금융을 둘러싼 세 주체의 이해가 모처럼 같은 방향을 본다. 정부는 부동산에 묶인 돈을 기업으로 돌리려 한다. 기업은 치솟은 채권금리를 피해 은행 문을 두드린다. 은행도 주담대만으론 더 크기 어렵다. 생산적 금융의 삼박자가 맞은 시기, 금리 깎기 경쟁으로 흘려보낼 수는 없다. 기업을 골라내는 심사력과 위험을 감수하는 투자력을 키워야 한다. 그래야 국내 금융지주도 낮은 수익성과 저평가의 굴레를 벗어날 수 있다.
기업금융을 둘러싼 세 주체의 이해가 모처럼 같은 방향을 본다. 정부는 부동산에 묶인 돈을 기업으로 돌리려 한다. 기업은 치솟은 채권금리를 피해 은행 문을 두드린다. 은행도 주담대만으론 더 크기 어렵다. 생산적 금융의 삼박자가 맞은 시기, 금리 깎기 경쟁으로 흘려보낼 수는 없다. 기업을 골라내는 심사력과 위험을 감수하는 투자력을 키워야 한다. 그래야 국내 금융지주도 낮은 수익성과 저평가의 굴레를 벗어날 수 있다.
총 3 건
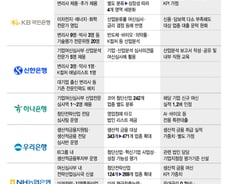
은행권의 기업금융 경쟁이 '좋은 기업을 뺏어오는 싸움'에서 '유망한 기업을 먼저 찾아내는 싸움'으로 옮겨가고 있다. 정부의 생산적 금융 초기에 대기업과 초우량기업 위주로 공급되던 자금이 설비투자와 발주를 거쳐 중소·중견 협력사로 확산할 가능성이 커지면서다. 은행들은 바이오·반도체 등 첨단산업 전문가를 심사조직에 직접 배치하고 산업분류와 신용평가모형, 영업점 핵심성과지표(KPI)까지 뜯어고치며 '기업 발굴전'에 대비하고 있다. 올해 상반기 은행권 기업대출은 상대적으로 신용도가 높은 대기업을 중심으로 빠르게 늘었다. 은행권은 하반기부터 이 자금이 설비투자와 신규 발주를 타고 협력업체로 흘러갈 가능성에 주목한다. 협력업체의 매출과 수주가 늘면 운전자금과 시설자금 수요도 뒤따르기 때문이다. 특히 직접 자금조달이 어려운 중소·중견기업은 은행 대출 의존도가 높은 만큼, 대기업 투자 확대를 계기로 그동안 눈에 띄지 않았던 기업들이 새로운 여신시장으로 등장할 수 있다. 문제는 이들 기업의 미래 성장성을 어떻게 판별하느냐다.
"요즘은 다른 은행 거래기업 부동산의 근저당 설정 날짜까지 봐요. 운전자금 대출 만기가 언제쯤 돌아오는지 가늠했다가 그때 더 싼 금리를 들고 찾아가는 거죠. " (금융권 관계자) 기업금융 확대 경쟁이 치열해지면서 은행권의 '좋은 기업 쟁탈전'도 거세지고 있다. 이미 성장성과 상환능력이 검증된 기업을 데려오기 위해 기존 거래은행보다 낮은 금리를 제시하는 대환 영업이 활발해지는 모습이다. 18일 금융권에 따르면 올해 상반기 은행권의 생산적 금융 확대 과정에서 초우량 중소기업을 중심으로 대출금리 스프레드가 크게 낮아진 사례가 확인됐다. 일부 개별 대출에서는 스프레드가 마이너스까지 내려간 경우도 있었던 것으로 파악됐다. 은행이 기준금리에 마진을 얹기는커녕 오히려 일부를 깎아줄 정도로 대출금리를 낮췄다는 의미다. 생산적 금융을 늘리고자 은행들이 가장 먼저 손을 뻗는 곳은 대기업과 이미 검증된 우량 중소기업이다. 특히 IBK기업은행과 장기간 거래해온 우량 중소기업은 시중은행이 눈여겨보는 고객군이란 이야기도 나온다.
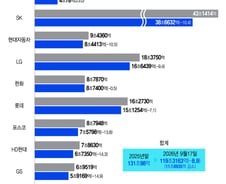
글로벌 국채금리 상승이 회사채 시장까지 번지면서 기업의 자금조달에도 변화가 나타나고 있다. 회사채 조달비용이 비싸지면서 기업들이 상대적으로 금리가 낮은 은행대출을 찾는 가운데, 기업대출을 늘리려는 은행과 생산적 금융을 추진하는 정부의 이해도 맞물렸다. 기업과 은행, 정부의 '삼박자'가 맞은 셈이다. 18일 코스콤 CHECK에 따르면 금융계열사를 제외한 주요 10개 그룹의 채권 잔액은 지난해 말 131조98억원에서 지난 17일 119조3163억원으로 11조6935억원(8. 9%) 감소했다. 삼성만 7501억원 늘었고 나머지 9개 그룹은 모두 줄었다. SK가 4조4782억원으로 가장 크게 감소했다. 전체 회사채 시장도 같은 방향이다. 금융감독원에 따르면 올해 상반기 일반회사채 발행액은 25조9052억원으로 전년 동기보다 11조9268억원(31. 5%) 감소했다. 신규 발행액보다 만기도래액이 많아 9조5992억원 순상환으로 돌아섰다. 최근 국고채를 비롯한 채권금리가 가파르게 뛰는 이른바 '금리 발작'이 배경이다.