

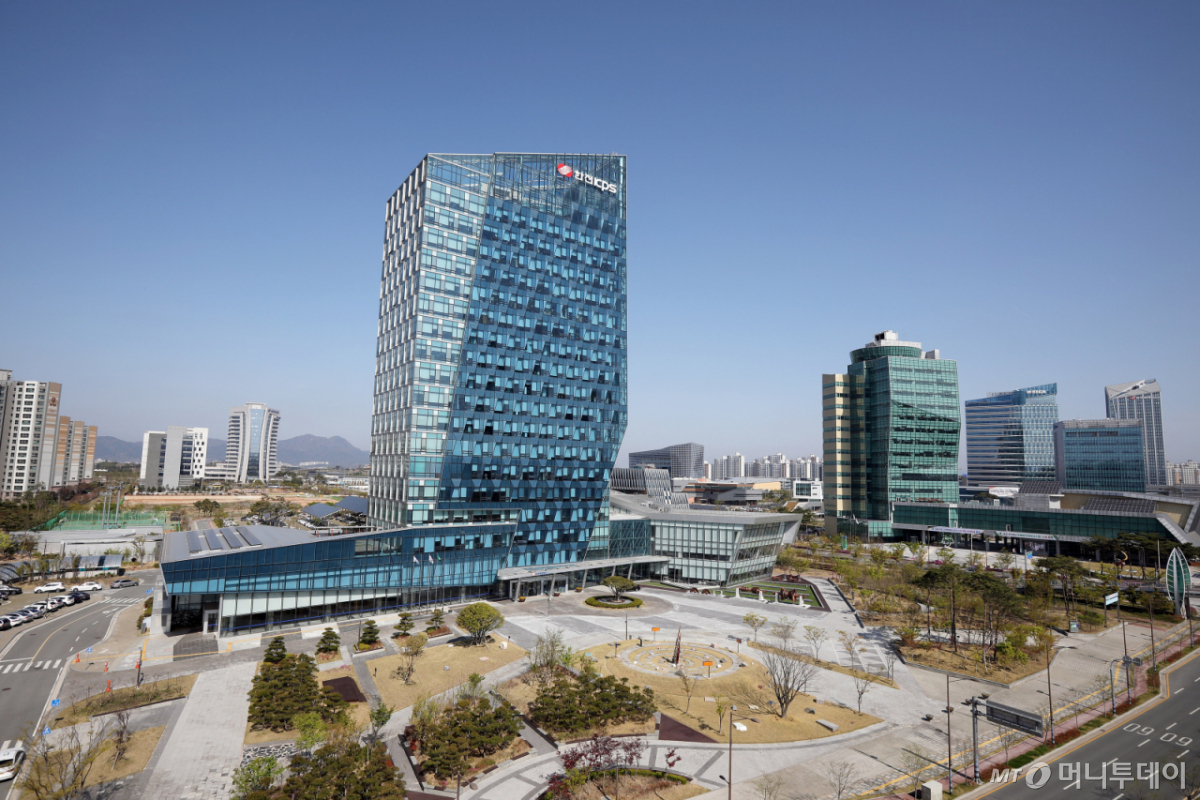
NH투자증권은 29일 한전KPS(46,400원 ▲650 +1.42%)가 정부의 대미 투자에 따른 수혜를 보지 못할 것이라고 전망했다. 이에 투자의견을 기존 5만5000원에서 5만2000원으로 하향하고, 투자의견 'HOLD(보유)'를 유지했다.
이민재 NH투자증권 연구원은 "투자의견을 HOLD로 유지하는 이유는 한전KPS의 미국 대형원전 시장 진출이 어려운 상황에서 단기적으로 국내에서 외형 성장을 기대할 상황도 아니기 때문"이라며 "미국 내 대형원전 내용연수는 평균 40년 이상으로, 운영 및 유지·보수 인력을 4만명 이상 확보하고 있다"고 말했다.
이어 "해당 지역 내 고용 효과를 만들어 내기 때문에 UAE(아랍에미리트) 때와 같이 한전KPS의 참여 가능성은 낮을 전망"이라고 설명했다.
국내 시장 역시 한전KPS에 긍정적인 상황은 아니다. 이 연구원은 "국내는 탈석탄 정책과 함께 재생에너지 확대 정책이 계속되고 있다"며 '가스발전과 태양광·풍력은 석탄발전과 달리 제작사가 정비를 담당하는 경우가 많기 때문에 한전KPS에게 불리한 상황"이라고 판단했다.
그는 "뚜렷한 대안이 부족한 상황에서 물량 증가에 따른 외형 성장을 기대하기 어려울 전망"이라며 "12개월 이동 평균 EBITDA(상각전영업이익)를 7% 하향 조정해 목표주가를 내려 잡았다"고 말했다.
다만 한전KPS의 연결기준 3분기 영업이익은 전년 동기 대비 8.4% 증가한 515억원, 매출액은 1.5% 늘어난 3996억원을 기록, 시장 기대치에 부합할 것이라고 내다봤다.