

흥국증권은 제일기획(17,810원 0%)에 대해 하반기 성장 둔화가 불가피하다며 목표주가를 기존 2만6000원에서 2만3000원으로 하향 조정한다고 29일 밝혔다. 다만 주주환원 기조는 유지될 것으로 보고 매수 투자의견을 유지했다.
흥국증권에 따르면 올해 하반기는 제일기획의 성장세는 다소 둔화하는 시기다. 광고주의 마케팅 효율화 기조가 악영향을 미칠 것으로 예상했다. 중국의 사업구조 개편 영향과 하반기 원화 강세 기조도 실적에 부정적인 요소다.
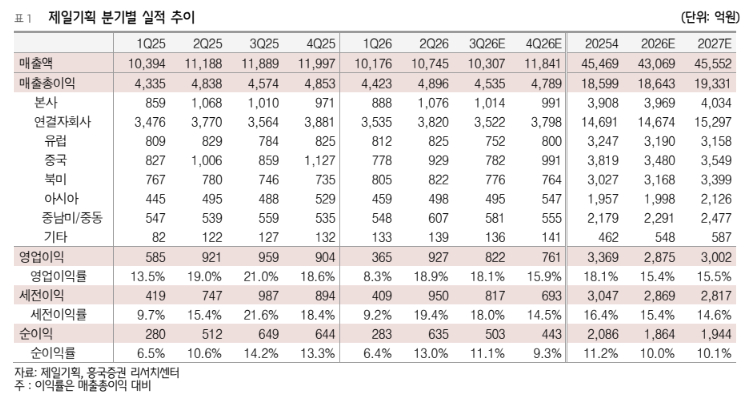
흥국증권은 제일기획의 3분기 매출총이익을 전년동기대비 0.9% 감소한 4535억원, 영업이익은 같은 기간 14.3% 줄어든 822억원으로 각각 추정했다. 이런 기조는 4분기에도 이어져 연간 가이던스 달성도 어려울 것을 봤다.
다만 흥국증권은 제일기획의 주주환원 정책이 그대로 유지될 것을 기대했다. 황성진 흥국증권 연구원은 "실적 눈높이 하향에도 불구하고 DPS(주당배당금) 축소 우려는 크지 않은 것으로 보인다"며 "배당성향 60% 이상의 주주환원 기조와 보유중인 자사주(약 12%) 소각 등은 계획대로 진행될 것으로 보이지만 시점은 미정이다"고 말했다.