키움증권은 리노공업(53,400원 ▲5,100 +10.56%)에 대해 4분기 실적이 기대치를 밑돌 것으로 보고 스마트폰 산업의 수요 전망치 등을 반영해 목표주가를 기존 12만원에서 9만7000원으로 하향한다고 20일 밝혔다. 다만 밸류에이션이 낮은 상황에서 실적 반전이 주가 반등으로 이어질 수 있다며 매수 투자의견은 유지했다.
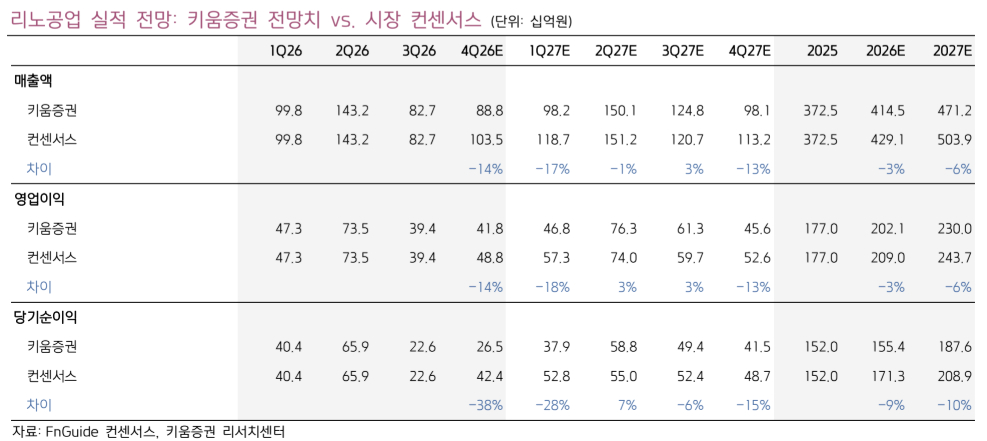
키움증권은 리노공업의 4분기 매출액은 888억원, 영업이익은 418억원으로 추정했다. 이는 시장 컨센서스를 하회하는 수치다.
이에 반해 리노공업의 내년 매출액과 영업이익은 4712억원, 2,300억원으로 각각 올해 대비 14% 증가할 것을 봤다. AI 추론용 주문형반도체(ASIC)와 첨단 패키징에 대한 고부가가치 테스트 소켓의 판매 확대가 실적 호조를 견인할 것이란 입장이다.
키움증권은 리노공업의 주가가 일시적 생산량 감소와 반도체 업종에 대한 투자심리 악화로 지난 2분기 이후 조정을 보였다고 분석했다.
박유악 키움증권 연구원은 "사업 정상화 과정에서의 일시적 실적 부진이 예상되지만 중장기 실적 드라이버인 AI 추론칩과 첨단 패키징에 대한 수요는 여전히 견조한 것으로 파악된다"면서도 "스마트폰 산업의 수요 전망치 하향 상황 등을 반영해 목표주가를 내린다"고 말했다.