

[유통기한 지난 세제]<3>②
상속세 일괄공제, 1996년 당시 기준대로라면 5억→7.6억원
2007년 근로소득세 개편 논의 당시엔 "과표구간 5년 뒤에 바꿀 것"…지키지 못한 약속
국회 예산결산특별위원장인 이광재 더불어민주당 의원이 '과세기준 현실화 촉구 결의안'을 대표 발의한 건 그만큼 유통기한이 지난 세제가 많기 때문이다. 물가 상승률을 따라가지 못하는 각종 공제와 과세표준 탓에 납세자들의 부담은 커지고 있다.
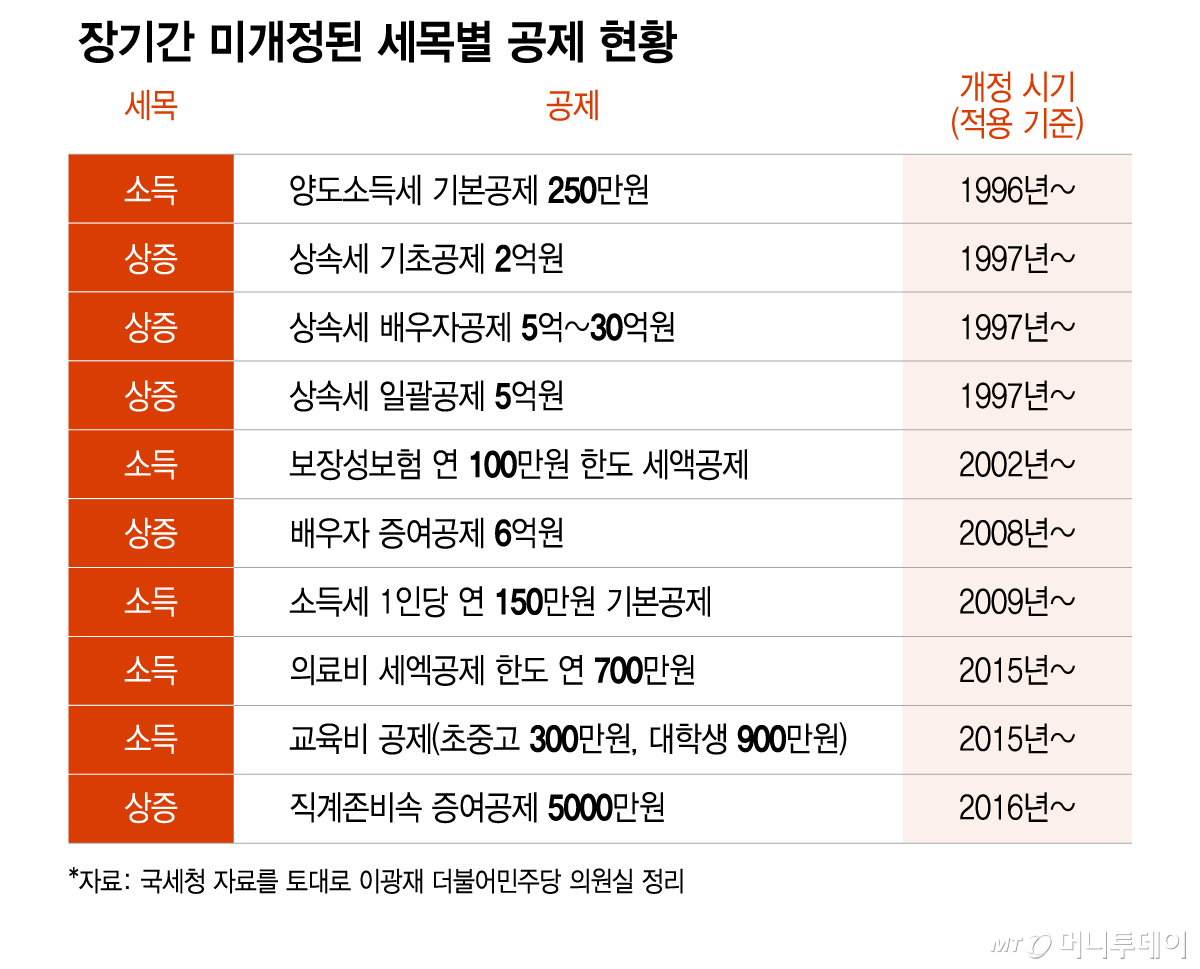
상속세가 대표적이다. 상속세의 대표적인 공제인 기초공제(2억원), 일괄공제(5억원), 배우자공제(5억~30억원)는 1997년 이후 변하지 않았다. 공제는 과세의 문턱 역할을 한다. 30년 가까운 세월 동안 상속 자산의 가치가 큰 폭으로 올랐는데도 문턱은 그대로다. 부자들의 세금이었던 상속세가 점차 중산층까지 부담하는 세금으로 변한 이유다.
근로소득세 과세표준도 유통기한이 지났다. 직장인들은 매달 소득세 등을 원천징수한 뒤 월급을 받는다. 이때 과세표준에 따른 세율이 적용된다. 과세표준이 높아질수록 세율도 높아지는 구조다. 임금이 오르는데 과세표준이 그대로라면 더 높은 세율을 적용받는 직장인이 늘어난다. 근로소득세 과세표준은 2008년 이후 크게 바뀌지 않았다.
이 의원실이 국세청으로부터 제출받은 자료를 보면 5년 이상 개정되지 않고 고정된 세법상 공제와 비과세가 총 38개다. 상속세 외에도 양도소득세 기본공제(30년 동결), 근로자 보장성 보험료 세액공제(24년 동결) 등이 해당한다.
정부는 유통기한이 지난 세제를 단순히 방치하는 데 그치지 않았다. 제도 도입 당시의 근거와 시대적 배경까지 사실상 외면했다. 물가 상승률을 제대로 반영하지 못한 것은 물론, 제도를 처음 만들 때 적용했던 기준과 현재의 기준 사이에도 간극이 생겼다.
상속세부터 살펴보자. 상속세는 상속 자산에서 각종 공제를 뺀 후 과세하는데, 상속 자산이 공제액보다 많아야 과세한다. 따라서 상속세 과세 기준점을 통상 10억원으로 본다. 일괄공제 5억원과 배우자공제 최저금액인 5억원을 합한 숫자다. 정부와 국회는 1996년 세법개정을 통해 이러한 공제를 도입했고, 1997년부터 적용했다.
일괄공제 5억원은 임의로 정한 숫자가 아니었다. 재정경제원(현 재정경제부)이 1996년 발표한 '상속세법 개정안 관련 보충 설명자료'에 따르면, 일괄공제액 5억원은 기초공제(2억원)와 자녀공제(3000만원×2명=6000만원), 미성년자공제(9·13세인 경우 9000만원), 장애인공제(30년간 생존시 1억5000만원)를 합한 값으로 산출했다.
독자들의 PICK!
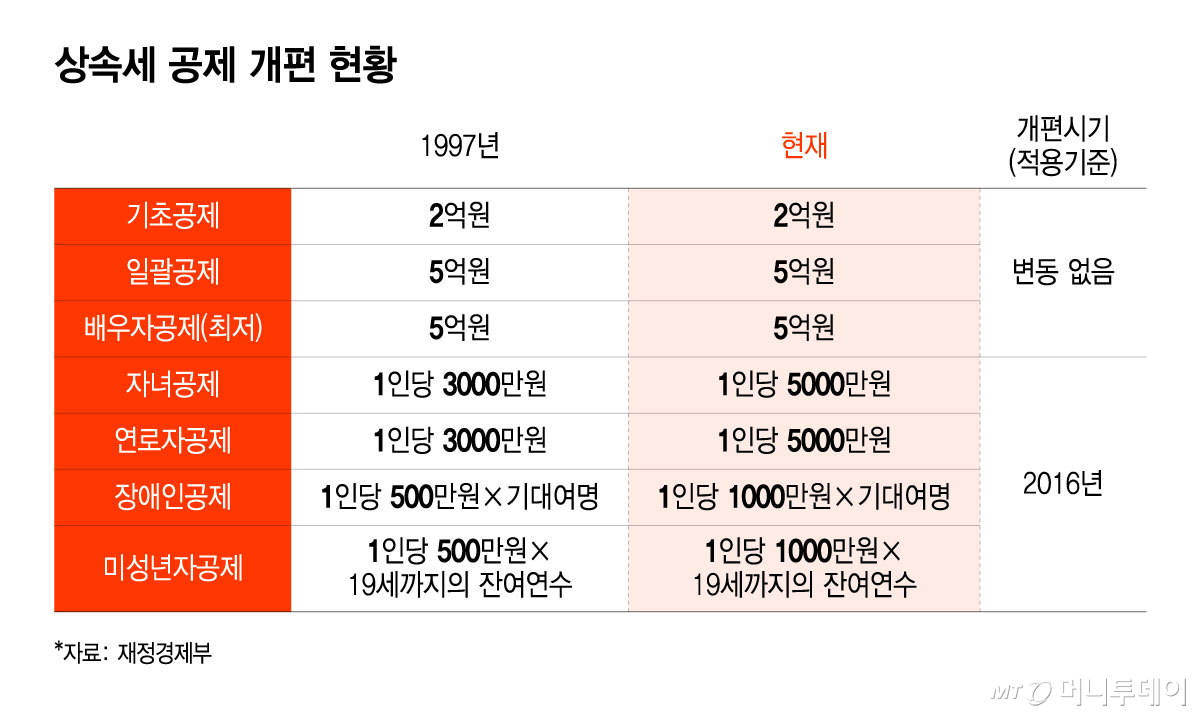
미성년자 자녀가 2명 있는 가정을 전제로 상속세를 납부하도록 설계했는데, 특히 기초공제를 포함해 각종 공제를 합한 금액이 일괄공제보다 적을 경우 일괄공제를 적용하는 방안은 그때부터 지금까지 유지되고 있다. 자녀 수가 월등히 많지 않은 이상 일괄공제를 적용하는 게 유리하기 때문에 지금도 일괄공제가 가장 중요하다.
문제는 일괄공제를 도입할 때 '산식'이 깨졌다는 점이다. 정부는 2015년 세법개정으로 자녀공제를 1인당 3000만원에서 5000만원으로 올렸다. 공제액에서 19세(1996년 당시엔 20세)까지의 잔여 연수를 곱하는 미성년자공제는 500만원에서 1000만원으로, 공제액에서 기대여명을 곱하는 장애인공제도 500만원에서 1000만원으로 인상했다.
이를 1996년 일괄공제 도입 당시 산식과 비교하면 기초공제(2억원), 자녀공제(5000만×2명=1억원), 미성년자공제(9·13세인 경우 1억6000만원), 장애인공제(30년간 생존시 3억원)를 합한 7억6000만원이 된다. 정부가 30년 전 일괄공제를 설계할 때 내세운 산식대로라면 일괄공제는 5억원에서 7억6000만원으로 올려야 한다.
실제 적용 과정에선 공제의 유형이 워낙 다양하게 나올 수 있기 때문에 일률적으로 이야기할 수 없지만, 적어도 제도 설계의 기준 자체가 깨진 건 사실이다. 자녀공제와 미성년자공제, 장애인공제는 개편하면서 이를 합산해 만든 일괄공제 자체는 30년째 바꾸지 않았다.
근로소득세 과표구간 역시 정부가 원칙을 깼다. 정부는 1996년(이하 적용시점 기준)과 2008년 비교적 큰 폭의 과표구간 조정에 나섰다. 1996년에 과세표준을 1000만원 이하, 4000만원 이하, 8000만원 이하, 8000만원 초과로 나눴고 2008년엔 1200만원 이하, 4600만원 이하, 8800만원 이하, 8800만원 초과로 올렸다.
2008년에 과세표준 구간별로 각각 20%, 15%, 10%의 인상률을 적용한 것으로 볼 수 있다. 상대적으로 저소득층의 부담을 적게 주려는 의도였는데, 인상률의 평균값인 15%도 나름의 이유가 있었다. 당시 정부는 연 3%의 물가 상승률을 가정하고 이를 설계했다.
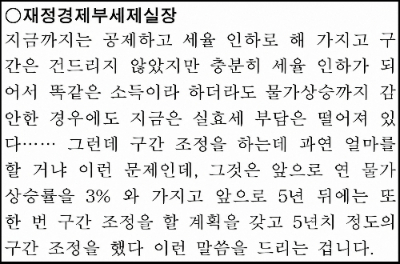
2007년 11월 재정경제위원회 회의록을 보면 당시 재경부 세제실장은 "앞으로 5년 뒤에는 또 한번 구간 조정을 할 계획을 갖고 5년치 정도의 구간 조정을 했다"고 말했다. 매년 3%의 물가가 오를 것으로 예상하고, 5년 후에 다시 과세표준을 올릴 것을 전제로 과세표준을 평균 15% 수준으로 인상했다는 설명이다.
하지만 이는 지켜지지 않았다. 과세표준은 2008년 이후 2022년까지 8800만원 초과 구간만 세분화하는 방식으로 개편했고, 정작 상당수 직장인이 적용받는 8800만원 이하 구간은 2023년에서야 조정했다. 1200만원을 1400만원으로, 4600만원을 5000만원으로 올렸고, 그나마 8800만원이라는 기준점은 2008년 이후 18년째 그대로다.
오문성 한양여대 세무회계학과 교수는 "과표구간뿐 아니라 소득공제 금액까지 물가 변화를 반영하는 문제를 근본적으로 손볼 필요가 있다"고 말했다.