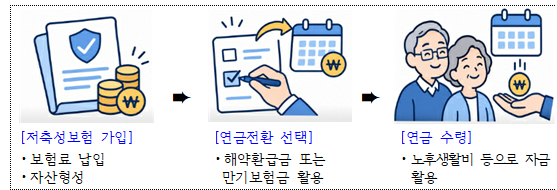
다음달부터 저축성보험 만기일을 놓쳐도 만기보험금을 받지 않았다면 만기 후 최대 3년까지 연금 전환을 신청할 수 있다. 만기 1년 전부터 전환을 예약해 만기일에 자동으로 연금으로 바꾸는 것도 가능해진다.
금융감독원은 19일 이같은 내용의 저축성보험 연금전환특약 개선안을 발표했다. 생명보험사들은 관련 약관과 업무 절차를 정비해 다음달 1일부터 시행할 예정이다.
연금전환특약은 저축성보험의 해약환급금이나 만기보험금을 재원으로 연금을 받을 수 있도록 한 특약이다. 지난해 말 기준 저축성보험 계약 약 202만건 중 79.3%에 이 특약이 붙어있다. 대부분의 생보사는 만기보험금을 재원으로 한 연금 전환을 원칙적으로 만기일에만 허용했다.
앞으로는 만기일에 신청하지 못했더라도 보험금을 받기 전까지 자금 활용 계획에 맞춰 일시금 수령과 연금 전환 중 선택할 수 있다. 사전예약을 하면 기존 계약을 만기까지 유지하면서 만기보험금을 연금으로 전환할 수 있다. 보험사는 매년 보험계약관리 안내문을 통해 전환 신청 방법과 적용이율 등을 알리고 만기 한 달 전에는 예약자에게 전환 예정 사실을, 미예약자에게 신청 방법을 안내한다.
기존 계약의 특약을 이용하면 계약체결비용이 들지 않아 연금보험에 새로 가입할 때보다 월 수령액이 많을 수 있다. 65세 남성의 연금 재원 1억원에 공시이율 2.5%를 적용할 때 종신연금형 10년 보증 기준 월 수령액은 특약 이용 시 38만8510원, 신규 가입 시 37만8090원이었다.
금감원은 만기 이후 보험금에 붙는 이율이 달라질 수 있고 연금 개시 후 중도해지가 제한될 수 있는 만큼 전환 전에 예상 연금액과 지급 조건을 확인하라고 당부했다.