

흥국증권은 롯데쇼핑(100,600원 ▼1,400 -1.37%)에 대해 목표주가를 기존 15만원에서 14만원으로 하향한다고 30일 밝혔다. 최근 주가 하락에 따른 괴리율을 감안한 결과다.
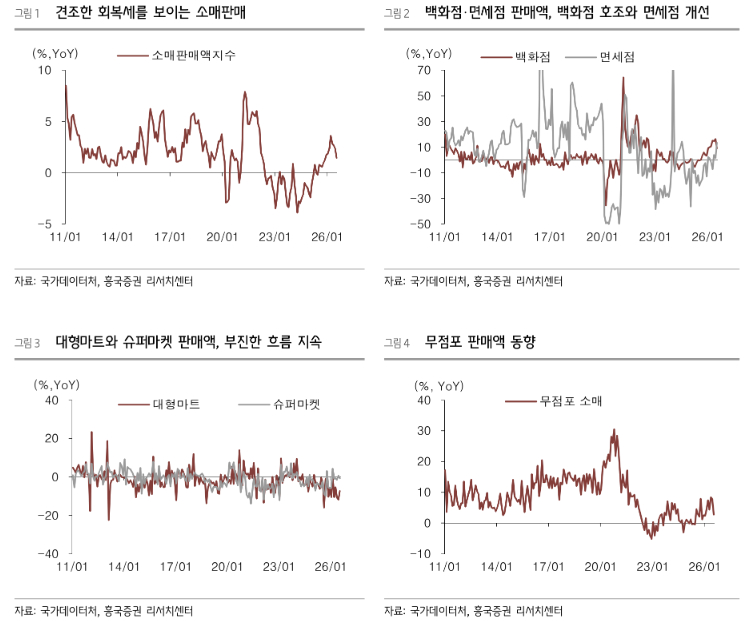
흥국증권에 따르면 롯데쇼핑의 3분기 연결 매출은 전년동기대비 3% 증가한 3조5000억원, 영업이익은 37.4% 늘어난 1792억원 등으로 추정된다. 백화점의 호실적이 이어졌고 할인점과 슈퍼마켓, 전자제품전문점, 홈쇼핑, 컬처웍스의 실적 개선 등이 지속된 것으로 흥국증권은 평가했다.
흥국증권은 또 올해 롯데쇼핑의 연간 연결 매출이 전년동기대비 3.5% 증가한 14조2000억원, 영업이익이 44.3% 늘어난 7892억원에 이를 것으로 봤다. 긍정적인 자산효과와 실질임금 상승, 방한 외국인 증가, 소비심리 개선 등으로 국내 소비지출 증가율의 점진적 개선이 가능할 것으로 흥국증권은 봤다.
박종렬 흥국증권 연구원은 "지난 6월 중순 이후 주가 급락으로 밸류에이션 매력은 제고된 상황이다"며 "소비 양극화 구조의 지속과 방한 외국인 증가세 확대 등을 감안하면 4분기에도 백화점 업황은 양호한 추세가 이어질 전망이다"고 했다.