

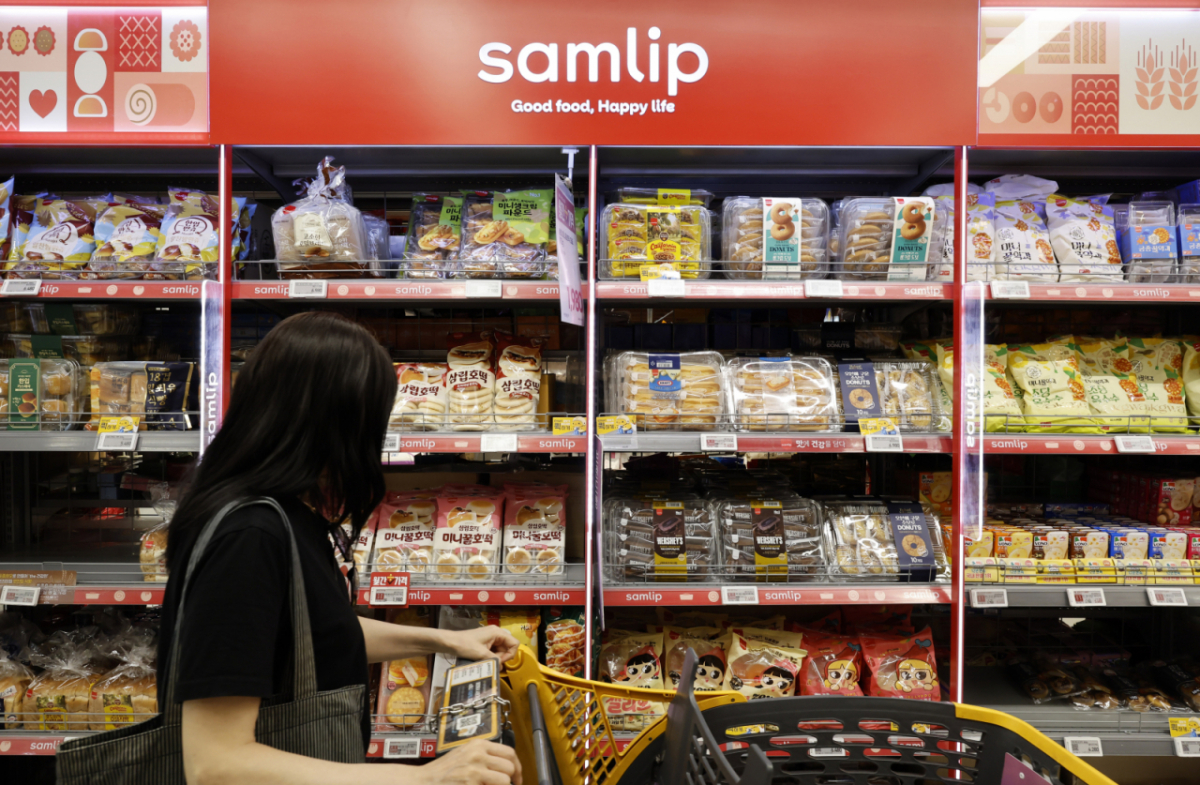
유안타증권이 30일 삼립(39,600원 ▲600 +1.54%)(옛 SPC삼립)에 대해 향후 18개월간 실적개선 변화에 주목할 필요가 있다고 분석했다. 4년 만에 열린 기업설명회(IR) 직후 내놓은 전망이다. 투자의견과 목표주가는 제시하지 않았다.
손현정 유안타증권 연구원은 "국내에선 가격인상 이후 물량과 저수익 SKU(상품관리단위) 정리 효과, 해외에서는 코스트코 후속제품 재주문과 코스트코 외 채널 매출, 푸드사업에선 적자 축소가 핵심"이라며 "안전설비 개선과 분기별 경영지표 공개 역시 사업운영과 시장신뢰를 회복하는 과정에서 확인할 부분"이라고 밝혔다.
이어 "국내 높은 시장점유율이 다시 이익으로 연결되고, 코스트코에서 확인한 해외제품의 판매력을 다른 제품·채널로 넓힐 수 있는지가 삼립의 이익구조를 결정한다"며 "내년은 두 변화가 처음으로 연간 실적에 함께 반영되는 시점"이라고 했다.
삼립은 전날 증권사 연구진과 기관투자자를 대상으로 대표이사 간담회를 진행했다. 공시내역에 따르면 최근 IR은 2022년 9월 열렸다.
유안타증권에 따르면 삼립은 올해를 수익성 저점으로 제시했다. 별도 영업이익 목표는 올해 54억원, 내년 500억원, 2030년 1700억원으로 잡았다.
손 연구원은 "삼립의 2030년 매출 목표는 별도 기준 2조1107억원으로 올해 대비 5505억원 증가하고, 해외매출 목표는 같은 기간 750억원에서 5000억원으로 4250억원 늘어나 매출 순증분의 77%를 차지한다"고 밝혔다.
그러면서 "저수익 사업 축소로 감소하는 매출을 감안해도 향후 외형성장의 중심은 해외 베이커리라는 의미"라며 "국내사업의 수익성 정상화와 해외 성장사업의 확대가 구조적으로 기대된다"고 했다.
이달 삼립은 국내 제품가를 약 9.4% 인상했다. 지난 28일까지 집계된 초기 판매량은 당초 우려된 감소가 나타나지 않았다고 손 연구원은 설명했다.
미국 코스트코 약 300개 점포는 삼림 치즈케이크 판매에 돌입했다. 공급물량은 평균 5~6일 판매되는 것으로 전해진다.
손 연구원은 "가격 인상과 SKU 효율화가 함께 반영되는 내년이 국내 본업 수익성의 첫 검증시점"이라며 "미국에선 알디 입점이 확정됐고, 샘스클럽 입점도 예정돼 있으며 월마트와 크로거 등 주요 채널과의 협상도 진행 중인 것으로 파악된다"고 밝혔다.