

검색
노머스
10,190
380 (-3.6%)
-
노머스, 업황 부진…목표가1만6500원으로 하향-신한
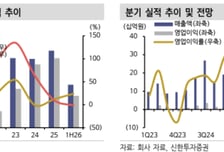
신한투자증권은 노머스에 대해 시장 전반적 멀티플 하락에 따라 목표주가를 기존 2만7000원에서 1만6500원으로 하향 조정한다고 4일 밝혔다. 다만 3분기부터 본격적으로 해외 투어 일정이 재개해 매출액 상승 흐름이 이어질 것으로 기대해 매수 투자의견은 유지했다. 노머스의 2분기 매출액은 전년 동기 대비 0. 7% 증가한 161억원, 영업이익은 15. 9% 감소한 35억원을 기록했다. 2분기 대형 공연이 부재했고 민사 소송 관련 일회성 법률 비용이 일부 반영됐다. 신한투자증권에 따르면 노머스는 3분기에 우즈, 제이비(JAY B)의 미주 투어 해외 일정이 집중돼 있다. 프로미스나인의 국내 공연을 포함해 하반기 공연 매출액만 약 221억원을 거둘 것으로 전망된다. 공연 관련 총관객수는 올해 30만명으로 지난해 20만6000명에서 급증할 것으로 추정했다. 허성규 신한투자증권 연구원은 "하반기 해외 투어 일정이 3분기부터 본격적으로 재개되며 전분기 대비 매출액 상승하는 흐름 지속될 것으로 전망한다"며 "3분기 대형 IP 입점도 논의 중인 상황으로 내년까지 성사될 가능성이 있다"고 말했다.
-
노머스, IP 기반 사업 강화로 수익성 개선과 중국 진출 가시화-삼성證
삼성증권이 노머스가 협업 아티스트 지식재산권(IP) 기반 사업 확장으로 레버리지 효과가 본격화되고 중국 시장 진출 성과를 내년부터 확인 가능할 것이라고 9일 밝혔다. 투자의견과 목표주가는 제시하지 않았다. 최민하 삼성증권 연구원은 "플랫폼, 공연 등 주요 사업의 성과가 전반적으로 확대되며 고마진 중심의 사업 구조가 더욱 강화되고 영업 레버리지 효과도 뚜렷하게 나타나고 있다"며 "올해 3분기 누적 기준 매출액은 628억원, 영업이익 142억원을 기록해 상반기 실적만으로 전년도 연간 영업이익을 넘었다"고 말했다. 이어 "노머스는 중소형 엔터사 소속 아티스트와의 협업도 꾸준히 확대되고 온오프라인 전반에 걸친 연계 사업이 강화되며 수익성 개선에도 기여하고 있다"며 "팬덤 플랫폼 '프롬(fromm)' 구독자 수도 증가하고 국내외 투어 대행, 굿즈(MD), 디지털 콘텐츠 분야로 협업 범위도 넓어지며 실적도 성장 중"이라고 설명했다. 노머스는 중국 시장 본격 공략에 나설 채비를 하고 있다. 빠
-
노머스, 중국 국영기업과 협업으로 내년 본격 해외 매출 인식 기대- 신한證
신한투자증권이 노머스가 중국 진출과 기존 사업의 수익성 개선으로 2026년 주가 상승 여지가 충분하다고 23일 분석했다. 투자의견 매수, 목표주가는 44500원으로 신규 제시했다. 허성규 신한투자증권 연구원은 "노머스는 지난 8월 중국 공영기업 후난방송그룹(HBS)과 협업할 예정"이라며 "기존 굿즈(MD), 공연 사업부의 숙련도 증가로 영업이익률도 개선됐다"고 말했다. 노머스는 엔터테인먼트 지식재산권(IP) 종합솔루션 기업으로 플랫폼, 공연, MD로 크게 구분된다. 플랫폼은 아티스트와 팬이 교류할 수 있는 어플 '프롬(fromm)'을 운영하는 사업부다. MD 사업의 경우 통계적으로 공연 횟수와 티켓수에 비례한다. 공연 사업부는 2024년 분기 평균 27.5건에서 2025년 상반기 평균 35건으로 증가 중이다. 허 연구원은 "후난TV와 광고 협업, 망고TV와 프롬 결합 구독권 출시 및 어플 내 배너와 팝업 광고, 샤오망과 MD 입점, 운홍과는 공연, 콘텐츠, 가상현실(VR)프로모터
머니투데이 종목정보 서비스는 정보를 제공하기 위한 것이며, 투자권유 또는 주식거래를 목적으로 하지 않습니다.
본 사이트에 게재되는 증시 정보는 오류 및 지연이 있을 수 있으며 그 이용에 따르는 책임은 이용자에게 있습니다. 또한 이용자는 제공 정보를 제3자에게 배포하거나 재활용할 수 없습니다.