

김기훈 에픽투자일임 대표②
"삼성전자(188,700원 ▼12,800 -6.35%)가 차세대 고대역폭메모리 'HBM4'의 샘플을 먼저 공개하는 등 AI(인공지능) 반도체 경쟁력을 갖췄습니다. 그동안 삼성전자의 디스카운트 요인이 사라질 수 있다고 봅니다."
김기훈 에픽투자일임 대표는 머니투데이 증권 전문 유튜브 채널 '부꾸미-부자를 꿈꾸는 개미'와의 인터뷰에서 이같이 말했다. 앞으로 삼성전자의 주가 성장이 계속될 것이란 전망이다.
※인터뷰 풀 영상은 유튜브 채널 '부꾸미-부자를 꿈꾸는 개미'에서 확인하실 수 있습니다
Q. 반도체주가 주도주인 만큼 계속해서 반도체 투자를 하라고 권하는 전문가들도 있고, 반대로 순환매 때 오를 종목을 사라는 조언도 있습니다. 어떤 전략이 더 유효하다고 보시나요?
▶여전히 주도주는 반도체라고 봅니다. 주식이 저평가 상태이기 때문에 반도체주가 꺾인다고 말하기는 어려울 것 같습니다. 다만, 주식의 상단과 하단을 볼 필요가 있습니다. 주가가 밸류에이션 상단에 갔을 때는 어느 정도 이익을 실현할 수 있고요. 그럴 때 다른 업종으로의 순환매 기회도 올 것이라고 봅니다. 다만, 반도체주 이익이 상향되면 밸류에이션이 또 떨어지게 됩니다. 이럴 때는 이를 다시 매수 기회로 삼으면 되는 거죠. 다만, 순환매 장세에서 이익이 안 좋아지는 기업은 보면 안 됩니다. 진짜로 성장 기회가 있는데 반도체 독주 때문에 눌려있던 기업들을 봐야 합니다. 반도체 주도주가 끌고 가는 모습을 기본 틀로 보고, 순환매를 같이 보는 게 맞다고 생각합니다.
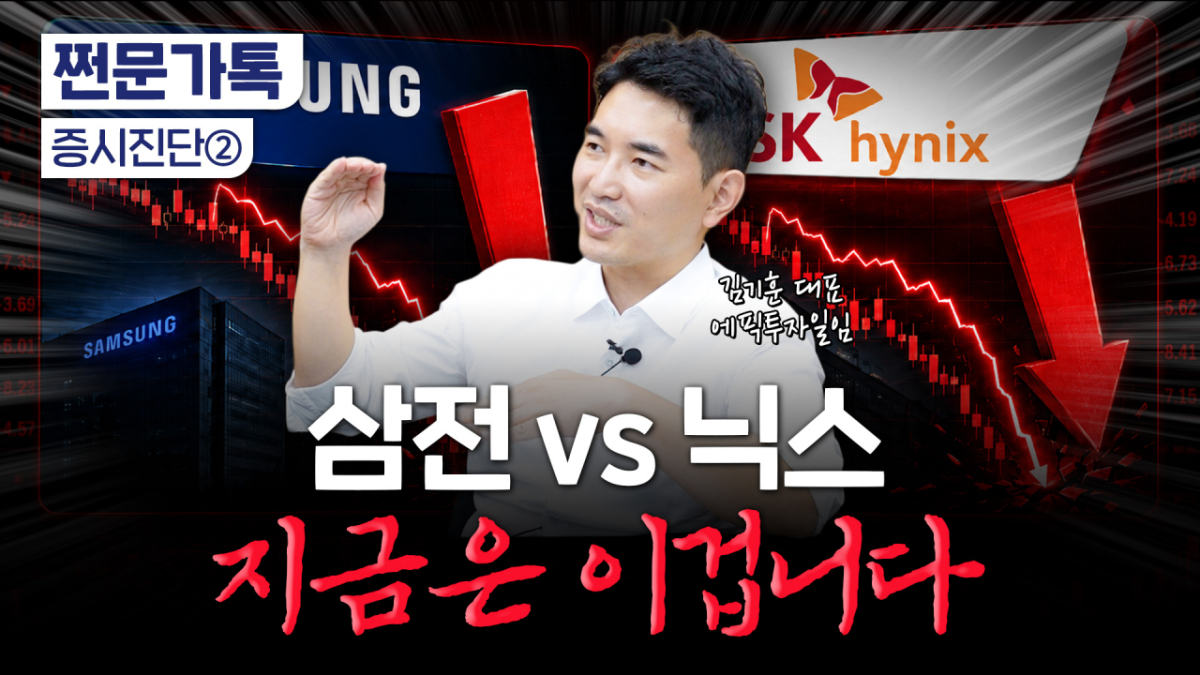
Q. 투자자 중에는 SK하이닉스와 삼성전자 둘 중 무엇을 사야 할 지 고민하는 분들이 많은데요. 두 종목 중 어떤 종목의 전망을 더 좋게 보시나요?
▶사실 삼성전자 파업 때까지는 SK하이닉스를 더 좋게 봤습니다. 파업으로 인해서 외국인 투자자 수급이나 불편한 부분이 있을 것이라고 생각했는데요. 지금은 삼성전자가 해볼 만한 포인트가 있다고 봅니다. AI(인공지능) 반도체 부분에서 삼성전자가 달라졌다고 생각합니다. HBM3까지는 발열이 문제였습니다. 이 때문에 SK하이닉스의 주가 상승률이 삼성전자보다 높았습니다. 삼성전자가 차세대 고대역폭메모리 'HBM4'의 샘플을 먼저 공개하는 등 달라졌습니다. 이 때문에 앞으로 삼성전자의 디스카운트 요인이 사라질 수도 있을 것이라고 봅니다. 또 파운드리 부분도 하반기 흑자로 전환할 것이라는 전망이 나오는데요. 이 역시 도움이 될 것이라고 봅니다. 물론 SK하이닉스가 오는 10일에 미국 ADR(주식예탁증서)을 상장하는 등 수급적인 측면에서 유리한 부분은 있습니다만, 지금은 삼성전자에 힘을 더 실어줘 보려 합니다.
Q. 코스피 1만피 달성은 가능하다고 보시나요?
▶네. 예전의 반도체 사이클에 비해서 이번 반도체 사이클은 지속성이 다릅니다. 그런데 아직도 이에 대한 충분한 가치 평가가 이뤄지지 않았습니다. 또 올해 외국인 투자자들이 코스피에서 매도했습니다. 증시에 자금이 넘치는 것 같지만, 사실 다 외국인 매도를 받아내는 데 사용됐습니다. 이 때문에 지수는 올랐지만, 주식 밸류에이션들은 떨어졌습니다. 따라서 밸류에이션 확장이 일어나고, 수급 환경이 개선된다면 코스피가 1만을 찍는 것은 가능하다고 봅니다.
독자들의 PICK
지금 1,153명 읽는 중
Q. 코스닥의 경우 코스피 상승률을 따라잡지 못하고 있습니다. 앞으로 코스닥 어떻게 전망하시나요?
▶사실 코스피, 코스닥 시장이 나뉘었기 보다는 업종별 차이가 나는 것이라고 생각합니다. 코스닥에서도 반도체 전공정 장비 같은 주식들은 수익률이 높습니다. 그러나 코스닥에서는 바이오와 2차전지가 수익률이 높지 않은데, 이 종목들의 시가총액 비중이 크다 보니 코스닥 시장이 전체적으로 상승률이 낮았습니다. 또 국내 금리가 올라간 부분도 코스닥 시장에 영향을 미쳤습니다. 코스닥에서도 이익이 증가하는 종목은 좋아진다고 생각합니다. 화장품 업종 등 바닥을 잡고 올라가는 기업들이 나타나고 있습니다. '정말로 실적 개선이 나타나는 종목이냐?'에 초점을 두고 투자해야 할 것 같습니다.