

한화투자증권, 한섬 패션업종 '최선호주' 제시
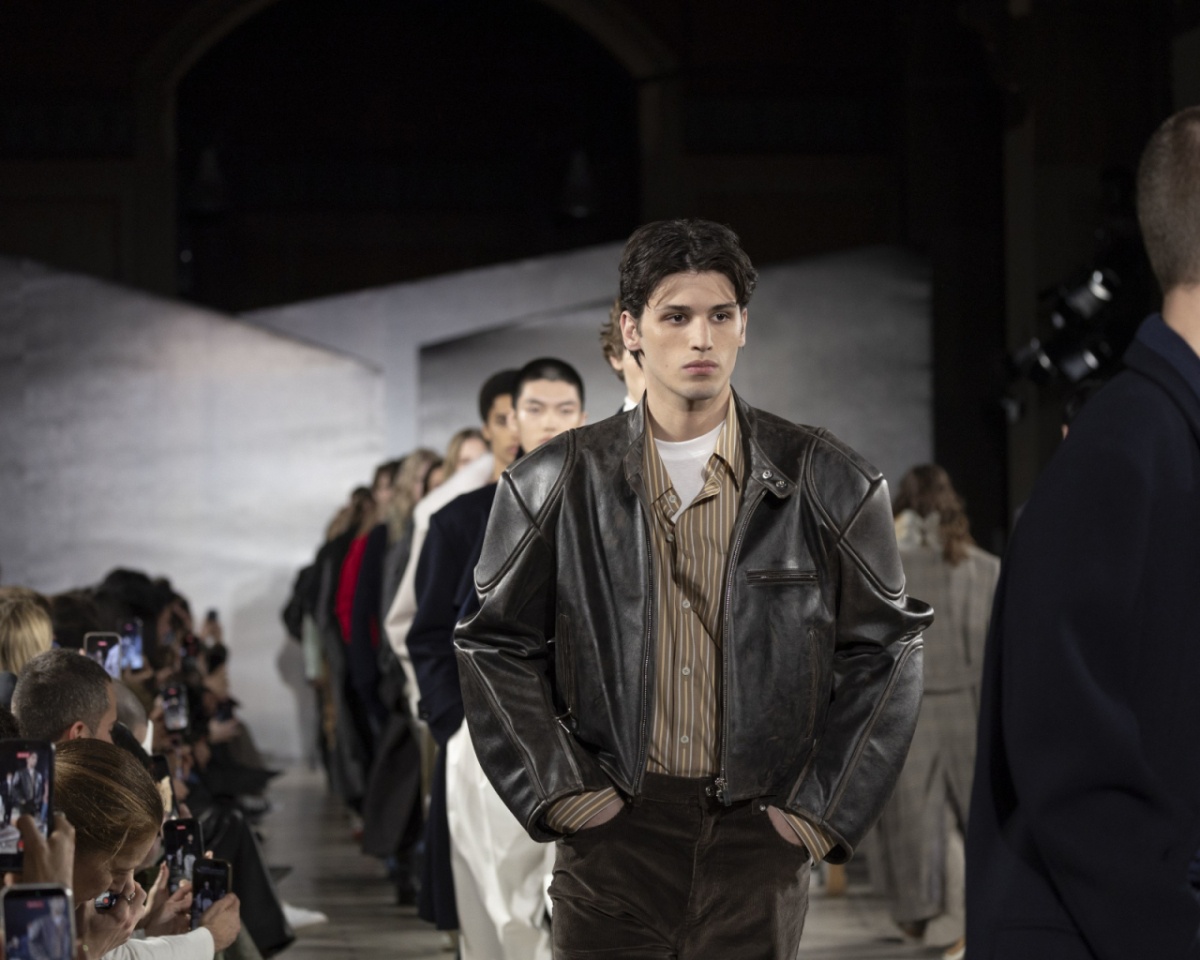
한화투자증권(3,985원 ▼110 -2.69%)이 한섬(18,610원 ▼770 -3.97%)의 백화점 채널을 통한 외형 성장, 신규 브랜드와 해외 진출 등 전방위적 실적 모멘텀을 근거로 패션업종 최선호주로 제시했다.
이진협 한화투자증권 연구원은 3일 리포트에서 "2027년 내수 소비는 양극화 강화에 백화점 중심의 사치재 소비가 호조를 보일 전망으로, 백화점 채널 비중이 높은 한섬의 외형성장도 궤를 같이한다"며 투자 '매수' 의견과 목표가 3만6000원을 유지했다.
한화투자증권은 한섬의 원가율 개선에 신규 성장동력도 가세할 것으로 전망했다. 이 연구원은 "환율이 4~5% 하락 시 연간 100억원의 원가 개선 효과를 기대한다"며 "신규 브랜드 스킴스와 새티스파이의 전개가 내년 본격화될 예정"이라고 분석했다. 스킴스는 12월 팝업스토어를 시작으로 내년 2월 플래그십 스토어, 상반기 1곳, 하반기 2곳의 백화점 매장을 오픈한다. 새티스파이도 내년 하반기 플래그십 스토어 오픈이 예정돼 있다.
자체 브랜드의 해외 진출도 탄력받고 있다. 이 연구원은 "자체 브랜드 시스템파리의 해외 진출은 일본 파트너사와 내년 2월 한큐 도쿄백화점을 시작으로 2030년 10개 매장까지 확장할 계획"이라며 "파리를 중심으로 투자한 성과가 나타나기 시작했다"고 설명했다.
이에 이 연구원은 "견조한 성장, 환율 수혜, 신규 브랜드, 해외 진출 등 실적 모멘텀에 더해 지난 9월 주주환원정책까지 상향하면서 전방위적으로 주가 모멘텀이 확대되고 있다"며 "비중확대 전략이 유효하다"고 조언했다.