
-
해치텍, 코스닥 상장 첫날 급락세… 공모가 대비 18% ↓
센서 IC(집적회로) 설계·개발 전문기업 해치텍이 코스닥 상장 첫날 급락세로 출발했다. 이날 오전 9시22분 현재 코스닥 시장에서 해치텍이 공모가(2만3000원) 대비 4060원(17. 65%) 떨어진 1만8940원에 거래 중이다. 2017년 설립된 해치텍은 지자기·디지털·아날로그 자기센서와 환경(온도·온습도)센서 기술 및 제품군을 갖고 있다. 고객사 요구에 따라 전압감도·측정범위·인터페이스 등을 조정한 센서를 개발·납품한다. 해치텍은 공모가 2만3000원으로 총 100만주를 공모했다. 지난 3~7일 기관 배정분 75만주에 대해 진행한 수요예측은 기관 321곳이 참여해 경쟁률 101. 91대1을 기록했다. 지난 12~13일 나머지 25만주에 대한 일반투자자 청약에 돌입, 경쟁률 25. 73대1로 나타났다. 대표 주관사는 DB증권이다. 회사는 이번 코스닥 상장을 통해 확보한 공모자금을 R&D(연구·개발) 투자에 쓸 예정이다. 로봇, 데이터센터, 모빌리티, 헬스케어 등 고정밀·고부가 시장으로 사업 영역을 확장할 계획이다.
-
'인적분할' 한화, 장 초반 27% 급등…매수세↑
한화가 25일 장 초반 27% 급등했다. 인적분할 후 주가 상승에 대한 기대감으로 매수세가 몰린 것으로 분석된다. 한화는 이날 오전 9시8분 기준 재상장 기준가(10만600원) 대비 2만7500원(27. 34%) 오른 12만8100원에 거래됐다. 한화는 지난 1일 인적분할을 단행했다. 한화비전·갤러리아·호텔앤드리조트·모멘텀·로보틱스 5사와 현금 약 1000억원이 신설 한화머시너리앤서비스홀딩스로 이관됐다. 존속법인은 이날 재상장해 방산·조선·에너지·금융 등 그룹의 핵심 자회사를 보유하게 됐다. 이날 재상장하는 존속법인의 가치 약 80%가 한화에어로스페이스에 집중되면서 방산·조선 중심으로 재편돼 오히려 경쟁력이 높아질 것이라는 전망이 나왔다. 미래에셋증권은 한화에 대한 투자 '매수' 의견을 유지하고 목표가를 18만5000원으로 상향 조정했다. 류제현 미래에셋증권 연구원은 "존속법인 순자산가치(NAV)는 18조12444억원으로 산정된다"면서 "하반기 연결 범위가 바뀌는데 축소분은 방산·조선 물량 증가가 상쇄할 것"이라고 예상했다.
-
오킨스전자, '세미콘 타이완 2026' 참가…글로벌 반도체 시장 공략 강화
반도체 검사 솔루션 전문기업 오킨스전자가 오는 9월 2일부터 4일까지 사흘간 대만 타이베이 난강전시장에서 열리는 대만 최대 반도체 전시회 '세미콘 타이완 2026(SEMICON Taiwan 2026)'에 참가한다고 25일 밝혔다. 국제반도체장비재료협회(SEMI)가 주최하는 세미콘 타이완은 세계 최대 파운드리(반도체 위탁생산) 및 후공정(OSAT) 생태계가 밀집한 대만의 대표 글로벌 전시회다. 올해 행사에는 전 세계 65개국에서 1300여 개 주요 반도체 소부장(소재·부품·장비) 기업과 10만 명 이상의 업계 전문가가 모여 역대 최대 규모로 치러질 예정이다. 오킨스전자는 이번 전시회에서 자체 개발한 번인 소켓(Burn-in Socket)을 비롯해 반도체 테스트용 소켓, 초정밀 커넥터 등 차세대 반도체 검사용 핵심 부품 라인업과 독자적인 공정 기술력을 대거 선보인다. 특히 AI(인공지능) 및 고성능 컴퓨팅(HPC) 기술 확산으로 반도체 미세화와 패키징 난도가 급상승함에 따라, 고온·고전압 환경에서도 뛰어난 내구성과 전기적 신뢰성을 확보한 고부가가치 테스트 솔루션을 집중적으로 홍보할 계획이다.
-
美 AI주 약세…삼전닉스 장초반 '흔들'
삼성전자와 SK하이닉스를 비롯한 'S7'이 25일 장 초반 동반 하락하고 있다. 간밤 뉴욕증시에서 반도체와 인공지능(AI) 관련 기업 등 기술주는 하락세를 나타냈다. 이날 오전 9시11분 현재 코스피 시장에서 반도체 투톱 SK하이닉스는 전 거래일 대비 9만1000원(5. 45%) 오른 158만원에 거래 중이다. 삼성전자는 1만원(3. 50%) 내린 24만8500원을 나타내고 있다. 삼성전자·SK하이닉스와 지분과 업무로 엮인 종목들도 일제히 낙폭을 키우고 있다. 이 시각 현재 SK스퀘어(-6. 13%), 삼성전기(-5. 39%), 삼성전자우(-2. 85%), 삼성생명(-2. 28%), 삼성물산(-1. 65%), 등 순으로 약세다. 지난 24일(현지시간) 뉴욕증시에서 기술주 중심의 나스닥 종합지수는 전장보다 200. 26포인트(0. 76%) 내린 25,980. 19로 마감했다. 엔비디아와 마이크론테크놀로지, 브로드컴 등 주요 반도체주가 모두 내렸다. 이번주 실적 발표를 앞둔 엔비디아는 7거래일째 하락세를 나타냈다.
-
에스에너지, 넥센타이어 지붕 태양광에 'BC 모듈' 공급… 설비용량 62.8%↑
신재생에너지 전문기업 에스에너지가 차세대 고효율 태양광 패널인 후면전극(BC) 모듈을 넥센타이어 창녕공장 지붕 태양광 리파워링(노후 설비 고효율 교체) 프로젝트에 공급한다고 25일 밝혔다. 모듈 납품은 오는 9월 진행될 예정이다 이번 프로젝트는 기존에 가동 중이던 공장 지붕 태양광 발전설비를 차세대 고효율 모듈로 전면 교체해, 한정된 지붕 면적 내 발전 효율과 설비용량을 극대화하는 사업이다. 해당 현장은 과거 에스에너지가 모듈을 공급해 운영해 온 곳으로, 장기간 축적된 발전소 운용 신뢰성과 시공 경험이 차세대 고부가가치 제품의 후속 교체 수주로 직결됐다는 점에서 의미가 크다. 이번 수주의 핵심 동력은 에스에너지 BC 모듈의 독보적인 출력 밀도다. 후면전극 모듈은 햇빛을 가리는 전면 전극을 셀 후면에 배치해 빛을 받아들이는 수광 면적을 최대로 넓힌 첨단 제품이다. 동일한 면적에서 일반 모듈 대비 훨씬 높은 출력을 낼 수 있어, 단위 면적당 발전 효율을 대폭 끌어올릴 수 있다. 공장 지붕 태양광은 부지 확장이 불가능해 단위 면적당 출력 밀도가 프로젝트 전체의 경제성을 좌우한다.
-
"한화, 인적분할 후 방산·조선으로 공백 메워 목표가 18.5만원으로↑"
미래에셋증권이 한화의 인적분할 후 방산 분야에서 공백을 메우고 자사주 소각으로 주주환원도 커질 것이라며 목표주가를 상향 조정했다. 류제현 미래에셋증권 연구원은 25일 리포트에서 "이달 1일 인적분할로 한화비전·갤러리아·호텔앤드리조트·모멘텀·로보틱스 5사와 현금 약 1000억원이 신설 한화머시너리앤서비스홀딩스로 이관됐고 존속법인은 이날 재상장해 방산·조선·에너지·금융 등 그룹의 핵심 자회사를 보유하게 된다"며 투자 '매수' 의견을 유지하고 목표주가를 18만5000원으로 높였다. 이날 재상장하는 존속법인의 가치 약 80%가 한화에어로스페이스에 집중되면서 방산·조선 중심으로 재편돼 오히려 경쟁력이 높아질 것이라는 전망이다. 류 연구원은 "존속법인 순자산가치(NAV)는 18조12444억원으로 산정된다"며 "하반기 연결 범위가 바뀌는데 축소분은 방산·조선 물량 증가가 상쇄할 것"이라고 예상했다. 존속법인의 2분기 연결이익 합은 2조4085억원으로 전년동기대비 80% 증가해 사상 최대를 기록했다. 한화에어로스페이스가 58%, 한화솔루션이 200% 각각 전년동기대비 증가해 실적 개선을 견인했다.
-
"삼성SDI의 디스플레이 지분매각, 배터리 신규투자 의지"-다올
다올투자증권이 25일 삼성SDI에 대한 목표주가를 기존 대비 6. 5% 높은 82만원으로 상향했다. 삼성디스플레이(SDC) 지분 일부매각을 통해 설비투자 재원과 장부상 이득을 동시에 챙겼다는 평가다. 투자의견은 '매수'를 유지했다. 삼성SDI는 오는 27일 보유 중이던 SDC 지분을 SDC에게 장외처분 형식으로 일부 매각한다고 지난 21일 공시했다. 거래규모는 주당 34만원을 적용해 총 4조4500억원으로 산정했다. 매각을 마치면 SDC에 대한 삼성SDI의 지분율은 15. 2%에서 10. 2%로 조정된다. 유지웅 다올투자증권 연구원은 "(매각대상인) SDC 5% 지분은 SDC가 직접 매입한 뒤 소각하는 구조"라며 "이번 매각을 통해 삼성SDI는 신규 투자의지와 신규 투자에 대한 수요 타당성을 직접 공개한 것으로 판단하며, 국내 배터리 밸류체인 전반에도 수요확대 신호를 시사했다"고 밝혔다. 그러면서 "삼성SDI가 보유한 SDC 지분가치가 매각 전 기준 13조5000억원으로 현실화했고, 이는 그동안 평가받던 장부가액 11조2000억원을 20% 이상 상회하는 것"이라며 "매각대금은 일차적으로 삼성SDI의 미국 투자재원으로 활용될 가능성이 높고, 이는 지난해부터 이어진 대규모 영업적자로 인한 재무구조 불확실성을 단숨에 일축할 것"이라고 했다.
-
"한미약품, '근손실 없는 비만약' 기술 이전 성공… 목표가↑"-삼성
삼성증권이 25일 한미약품의 목표주가를 기존 50만원에서 61만원으로 높여 잡았다. 한미약품이 전일 비만 신약 후보 물질 'HM17321'를 수출했다고 밝히며 전체 파이프라인 가치가 올라간 영향이다. 다만 투자의견은 '매수'에서 보유'로 하향했다. 당일 주가가 30% 급등하며 단기 목표가 대비 업사이드(상승) 여력이 제한됐다고 판단했다. 전일 한미약품은 로슈 홀딩스(RHO GE) 자회사인 제넨텍에 비만 및 제2형 당뇨병, 심혈관질환 등 관련 대사질환 치료를 위한 신약후보 물질 HM17321(UCN2 유사체)의 독점 기술 수출 계약을 체결했다고 밝혔다. 한미약품은 제넨텍으로부터 1억9000만달러(약 2850억원)의 선급금을 수령한다. 총 계약 규모는 향후 임상 개발, 규제 승인, 상업화 마일스톤(단계별 기술료)을 포함해 최대 약 23억달러(약 3조5000억원)에 이른다. 제품 출시 이후 별도의 로열티(경상기술료)를 수취할 예정이다. 서근희 삼성증권 연구원은 "HM17321이 P1 초기 단계임에도 대규모 계약이 체결된 것은 기존 GLP-1 계열 비만약의 한계인 근손실(체지방량 감소)을 보완하며 체중 감량과 근육 보존을 동시에 잡는 차세대 비만 치료 패러다임의 가치를 높게 평가했기 때문"이라고 말했다.
-
현대건설, 원전 역량 주목…원전 투자 중요 구간-KB증권
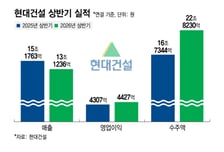
KB증권이 올해 하반기 다시 원전주에 주목할 필요가 있다며 현대건설의 원전 건설 역량이 다시금 주목받을 것이라고 25일 분석했다. 투자의견과 목표주가는 각각 '매수', 17만원을 유지했다. 장문준 KB증권 연구원은 "하반기 주가가 부진했으나 2026년 하반기~2027년은 원전 투자에 있어 가장 중요한 구간"이라고 말했다. 장 연구원은 "DOE(미국 에너지부) 175억달러 공급망 대출(Supply Chain Loan) 지원 결정에 따라 하반기부터 미국 전력사업자들의 신규 원전 추진 선언이 기대된다"며 "현대건설의 핵심 파트너인 홀텍의 IPO(기업공개), 팰리세이드 원전 재가동, SMR(소형모듈원자로) 착공이 맞물릴 것으로 기대된다"고 했다. 이어 "하반기 중에 한국의 미국 원전 산업 투자 윤곽 역시 드러날 것"이라고 했다. 그러면서 "한국 대표 원전 기업이자 글로벌 원전 기업으로 거듭날 현대건설을 변함없이 최선호주(가장 선호하는 종목)로 제시한다"고 했다.
-
넥스틴, 중국향 수주 지연…목표가↓-신한
신한투자증권은 넥스틴에 대해 중국향 수주가 지연되고 있다며 목표주가를 기존 8만8000원에서 4만원으로 55% 내린다고 25일 밝혔다. 다만 매수 투자의견은 유지했다. 넥스틴의 올해 2분기 매출은 전 분기 대비 162. 7% 증가한 208억원, 영업이익은 -8억원으로 적자를 이어갔다. 신한투자증권은 하반기 국내 고객사향 크로키 장비 공급이 이어지는 가운데 넥스틴이 4분기 신규 고객사향으로 이지스3 장비를 첫 출하할 것으로 예상했다. 기존 장비 대비 ASP(평균판매가격)가 1. 5배 이상 높은 것으로 추정해 수익성 개선에 기여할 수 있다고 봤다. 신한투자증권은 또 아이리스 장비 공급 가능성도 높아진 상황이라고 전망했다. 송혜수·김형태 신한투자증권 연구원은 "국내 고객사향 이지스2, 크로키 장비 공급 확대와 함께 신규 고객사향 이지스2 장비 첫 출하가 개시된 점은 긍정적"이라며 "하지만 중국 공장 가동 지연에 따른 중국향 수주 공백이 지속돼 이익 개선은 제한적일 것"이라고 말했다.
-
"삼성물산, 밸류에이션 매력·주주환원 확대…목표가↑"-흥국
흥국증권은 25일 삼성물산의 높은 밸류에이션 매력과 견조한 실적 모멘텀, 주주환원 확대 등이 주가 재평가로 연결될 것이라고 분석했다. 이에 목표주가를 기존 45만원에서 54만원으로 상향하고, 투자의견 '매수'를 유지했다. 박종렬 흥국증권 연구원은 "지난 7월 말을 저점으로 계열사 지분(삼성전자, 삼성생명, 삼성에스디에스, 삼성E&A 등) 가치 상승을 감안해 목표주가를 상향 조정했다"며 "최근 주가 반등에도 12개월 예상 기준 PBR(주가순자산비율)은 0. 9배 수준이고, NAV(순자산) 대비 할인율도 57. 9%로 여전히 저평가돼 있다"고 말했다. 이어 "양호한 실적과 주주환원 확대를 통한 주가 재평가 가능성은 열려 있다"고 판단했다. 삼성물산의 3분기 실적이 성장할 것이라고 전망했다. 박 연구원은 삼성물산의 3분기 연결 기준 영업이익이 전년 동기 대비 12. 6% 증가한 1조1000억원, 매출액이 12. 4% 증가한 11조4000억원을 기록할 것이라고 예상했다. 박 연구원은 "전분기와는 달리 모든 사업 부문의 외형과 영업이익이 탄탄한 성장세를 기록할 것"이라며 "올해도 바이오가 주도하는 상황에서 건설, 상사, 패션, 레저, 식음 등 전 사업 부문의 개선으로 이익창출력은 더욱 탄탄해질 것으로 전망한다"고 말했다.
-
에이치피오, 자사주 19만주 소각 결정 …주주환원 확대
- 에이치피오는 24일 이사회를 열고 보유 중인 자기주식 19만1003주 전량을 소각하기로 결정했다고 밝혔다. 약 5억5000만원 규모다. 해당 자기주식은 지난 3월부터 5월까지 주주가치 제고를 목적으로 취득한 물량이다. 소각 예정일은 오는 9월 11일이다. 에이치피오는 실적 성장을 기반으로 주주환원 정책을 지속적으로 확대하고 있다. 앞서 회사는 지난해 9월 약 90억 원 규모의 자기주식 79만6011주를 소각했으며 올해는 배당성향 29%의 고배당 정책을 실행한 바 있다. 회사는 지속적인 주주환원 정책을 뒷받침하는 기반으로 탄탄한 실적을 꼽았다. 에이치피오는 주요 자회사들의 견조한 외형 성장에 힘입어 올해 상반기 매출 1418억 원을 기록, 역대 최대 매출을 경신했다. 영업이익은 72억원 수준이다. 에이치피오를 비롯한 주요 계열사들은 하반기 신규 제품 출시를 통해 성장세를 이어갈 계획이다. 에이치피오는 국내 생산 제품의 매출 비중을 확대해 원가 경쟁력을 높이고 비오팜은 해외 수출 확대를 통해 고환율 기조가 지속되는 상황을 매출 성장과 영업이익률 개선의 기회로 적극 활용할 방침이다.