하스(4,085원 ▼40 -0.97%)의 실적 성장에 경고등이 켜졌다. 지난 3년간 매출이 정체된 데 이어 올해는 역성장 우려에 직면했다. 상반기까지 영업손실을 기록하며 적자 전환 가능성도 제기된다. 글로벌 치과 소재 시장에서 차별화된 품질을 앞세워 경쟁력을 회복할 수 있을지가 관건이다.
하스는 건식 가공이 가능한 치과용 리튬 디실리케이트 소재 신제품 '앰버 드라이밀'(Amber DryMill)의 글로벌 시장 진출에 집중하고 있다고 29일 밝혔다. 이와 함께 반도체 패키징용 유리기판 등 첨단산업 분야로 사업 영역을 확장해 성장동력을 추가하겠다고 강조했다.
하스의 주력 사업은 치과용 글라스세라믹(유리) 보철수복 소재다. 나노 크기의 리튬디실리케이트 결정화 유리 기술을 기반으로 한 고강도 심미 소재 '앰버 밀'(Amber mill)이 대표 제품이다. 자연치아와 유사한 심미성과 상대적으로 뛰어난 물성을 갖췄단 설명이다.
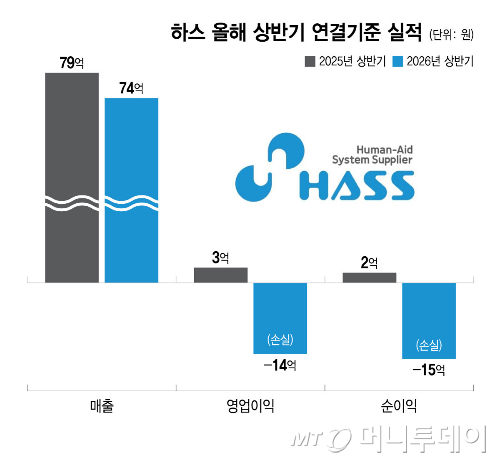
하지만 최근 글로벌 치과 소재 시장에서 중국산 저가 제품과 경쟁이 심해지며 실적 성장에 애를 먹고 있다. 유럽과 남미 등 주요 시장에서 가격 경쟁력이 뛰어난 중국산 제품의 점유율이 상승한 영향으로 풀이된다. 2023년부터 지난해까지 3년 연속 매출액은 160억원대에 머물렀다. 올해 상반기 매출액은 74억원으로 전년 동기 대비 약 6.4% 줄었고, 영업손실 14억원으로 적자로 전환했다. 북미 주요 유통사와 거래 확대 협의가 지연된 데다 신제품 개발 비용 등이 반영되며 수익성이 악화했다.
하스는 지난 7월 국내에 출시한 앰버 드라이밀에 대해 치과 시장의 관심이 큰 만큼 성장 정체를 벗어나는 데 힘이 될 것이라고 진단했다. 건식 가공의 편의성과 글라스세라믹 특유의 심미성을 결합한 제품으로 경쟁력이 뛰어나다고 설명했다. 내년 3월 글로벌 시장에 출시하기 위한 해외 인허가 절차를 추진하고 있다.
중장기적으로 사업 영역 확장도 준비한다. 하스는 치과용 소재 기술력을 토대로 반도체 패키징용 유리기판 관련 소재 및 가공 기술을 개발할 계획이다. 또 현재 13.5나노미터 극자외선(EUV) 검사장비의 광학계에 적용할 저열팽창 결정화 유리 소재 개발 과제를 수행하고 있다. 치과용 보철 소재 사업에서 축적한 유리 소재 설계 및 가공 기술을 첨단산업 분야로 활용 범위를 넓히겠단 전략이다.
하스는 신성장동력을 확보하는 동시에 주주가치 제고 정책을 병행하고 있다. 올해 30억원 규모의 자기주식(자사주) 취득 신탁계약을 체결한 데 이어 10억원 규모의 추가 취득을 진행하고 있다. 주주친화정책을 통해 주주가치를 높이고, 기업의 본질적인 가치 향상을 위한 사업 경쟁력 강화에 힘을 쏟겠단 목표다.
독자들의 PICK
지금 2,296명 읽는 중
하스 관계자는 "올해 출시한 앰버 드라이밀은 습식 가공 중심의 기존 공정에서 발생하는 장비 및 작업상 제약을 줄이는 데 초점을 맞춘 신제품으로 치과기공사 등 관련 업계로부터 반응이 좋다"며 "국내 시장의 긍정적인 초기 반응을 실제 주문과 반복 구매로 연결하고, 해외 인허가 및 유통망 확대를 통해 글로벌 시장 공략에 나설 것"이라고 말했다.
이어 "더 나아가 유리기판과 광학 소재 분야로 사업 영역을 확장하기 위해 연구개발과 기술 검증을 거쳐 사업화 가능성을 점검할 것"이라며 "이를 통해 치과 소재 사업의 경쟁력을 강화하고 미래성장동력을 추가하겠다"고 덧붙였다.