

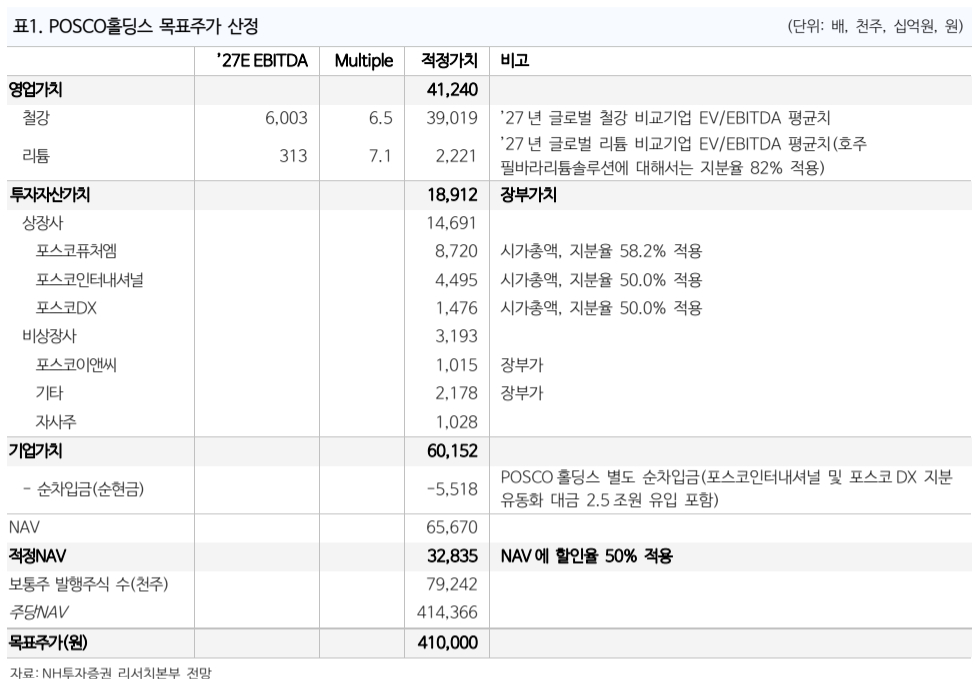
NH투자증권은 POSCO홀딩스(266,500원 ▼16,500 -5.83%)에 대해 리튬가격 하락과 철강 가격 상승 속도가 예상보다 더뎌 내년 영업이익 전망치를 하향하면서 목표주가는 기존 45만원에서 41만원으로 내린다고 3일 밝혔다.
POSCO홀딩스의 올해 3분기 영업이익은 전 분기 대비 15.4% 증가한 9450억원으로 시장 평균 전망치를 웃돌았다. 일회성 보상금을 제외하면 NH투자증권의 추정치와 근접했다.
다만 NH투자증권은 POSCO홀딩스의 4분기 영업이익에 대해선 전 분기 대비 45.9% 감소한 5113억원으로 시장 전망치를 밑돌 것으로 예상했다. 철강재 판가의 추가 인상이 예상되지만 광양 고로 대규모 개보수 영향으로 판매량이 크게 감소할 것으로 봤다.
최영광 NH투자증권 연구원은 "리튬 가격 약세로 인한 이차전지소재 부문 수익성 약세가 4분기까지 이어질 것으로 보이지만 내수 중심의 철강 가격 인상과 리튬 사업의 확장은 지속될 것"이라며 "목표가에는 일부 광산들의 가동 재개로 인한 리튬 가격 하락 영향과 철강 가격 상승 속도가 예상보다 더딘 점, 상장 자회사들의 주가 하락에 따른 투자자산가치 하락을 반영했다"고 말했다.