

IPO 제도 개편
기관들 장기간 매도 제한 부담
실적·성장성 갖춘 우량주 선호
정작 중소형사 자금 조달 험로
정부가 코스닥 기업에 코스피보다 높은 공모주 사전배정 한도를 주기로 했지만 정작 자금조달이 절실한 중소기업에는 '그림의 떡'이 될 수 있다는 우려가 나온다. 배정기회가 늘어도 장기간 주식을 팔 수 없는 부담 때문에 기관투자자들이 성장성과 수익성이 높은 우량기업에만 몰릴 수 있어서다.
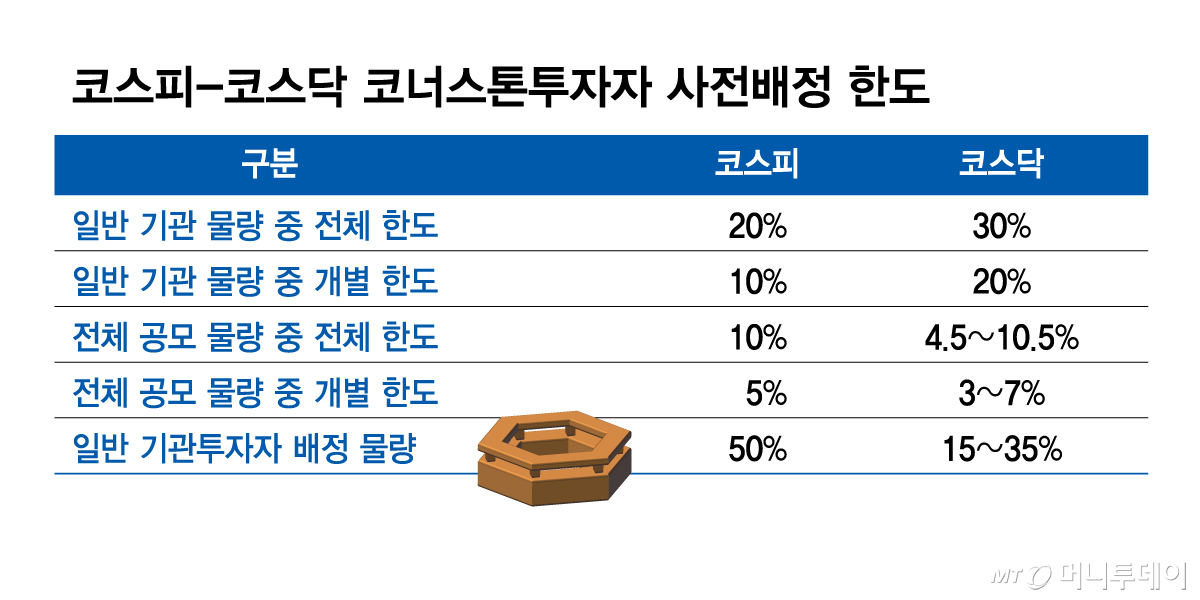
3일 금융위원회에 따르면 이날 국무회의에서 의결된 자본시장법 시행령 개정안은 코너스톤 투자자 사전배정 한도를 일반 기관투자자 배정물량의 최대 30%(코스닥)로 코스피(20%)보다 높게 정했다. 공모규모가 작은 코스닥 기업도 장기투자 기관을 확보하기 쉽도록 하려는 취지다. 하지만 코스닥은 정책펀드 몫이 많아 일반 기관투자자 몫 자체가 적다. 전체 공모주 물량으로 환산하면 코스피는 최대 10%, 코스닥은 4.5~10.5%로 실제 비중에선 큰 차이가 없다.
문제는 배정기회가 늘어난다고 실제 투자할 기관까지 증가하는 것은 아니라는 점이다. 코너스톤 투자자는 배정받은 주식을 최장 10개월 동안 팔 수 없어 그사이 주가가 떨어져도 손실을 줄이기 어렵다. 기관은 장기간 주식을 팔 수 없는 만큼 기업의 성장성과 수익성뿐 아니라 상장 이후 주가변동 위험까지 따질 수밖에 없다.
이런 부담은 중소형 코스닥 기업에 더 큰 걸림돌이 될 수 있다. 실적이 안정적이고 기업가치를 평가하기 쉬운 기업과 달리 사업전망이 불확실한 중소형 기업은 기관의 장기투자 약속을 받아내기 어렵다. 공모규모가 작은 기업은 배정한도를 높여도 실제 배정할 수 있는 주식수가 적다는 한계도 있다. 기관 입장에서는 확보할 수 있는 물량은 많지 않은데 장기간 매도제한까지 감수해야 하는 셈이다.
제도를 먼저 운용한 홍콩에서도 장기보유 부담이 기관참여를 가로막을 수 있다는 문제가 제기됐다. 홍콩거래소는 2024년 12월 공식협의 문서에서 6개월 매도제한을 완화하면 코너스톤 투자자로 참여하려는 기관이 늘어날 수 있다는 시장의견을 소개했다. 배정주식의 절반을 상장 3개월 후부터 팔 수 있도록 하는 방안도 검토했지만 단기차익을 노리는 투자자가 늘 가능성이 있다는 반론에 부딪쳐 기존 규정을 유지했다.
박상연 자본시장연구원 연구원은 '코너스톤 투자자 제도의 도입과 과제' 보고서에서 "장기간의 자금제약으로 코너스톤 투자자의 참여유인을 떨어뜨릴 수 있으므로 제도시행 이후 효과를 점검할 필요가 있다"고 밝혔다.
금융투자업계 관계자는 "안정적인 실적과 성장전망을 갖춘 코스닥 우량기업에는 도움이 되더라도 투자위험이 큰 중소형 기업에는 혜택이 제한될 수 있다"며 "정부가 코스닥의 배정한도를 더 높였지만 정작 자금조달 지원이 필요한 기업들이 제도를 얼마나 활용할 수 있을지가 관건"이라고 말했다.