

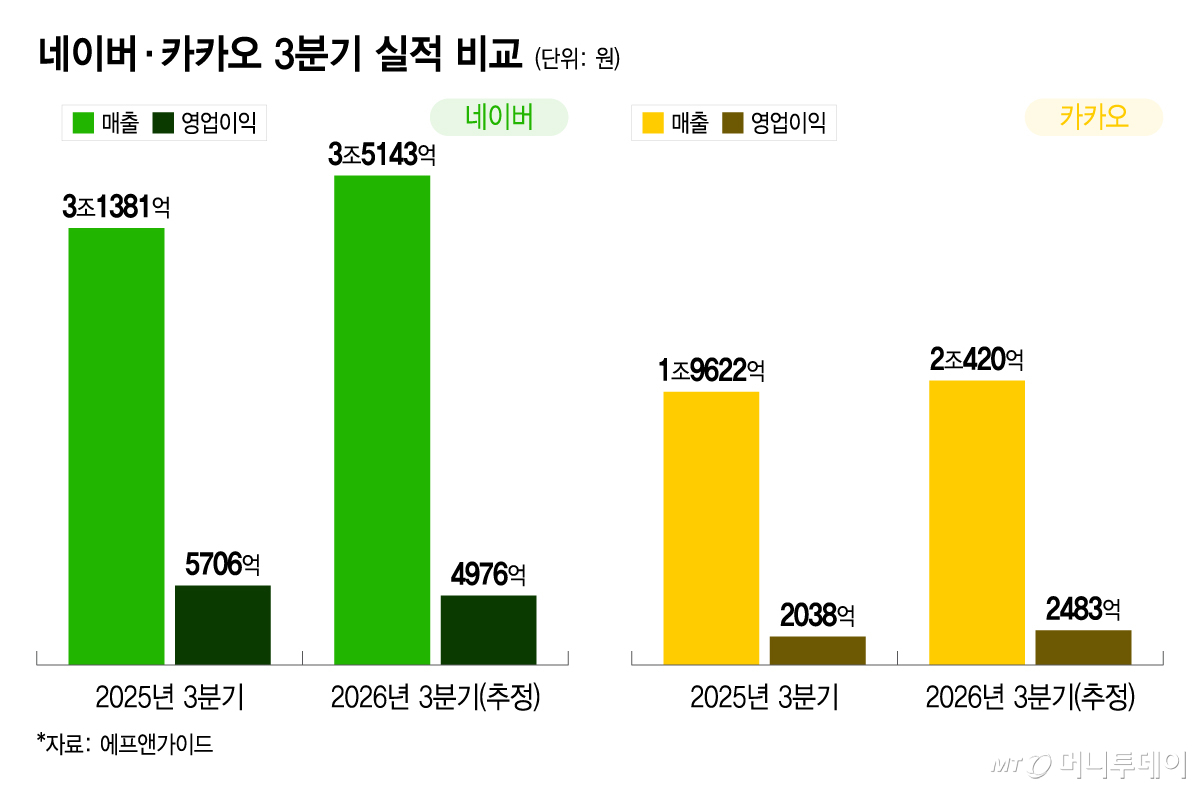
네이버(NAVER(169,000원 ▼6,400 -3.65%))와 카카오(28,800원 ▼900 -3.03%)의 3분기 실적이 엇갈릴 전망이다. 네이버는 외형이 성장하는 대신 수익성이 떨어지고, 카카오는 매출이 소폭 증가에 그치는 반면 영업이익 증가율이 두자릿수일 것으로 기대된다. 향후 실적의 핵심은 AI 사업의 진척 상황과 수익성이다.
4일 금융정보업체 에프앤가이드에 따르면 네이버의 연결기준 3분기 매출은 3조5143억원으로 전년 동기 대비 12.0% 증가할 전망이다. 영업이익은 4976억원으로 같은 기간 12.8% 감소가 예상된다. 카카오는 매출과 영업이익이 각각 2조484억원, 2483억원으로 전년 동기 대비 각각 4.4%, 11.0% 증가할 전망이다. 카카오의 전년 동기 대비 증가율은 카카오게임즈(11,990원 ▲390 +3.36%)와 카카오헬스케어를 매각하면서 중단 영업 손익을 반영해 재작성한 실적을 기준으로 계산했다.
네이버의 매출 증가는 주요 사업인 광고·커머스 사업과 글로벌 C2C(개인 간 거래) 플랫폼의 성장 덕분이다. 한화투자증권은 네이버가 3분기 글로벌 C2C 부문에서 전년 동기 대비 63.0% 증가한 4090억원의 매출을 기록할 것으로 전망했다. 플랫폼 광고 매출도 1조4960억원으로 같은 기간 7.0% 증가할 것으로 예상했다.
다만 매출 성장세보다 비용 증가 속도가 가팔라 영업이익률은 낮아질 전망이다. AI DC(AI 데이터센터), GPU(그래픽처리장치) 등 AI 투자와 감가상각비가 증가하고 오프라인 결제 단말기 'Npay 커넥트' 보급이 늘어나면서다. 커머스 프로모션 비용, 스포츠 중계권료 등 제반 비용도 반영됐다.
고준혁 신한투자증권 연구원은 리포트를 통해 "수익성 악화는 커머스 프로모션 증가와 Npay 커넥트 단말기 설치 비용 증가가 원인"이라며 "2027년 상반기 55㎿(메가와트) 규모 컴퓨팅 공급 개시와 인프라 투자 비용 상승세 둔화로 정상화될 것"이라고 분석했다.
카카오는 광고·커머스(톡비즈) 등 플랫폼 사업이 매출 증가세를 이어가지만, 성장률은 둔화할 전망이다. 지난해 집행됐던 민생회복 소비쿠폰 관련 메시지 광고의 기저효과 탓이다. 9월 추석 연휴로 인한 영업일수 감소도 영향을 미쳤다. 증권가는 증권 거래대금 감소, 이동 수요 둔화 등으로 카카오페이, 카카오모빌리티 등 자회사 실적 성장세도 둔화할 것으로 예상한다.
신은정 DB증권 연구원은 "상반기 안정적인 성장을 보이던 플랫폼 매출 성장률이 소폭 둔화하며 기대치보다 낮은 이익이 예상된다"면서 "광고는 피드형 광고 상품 중심으로 물량이 확대되고 있지만, 비즈니스 메시지 광고가 기저 효과와 휴일 영향으로 전년 동기 대비 13% 성장에 그칠 전망"이라고 밝혔다.
독자들의 PICK
지금 660명 읽는 중
3분기 실적 발표에서 주목할만한 점은 AI 사업의 진척상황과 수익성이다. 네이버는 브룩필드와 최대 90억달러(약 12조원) 규모의 컴퓨팅 인프라 확보 계약을 체결하고 엔디비아와 함께 1GW(기가와트)급 AI 팩토리 사업을 추진 중이다. 카카오는 AI 에이전트 등 B2C(기업-소비자 간 거래) 사업에 집중한다.
선유진 LS증권 연구원은 네이버에 대해 "55㎿에 대한 고객 확보와 계약 조건, 수요, 계약기간, 공급가격 등 조건이 장기 지급의무에 얼마나 부합하는지가 AI 팩토리 사업의 수익성과 현금흐름을 좌우할 전망"이라고 분석했다. 신은정 연구원은 "주가 우상향을 위해서는 뚜렷한 AI 성과나 구체적인 수익 모델이 필요한 상황"이라고 밝혔다.