



지난 3월 말 금융소비자보호법(금소법) 시행 이후 은행에서 대출을 받았다가 2주 이내 철회하는 소비자가 급증했다. 시중은행들은 철회 가능한 기간 동안에만 대출을 당겨 투자를 한 뒤 이를 철회하는 일부 소비자의 '도덕적 해이'가 늘고 있다고 판단해 대응 방안 마련에 나섰다.
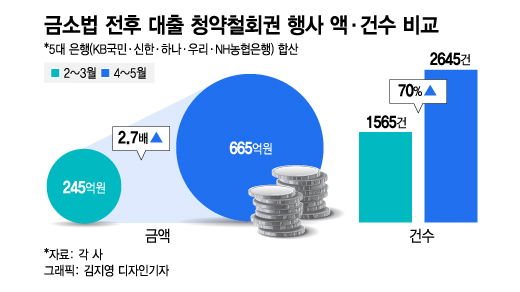
26일 5대 은행(KB국민·신한·하나·우리·NH농협은행)에 따르면 금소법 시행 이후 두 달 동안(3월25일~5월24일) 소비자가 청약철회권을 행사한 대출액은 총 665억원으로 나타났다. 금소법이 시행되기 직전 두 달간(1월25일~3월24일) 철회한 대출액 245억원의 약 3배에 달하는 규모다.
은행권은 금소법 시행으로 청약철회권 행사에 사실상 제한이 없어진 점을 이유로 분석한다. 2016년부터 은행은 자체적으로 소비자에게 대출 청약철회권을 보장해왔다. 공정거래위원회의 '금융사 표준약관'에 따라서다. 다만 공정위는 소비자의 권한 남용 방지를 위해 한 달에 한 번, 1년에 두 번까지 청약철회권을 보장했다. 철회 가능 대출금액도 담보대출은 2억원, 신용대출 4000만원까지로 정했다.
이와 달리 금소법은 철회 요구 건수 등 제한을 명시하고 있지 않다. 금소법에 따르면 소비자는 대출 청약 후 14일 이내 철회할 경우 대출 이용 기간만큼만 이자를 납부하면 중도상환수수료 등을 지불하지 않는다. 대출 관련 기록도 삭제돼 신용등급에 영향도 없다. 이렇다 보니 금소법 시행 이후 두 달 동안 대출 청약철회권 행사 건수가 직전 두 달에 비해 70% 늘어난 것이다.
은행은 이런 일부 소비자들의 '도덕적 해이' 우려를 제기한다. 대출을 받아 2주 이내로만 투자에 활용해 이익을 본 후, 대출을 철회하는 '악용' 가능성이 높다는 것이다. 한 시중은행 관계자는 "사정이 있어 대출 청약을 철회해야 했던 고객들은 이전에도 철회권을 행사했는데 법 시행 이후 사정 있는 고객이 갑자기 늘었을 리 없다"며 "허수가 늘었다는 뜻이고 악용 우려가 있다는 것"이라고 말했다.
대출 청약철회권 악용 의심 정황도 포착됐다. 지난 3일 SK아이이테크놀로지(SKIET) 공모주 청약 증거금 환불일자에 맞춰 철회권 행사가 급증한 것이다. 5대 은행의 4~5월 일 평균 대출 청약철회권 행사 건수와 액수는 각각 63건, 16억원이었지만 3일에는 271건, 92억원으로 나타났다. 건수는 4배, 액수는 6배다. 신용대출 등을 받아 공모주 청약 증거금으로 쓴 후 당첨되지 않자 대출을 철회한 것으로 볼 수 있는 대목이다.
금융당국은 뒤늦게 시행령과 감독규정을 통해 한 달에 한 번만 철회권을 보장키로 했지만, 업계는 충분치 않다는 반응이다. 금융권 관계자는 "연 행사 건수나 철회 가능 금액 제한이라도 둬야 한다"며 "매달 청약철회권을 행사할 수 있는 것은 단기 투자에 활용하는 데 제약이 없는 수준"이라고 말했다.
독자들의 PICK
지금 351명 읽는 중
은행들은 자체적인 대응 방안을 강구한다. 한 은행은 소비자가 대출 청약철회권을 행사한 뒤 1개월 이내 같은 상품에 대해 다시 철회를 요구할 경우 받아들이지 않기로 했다. 4월 말에 신용대출을 철회한 소비자가 5월 초에 또다시 신용대출을 받은 후 철회를 요구하면 거부하는 식이다. 또 다른 은행은 지점 직원을 대상으로 소비자가 반복적으로 청약철회권을 행사할 경우 대응 방침을 교육하고 있다.
일각에선 당국이 근본적인 대책을 내놔야 한다는 지적이 나온다. 한 금융권 관계자는 "당국이 실효성 있는 제한을 두지 않고 있어 은행들이 눈치만 보면서 악용을 막기 위한 자체 가이드라인을 세우고 있다"며 "이는 일시적인 대응에 불과할 뿐 아니라 실제 대출 청약철회권이 필요한 실수요자들이 오히려 권리를 행사하지 못하게 되는 부작용을 낳을 수 있다"고 말했다.