[저축보험 5% vs 적금 4%]5년만기 경우 3·5년납 모두 적금이 유리
5년 만기 고금리 저축보험의 실질 이자가 정기적금보다 50%나 적은 것으로 나타났다.
22일 전국은행연합회에 따르면 5년만기 정기적금 중 최고 금리를 주는 상품은 우리은행의 우리사랑정기적금이다. 기본금리는 4.3%지만 급여이체 및 주택청약종합저축 가입시 최고 연0.2%포인트를 우대해주므로 4.5%까지 받을 수 있다.
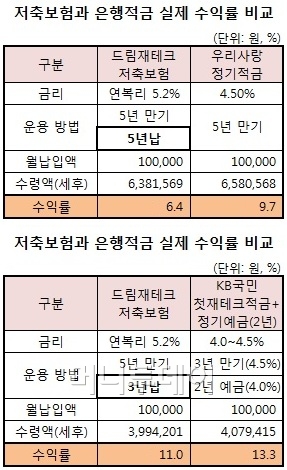
우리사랑정기적금에 월 10만원씩 납입할 경우 세후 만기지급액은 658만568원이다. 5년간 수익률은 9.7%다.
반면 최근 5년간 연복리 5%를 하회한 적이 없어 고금리 상품으로 시중은행에서 가장 많이 판매된 드림재테크저축보험(연복리 5,2%, 최저보증이율 4.0%)의 수익률은 6.4%에 그치는 것으로 나타났다.
현재 공시이율인 연복리 5.2%는 매월 바뀌지만 5년 내내 변동이 없다는 가정하에 계산된 예상 만기 지급액은 645만1027원(세전)이다. 세후 지급액은 638만1569원.
적금과 저축보험의 수익률 차이는 3.3%포인트. 적은 것 같지만 이자만 놓고 비교하면 차이가 크다.
소비자가 실제로 손에 쥐게 되는 적금의 이자는 58만원이지만 저축보험은 38만원 수준으로 20만원 차이난다. 같은 기간, 같은 금액을 적립했는데 적금의 수익률이 저축보험보다 50%나 높은 셈이다.
5년만기 적금이 많지 않으므로 정기적금(4.5%)과 정기예금(4.0%)을 같이 운용한다고 가정해도 결과는 비슷하게 나온다.
우선 3년짜리 적금을 들고 만기가 되면 다시 2년짜리 적금을 든다. 단 3년짜리 적금 만기금은 정기예금(4%)에 가입하는 조건이다.
매월 10만원씩 3년간 납입한 후 2년간 정기예금으로 굴릴 경우 만기시 세후 금액은 407만9415원이다. 여기에 2년간 정기적금 만기금 249만7969원(세후)을 더하면 총 657만7384원이 된다. 이자는 57만7000원, 수익률은 9.6%다. 금리가 더 높은 정기예금 상품에 가입한다면 5년짜리 적금보다 수익률을 더 높일 수도 있다.
저축보험의 수익률이 적금보다 떨어지는 것은 보험의 경우 원금(납입금)에서 사업비를 제하기 때문이다. 10년 만기가 아닌 보험상품의 경우 비과세 혜택이 없기 때문에 사실상 수익률은 예·적금상품보다 떨어진다는 말이다.
독자들의 PICK
지금 1,955명 읽는 중
특히 보험의 경우 중도해지 시에는 원금에 손실이 발생할 수 있으므로 주의해야 한다.
한편 '3년납 5년만기'로 매월 10만원씩 납입하는 경우에는 수익률 차이가 2.3%포인트 정도로 좁혀진다. 드림재테크저축보험(연복리 5,2%, 최저보증이율 4.0%)의 경우 세후 환급액은 399만4201원으로 수익률은 11.0%다. 이자는 39만4000원.
3년 정기적금(4.5%)후 2년 정기예금(4%)을 했을 때 얻는 세후 만기금은 407만9415원으로 수익률은 13.3%다. 이자는 47만9000원 수준으로 저축보험보다 8만5000원 정도(22%) 더 많다.