

검색
JB금융지주
25,600
50 (-0.19%)
-
"주식 계좌 열기 겁난다" 韓증시 4% 와르르...개미 '눈물의 물타기'
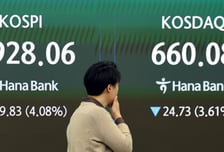
코스피 시장이 20일 장중 4%대 급락을 빚으며 지수 4900 문턱을 오가고 있다. 간밤 앤트로픽 상장·AMD 공매도 보고서로 발생한 기술주 자금이탈 파장이 국내까지 이어졌다. 시장에선 또다시 인공지능(AI) 트레이드가 급랭했다는 분석이 이어진다. 이날 오후 1시 코스피 지수는 전 거래일 대비 223. 84포인트(4. 36%) 내린 4914. 05다. 낙폭이 최근 2거래일 누적 상승폭(169. 41포인트)보다 넓어졌다. 한국거래소는 오전 11시54분 프로그램 매도호가 일시효력정지(매도 사이드카)를 발동했다. 코스피 시장에서 한국거래소·넥스트레이드 누적 기준 개인은 1조9413억원, 기타법인은 3337억원어치를 순매수하고 외국인은 1조4784억원, 기관은 8107억원어치를 순매도했다. 코스닥 시장도 동반급락을 면치 못했다. 지수는 28. 90포인트(4. 22%) 내린 655. 91이다. 개인이 3122억원어치를 순매수하고 외국인이 2651억원, 기관이 348억원어치를 순매도했다. 반도체 대형주와 소부장(소재·부품·장비)주가 나란히 뒷걸음하며 지수 하방압력을 가중하고 있다.
-
JB금융지주, 주주환원 고려하면 저평가 구간…목표가 4.1만-다올
JB금융지주가 최근 주가 조정 영향으로 밸류에이션 매력이 부각된 상태라는 분석이 나왔다. 김지원 다올투자증권 연구원은 28일 리포트에서 "JB금융지주에 대한 투자의견 BUY(매수)를 유지하고 목표주가를 기존 3만9000원에서 4만1000원으로 상향 조정한다"고 밝혔다. 김 연구원은 "올해 총주주환원율 전망치를 50%로 유지"한다며 "최근 주가 조정으로 PBR(주가순자산비율)이 0. 74배까지 낮아졌는데, PBR 1배 이하 구간에서는 해당 환원율이 고정될 것으로 예상한다"고 설명했다. 김 연구원은 "배당수익률은 5. 2%로 이점이 존재"한다며 "높은 ROE(자기자본이익률)와 주주환원 하방을 고려하면 밸류에이션 상승 여력이 커진 구간"이라고 했다. 다올투자증권은 JB금융지주가 고마진 대출 영업 확대를 기반으로 이익 체력이 개선될 것으로 내다봤다. 김 연구원은 "4분기 대출금리 리프라이싱 이후 마진 개선까지 더해지면 이자이익 체력 강점은 보다 부각될 것"이라며 "이는 JB금융지주가 업종 내에서 높은 ROE를 받는 이유다"고 했다.
-
"JB금융, 중립→매수…환원 대비 절대적 저평가"-미래에셋
미래에셋증권이 27일 JB금융지주에 대한 투자의견을 '중립'에서 '매수'로 두 단계 상향했다. 주가가 저평가 구간에 머무르는 가운데 자사주 추가매입 계획을 발표해 투자매력이 증가했다는 분석이다. 목표주가는 3만5000원을 유지했다. JB금융지주는 올해 2분기 지배주주순이익 2196억원을 기록했다고 지난 23일 공시했다. 전년동기 대비 5.7% 증가한 결과다. 이튿날 컨퍼런스콜에선 내년 1월까지 자사주 1000억원어치를 추가 매입하고, 그중 820억원어치는 연말까지 매입을 마치겠다는 계획을 밝혔다. 미래에셋증권은 JB금융지주의 분기 지배주주순이익이 컨센서스(2126억원)에 부합했다고 판단했다. 올해 주주환원율은 자사주 매입 기준 50%를 상회할 것으로 예상했다. 정태준 미래에셋증권 연구원은 "분기 그룹 순이자마진이 전분기 대비 1bp(0.01%포인트) 하락했지만, 대손비용률이 전분기 대비 10bp 개선된 점은 고무적" 이라며 "대손비용률의 절대적 수준이 높은 건 사실이지만, 그만큼
-
"수익성·주주환원 모두 매력적" JB금융지주 목표가↑-메리츠
메리츠증권이 JB금융지주의 목표주가를 기존 3만2000원에서 3만3500원으로 올렸다. 조아해 메리츠증권 연구원은 "예상 대비 개선된 자본비율 기반 주주환원 여력이 확대된 점을 반영해 목표주가를 상향한다"며 "업종 내 가장 높은 ROE(자기자본이익률)와 주주환원율 수준을 고려할 때 펀더멘털(기초체력) 기반 밸류에이션(실적대비 주가수준) 정상화 여력은 충분하다"고 말했다. JB금융의 지난해 4분기 지배주주순이익은 지난해 대비 15% 증가한 1317억원으로 컨센서스(평균 증권사 추정치)를 10% 웃돌았다. 비이자이익이 주효했다. 이자이익은 전년보다 8% 증가했다. 은행 대출성장률은 전분기와 유사한 수준이나 그룹 NIM(순이자마진)은 고수익 핵심자산 비중이 확대되면서 전분기보다 4bp(1bp=0.01%p) 상승했다. 회사는 올해 그룹 NIM 가이던스를 9bp 개선으로 제시했다. 비이자이익은 지난해 대비 138% 큰 폭으로 늘었다. 양호한 금융시장 환경을 기반으로 유가증권 손익(97%↑)뿐
머니투데이 종목정보 서비스는 정보를 제공하기 위한 것이며, 투자권유 또는 주식거래를 목적으로 하지 않습니다.
본 사이트에 게재되는 증시 정보는 오류 및 지연이 있을 수 있으며 그 이용에 따르는 책임은 이용자에게 있습니다. 또한 이용자는 제공 정보를 제3자에게 배포하거나 재활용할 수 없습니다.