

[오늘의포인트]
삼성전자와 SK하이닉스가 기관 매수에 힘입어 장중 반등에 나섰다. 이날 장 초반까지는 마이크론 실적 발표 여파로 보합권에서 등락했다. 증권가에선 대규모 설비투자(CAPEX)와 둔화한 매출총이익률 증가세가 반도체 업황에 대한 의구심으로 이어졌다는 분석이 제기됐다. 다만 마이크론이 장기공급계약 건수를 늘리는 등 메모리 공급 부족이 지속될 거라고 강조하면서 반도체 사이클은 지속될 거란 전망도 나온다.
1일 오후 1시53분 현재 삼성전자(276,000원 ▲7,500 +2.79%)는 전 거래일 대비 5000원(1.86%) 오른 27만3000원에 거래 중이다. SK하이닉스(1,833,000원 ▲57,000 +3.21%)는 3만6000원(2.0%) 상승한 181만2000원을 나타내고 있다. 삼전닉스에 대한 기관의 매도세가 차츰 잦아들면서 주가가 오르는 것으로 풀이된다. 한국투자증권 모바일트레이딩시스템(MTS)에 따르면 장중 가집계에서 기관은 오전 10시 25만1000주, 오전 11시20분 17만6000주, 오후 1시20분 3만1000주를 팔며 매도폭을 줄여나갔다. SK하이닉스 역시 5만5000주, 3만주를 팔다 1만주 매수로 전환했다.
이날 장 초반 삼성전자와 SK하이닉스는 보합권에서 거래됐다. 30일(현지 시각) 마이크론이 장 마감 후 시장 예상을 뛰어넘는 실적을 내놨음에도 국내 반도체 대형주들에게 훈풍이 미치지 않은 것으로 풀이됐다.
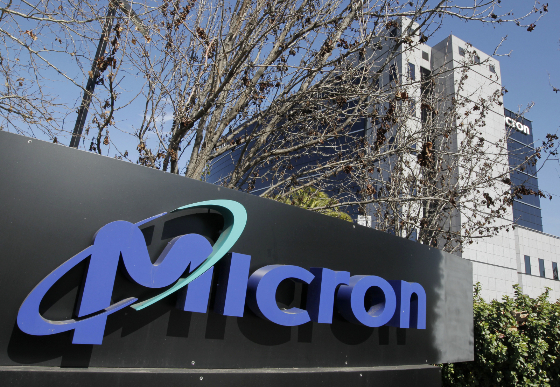
마이크론은 2026회계연도 4분기(6~8월) 조정 주당순이익(EPS)이 33.42달러라고 밝혔다. 이는 시장 예상치 31.72달러를 웃도는 기록이다. 매출액도 전년 동기 대비 379% 증가한 540억달러로 예상치 510억달러를 넘어섰다. 9~11월 매출 가이던스 역시 615억달러로 시장 전망치 570억달러를 상회했다. 다만 마이크론의 시간 외 주가는 1%대 내외에서 등락했다.
금융투자업계 전문가들은 이같은 호실적에도 시장 반응이 미지근한 배경에는 높아진 눈높이가 있다고 분석한다. 또 2027회계연도 1분기 매출총이익률 가이던스가 86.25%로 시장 예상치 86.4%를 소폭 밑돈 데다 설비투자(CAPEX)가 대폭 확대됐다는 점도 부담이 됐다는 분석이다. 마이크론은 내년 상반기에 약 250억달러를 투자할 계획으로, 이는 올해 연간 자본지출 규모에 육박한다.
허재환 유진투자증권 상무는 "설비투자가 예상보다 크게 늘어났고 매출 증가 속도가 점차 둔화할 수 있다는 우려가 시장에 퍼졌다"며 "메모리 업종은 설비투자가 늘어난 뒤 업황의 등락이 컸던 경험이 있어 '피크아웃'에 대한 경계가 계속되고 있다"고 말했다.
다만 마이크론은 컨퍼런스 콜에서 이번 실적이 단순한 메모리 가격 반등이 아니라 2027~2028년까지 공급 부족이 이어지는 구조적 사이클이라는 점을 강조했다. 실제로 마이크론이 발표한 구속력 있는 장기공급계약(SCA)은 기존 16건에서 26건으로 증가했다. 공급이 수요를 따라잡기엔 현재로서는 역부족이라는 의견도 내놨다.
독자들의 PICK!
증권가에서도 실적 서프라이즈에 대한 주가 반응이 둔해졌다고 해서 메모리 업황이 정점을 지났다고 보기는 이르다는 전망도 나온다. 메모리 업체들의 실적과 가이던스가 잇달아 시장 기대를 뛰어넘으면서 주가가 호재에 무감각해졌을 뿐, D램 사이클은 아직 중반에도 도달하지 않았다는 의미다.
김선우 메리츠증권 연구원은 "과거 스마트폰·PC 중심의 메모리 수요가 소비에 기반했다면 AI(인공지능) 고도화를 위한 기업 수요는 투자에 기반하고 있어 경쟁적인 지출이 불가피하다"며 "2024~2025년 제한적인 설비투자로 2027년까지 공급 제약이 이어질 가능성이 높은 만큼 올해 말부터 내년 초 메모리 가격이 추가로 상승할 수 있다"고 말했다. 이어 "이 과정에서 메모리 업체들의 2027년 이익 추정치가 다시 상향 조정되면서 주가의 강한 상승 동력이 될 것"이라고 내다봤다.