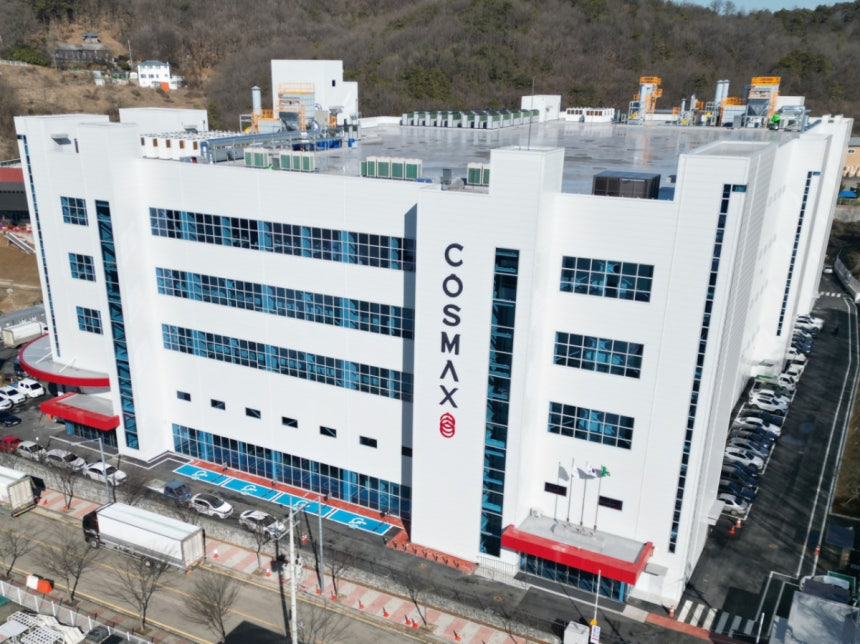
한국투자증권이 코스맥스(292,500원 ▲7,500 +2.63%)에 대해 투자의견 매수, 목표주가 38만5000원을 유지했다. 3분기 호실적이 4분기와 내년에도 이어질 거란 분석이다.
김명주 한국투자증권 연구원은 "양호한 화장품 수출과 글로벌 화장품 기업(MNC)의 ODM(제조자개발생산) 기업 협업 증가 등을 고려시 코스맥스의 4분기(전년대비 60%↑)·한국법인 매출 흐름은 견고할 것"이라며 "인디 고객사들의 K뷰티에 대한 수요가 폭발적으로 증가하고 있어 내년 매출도 전년대비 38% 증가하는 등 양호한 성장을 예상하며 영업이익률은 올해보다 2.9%포인트 개선된 7.3%로 예상한다"고 말했다.
한국 화장품의 전성기는 이제 시작이라는 평가다. K뷰티의 글로벌 인기가 과거처럼 짧은 사이클을 보일 거라는 시장의 우려가 존재하나 한국 화장품의 글로벌 입지가 높아졌고 수출 국가도 다변화했다는 설명이다. 지난 4월 한국은 역사상 처음으로 화장품 수출 1위 국가 타이틀을 확보했다. 지난 6월에는 다시 프랑스가 1위를 탈환했으나 올해 연말 쇼핑 시즌을 보내면서 한국이 다시 글로벌 1위 자리를 차지할 것으로 기대된다.
미국 대형 뷰티 유통업체 얼타뷰티가 C뷰티(중국계 화장품)에 대해 언급하면서 한국 화장품 산업에 부정적 영향을 줄 거란 우려도 나온다. 하지만 현재 K뷰티가 글로벌에서 프리미엄 제품으로 인식돼 있다는 점을 고려하면 단기간에 우려가 현실화하지는 않을 것으로 보인다. 만약 시장 예상과 달리 C뷰티가 빠르게 인기를 얻을 경우 코스맥스 중국법인은 이런 트렌드에도 혜택을 받을 수 있다.
김 연구원은 "3분기 일부 화장품 기업들이 시장의 높은 기대치에 부합하지 못하는 실적을 기록하며 화장품 섹터의 투자 심리가 훼손됐다"며 "업황의 잣대인 코스맥스를 포함한 OEM(주문자상표부착생산)·ODM 기업의 매출 흐름이 양호했고 4분기에도 그 흐름이 이어질 거란 점을 고려하면 화장품 섹터에 대한 투자 심리는 다시 회복될 것"이라고 했다.