
검색
한화투자증권
4,520
95 (-2.06%)
-
현대글로비스, 보스턴다이내믹스 지분 가치 기대-한화투자증권
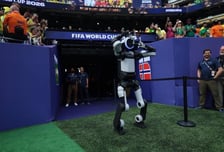
한화투자증권이 현대글로비스에 대해 목표주가를 38만원으로 1만원 상향했다. 투자의견은 '매수'를 유지했다. 24일 김성래 한화투자증권 연구원은 "본업에서의 매출 성장 및 증익 가시성과 함께 향후 BD(보스턴다이내믹스) 지분가치 증가에 대한 기대감은 기업가치 상승으로 연결될 것"이라고 했다. 김 연구원은 "BD 지분은 종전 11.25%에서 12.46%로 증가할 전망"이라고 했다. 이어 "현대차그룹의 BD 지분 증가는 8월 가동되는 RMAC(로봇 메타플랜트 응용 센터)을 통한 아틀라스(인간형 이족보행 로봇) 상용화 개발 진척도 가속화와 BD 가치 상승에 대한 기대감을 높인다"고 했다.
-
"현대백화점, 내수강세·인천공항 DF2 오픈 호조…목표주가 24만원"-한화
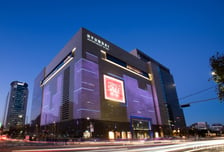
한화투자증권이 현대백화점의 내수강세와 인천공항 내 DF2 면세점 오픈으로 2분기 시장 전망치를 뛰어넘는 영업이익을 낼 것이라며 목표주가를 높였다. 이진협 한화투자증권 연구원은 30일 리포트에서 "현대백화점은 2분기 922억원의 영업이익을 기록하며 시장 전망치(828억원)을 상회할 것"이라며 투자 '매수' 의견을 유지하고 목표주가는 19만원에서 24만원으로 상향 조정했다. 이 연구원은 현대백화점과 면세점 두 부문의 수익성 개선을 전망했다. 2분기 백화점 영업이익은 1184억원, 면세점은 71억원으로 각각 예상했다. 이 연구원은 "백화점은 내수강세와 외국인 매출 성장에 힘입어 영업이익이 전년동기대비 71% 증가할 것"이라며 "1분기 이례적으로 경쟁사인 롯데쇼핑 대비 기존점 성장률이 약세를 보였는데 2분기부터 외국인 매출 성장세도 확장이 본격화되며 일시적으로 뒤집힌 성장률 순위(신세계 > 현대 > 롯데)가 정상화됐다"고 짚었다. 1분기 명동, 부산 상권 중심으로 외국인 매출이 성장해 현대
-
"SK이노베이션, 전통산업 정유 부문이 배터리 부진 상쇄"-한화
한화투자증권이 SK이노베이션에 대해 투자의견 중립, 목표주가 12만원을 유지했다. 이용욱·고예진 한화투자증권 연구원은 "정유 사이클은 긍정적"이라며 "2028년까지 수요 증가분이 공급 증가분을 초과하는 사이클에 진입해 당분간 견조한 흐름이 이어질 것"이라고 말했다. SK이노베이션의 지난해 4분기 영업이익은 2947억원으로 한화투자증권의 추정치(2846억원)에 부합했다. 배터리 부문은 4414억원 영업적자를 내며 추정치를 밑돌았다. 북미·아시아 지역 중심으로 판매량이 전분기 대비 20% 감소한 것으로 추정된다. 반면 정유부문은 정제마진이 개선되며 기대치를 크게 웃돌았다. 화학 부문도 운영 효율화를 통해 적자가 개선됐다. E&P(탐사·생산) 부문은 유가가 예상보다 강하게 유지되며 추정치를 소폭 상회했고 E&S 실적은 낮아진 추정치에 부합했다. 올해 1분기 실적은 영업이익 3812억원을 기록할 것으로 예상된다. 정유부문 영업이익은 4119억원으로 높은 수준의 정제마진이 지속되며 수익성도
머니투데이 종목정보 서비스는 정보를 제공하기 위한 것이며, 투자권유 또는 주식거래를 목적으로 하지 않습니다.
본 사이트에 게재되는 증시 정보는 오류 및 지연이 있을 수 있으며 그 이용에 따르는 책임은 이용자에게 있습니다. 또한 이용자는 제공 정보를 제3자에게 배포하거나 재활용할 수 없습니다.