

상장주관사 자율성 높인 IPO 제도 시행… 테슬라 요건·특례상장제도 시 '풋백옵션' 제공
금융당국이 적자 기업이라도 성장성이 유망하다면 코스닥 시장에 상장할 수 있도록 하는 '테슬라 요건'을 신설하고 상장주관사(IB)의 자율성을 확대한 수요예측 방식을 허용했다. 투자자 보호를 위해 테슬라 요건에 따라 상장되거나 완화된 수요예측 방식이 적용된 기업에 투자하는 일반청약자에 대해서는 환매청구권(풋백옵션)을 부여키로 했다.
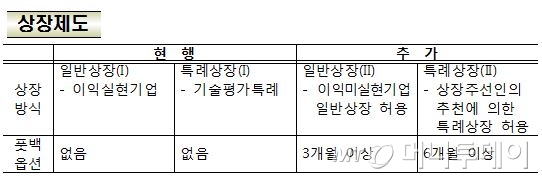
금융위원회는 5일 발표한 상장공모제도개편방안에서 성장성 있는 기업이라면 이익미실현 상태에 있더라도 코스닥 시장 상장을 통해 자본을 조달할 수 있도록 상장요건을 추가한다고 밝혔다.
시가총액 500억원, 직전년도 매출액 30억원, 직전 2년 평균 매출증가율이 20% 이상인 기업과 시가총액 500억원, 공모 후 주당순자산가치(PBR) 200% 이상인 기업은 이득이 나지 않더라도 상장이 허용된다. 단 시총 확보과정에서 무리한 공모가 산정이 이뤄지지 않토록 상장 후 3개월간 일반청약자에 대해 풋백옵션이 부여된다.
상장주관사 중심의 특례상장제도도 신설된다. 현행 기술평가 특례상장제도가 바이오기업에 편중됐다는 지적에 따른 것이다. 상장을 위한 재무조건을 갖추지 못했더라도 상장주관사 추천에 따라 상장이 가능해진다. 이 경우 상장주관사는 일반청약자에 6개월간 풋백옵션을 제공해야한다. 부실기업을 상장시킨 전례가 있는 주관사의 경우 향후 추천자격이 제한된다.
성장성 있는 기업을 판별하기 위해서는 별도의 질적심사 기준이 마련될 계획이다. 투자자 보호를 위해 반드시 필요한 경우를 제외하면, 테슬라 요건에 따라 상장된 기업에 대해서는 5년간 관리종목 지정 및 상장폐지 요건 중 매출과 이익 부분이 유예된다.
상장주관사의 자율성을 확대한 기업공개(IPO) 공모제도도 시행된다. 기존 제도하에서는 수요예측 참여기관의 범위가 금융회사와 펀드, 공적 연기금 등으로 제한됐으나 앞으로는 창업투자회사(창투사)와 벤처펀드, 사적 연기금 등도 진입이 가능해진다. 또한 주관사가 기관투자자 참여범위와 물량배정을 제한할 수 있게 했다.
희망공모가격 산정근거 공시여부도 주관사의 판단에 따라 기재하지 않토록 규제가 완화됐다. 산정근거 의무 기재에 따라 가격산정 방식이 획일화되고 혁신기업 가치평가가 이뤄지기 어렵다는 지적 때문이다. 근거를 기재하지 않는 경우에는 주관사가 과거 3년간 주관업무를 담당한 IPO의 기간별 수익률을 기재토록 했다. 50억원 미만 소규모 IPO에만 허용되던 경매방식이나 단일가격 방식도 일반적으로 허용했다.
독자들의 PICK
지금 2,106명 읽는 중
다만 완화된 수요예측 방식을 적용하는 경우에는 상장주관사가 일반청약자에 대해 1개월 이상의 풋백옵션을 부여해야 한다. 증권신고서 부실 기재시에는 손해배상 책임도 지게된다. 대신 주관사는 특례상장 추천과 풋백옵션 등의 서비스를 제공하는 댓가로 인수수수료 외 발행기업의 신주인수권을 받을 수 있다.
IPO 관련 규제 완화에 따라 수요예측에 참여하는 기관투자자에 대한 규율도 강화된다. 미납입과 미청약, 의무보유확약 위반 등 불성실 수요예측 참여 행위를 한 전력이 있는 기관에 대해서는 향우 수요예측 참여가 제한된다. 비합리적 수요예측 참여자와 과거 1년간 해당 상장기업의 주요 주주 등에 대해서는 6개월 이상의 의무보유 확약이 요구된다.