

개별종목 연계상품 1년새 2배…홍콩H지수 사태 이전보다 주식형 4.2배↑·지수형 45%↓
홍콩H지수 사태 이후 위축됐던 주가연계증권(ELS) 시장이 증시 상승을 타고 다시 살아나는 가운데 상품의 위험 양상도 달라지고 있다. 지수형이 여전히 시장의 중심이지만 삼성전자와 SK하이닉스, 테슬라 등 개별종목을 기초자산으로 한 ELS가 빠르게 늘면서 특정 기업의 주가 변동이 상환과 손실에 미치는 영향도 커졌다. 최근 높은 수익률과 조기상환율만 보기보다 상품별 기초자산과 손실 조건을 꼼꼼히 따져봐야 한다는 지적이 나온다.
2일 금융감독원에 따르면 올해 상반기 ELS 발행액은 12조1000억원으로 지난해 같은 기간보다 19.8% 증가했다. 홍콩H지수 ELS에서 대규모 손실이 현실화한 2024년 상반기 이후 위축됐던 시장이 국내외 증시 상승과 함께 회복되는 모습이다. 한국예탁결제원 집계에서도 원금지급형 주가연계파생결합사채(ELB)를 제외한 ELS 발행액은 2024년 상반기 7조9029억원에서 올해 상반기 12조1748억원으로 54.1% 늘었다.
특히 개별종목을 기초자산으로 한 상품의 증가세가 두드러졌다. 금감원에 따르면 올해 상반기 종목형 ELS 발행액은 3조원으로 지난해 상반기 1조5000억원의 2배로 늘었다. 삼성전자를 기초자산으로 포함한 ELS 발행액이 1조3000억원으로 가장 많았고 테슬라 1조2000억원, SK하이닉스 1조1000억원, 팔란티어 9000억원 등이 뒤를 이었다. 하나의 ELS가 여러 종목을 기초자산으로 삼을 수 있어 종목별 발행액에는 중복이 포함될 수 있다.
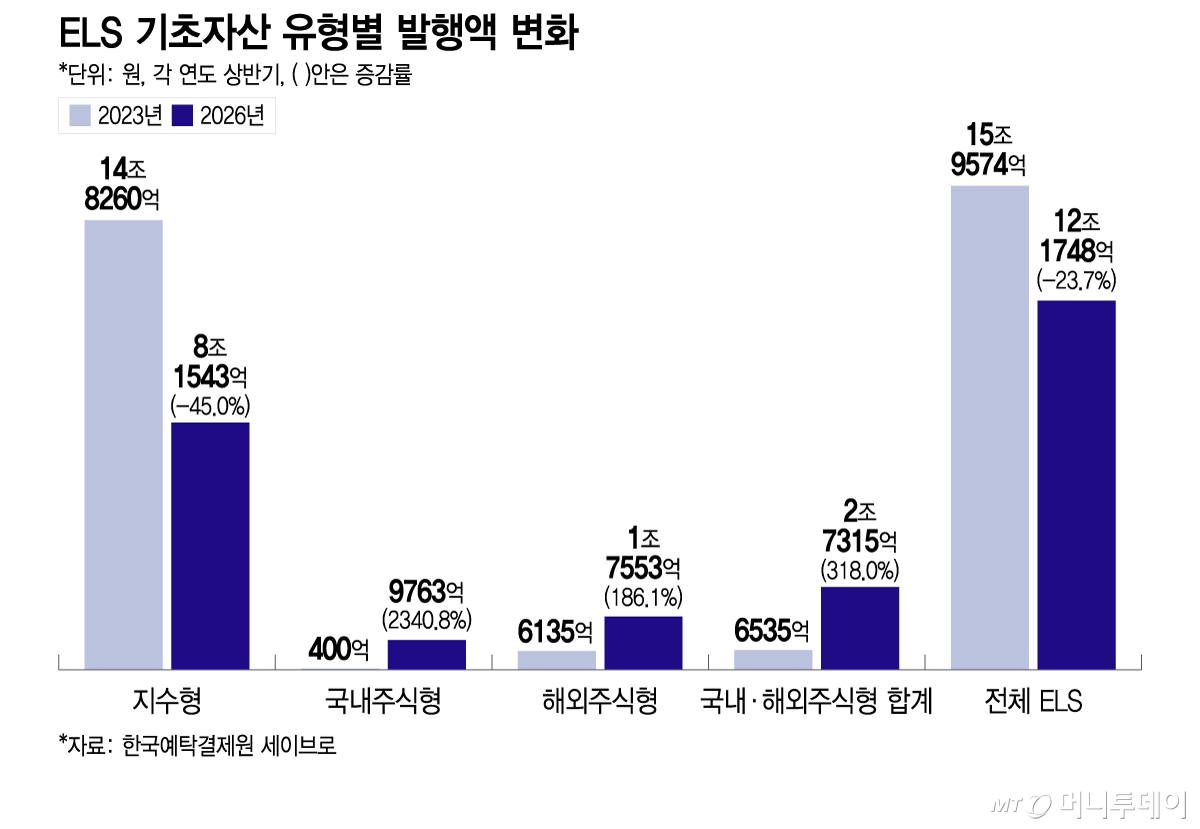
홍콩H지수의 대규모 손실이 현실화하기 전과 비교하면 변화는 더 뚜렷하다. 한국예탁결제원 증권정보포털(SEIBro)에서 ELB를 제외한 ELS를 동일한 기준으로 비교한 결과 국내·해외주식형 발행액은 2023년 상반기 6535억원에서 올해 상반기 2조7315억원으로 4.2배 증가했다.
반면 같은 기간 지수형 ELS 발행액은 14조8260억원에서 8조1543억원으로 45.0% 감소했다. 전체 ELS 발행액도 15조9574억원에서 12조1748억원으로 23.7% 줄었다. 전체 시장 규모가 3년 전보다 작아진 상황에서도 개별주식형 ELS는 오히려 크게 늘어난 셈이다.
그렇다고 ELS 시장의 중심이 지수에서 개별종목으로 옮겨갔다고 보기는 어렵다. 올해 상반기에도 지수형 발행액은 8조1543억원으로 국내·해외주식형 2조7315억원의 약 3배다. 지수형 중심의 시장구조는 유지되고 있지만 개별종목 연계상품의 존재감이 과거보다 커진 것이 최근 ELS 시장의 변화다.
기초자산의 변화는 투자자가 살펴야 할 위험의 양상도 바꾼다. 주가지수는 여러 종목으로 구성돼 개별 기업의 주가 움직임이 분산되는 반면 개별주식은 해당 기업의 실적이나 산업 환경, 돌발 악재 등에 직접 영향을 받는다. 개별종목 연계 ELS가 늘수록 시장 전체의 방향뿐 아니라 특정 기업의 주가 급락 가능성까지 따져봐야 하는 이유다.
독자들의 PICK!
특히 여러 기초자산을 묶은 ELS는 이 가운데 가장 부진한 기초자산의 움직임이 조기상환이나 만기 손익을 좌우하는 구조가 많다. 증시 전체가 상승하더라도 기초자산에 포함된 특정 종목이 크게 떨어지면 조기상환이 미뤄지거나 손실 가능성이 커질 수 있다.
최근 시장 상황은 ELS 투자자에게 유리했다. 올해 상반기 상환된 ELS 11조8000억원 가운데 11조5000억원이 조기상환돼 비중이 97.5%에 달한다. 조기·만기상환된 ELS의 연환산 투자수익률도 7.8%로 지난해 같은 기간 7.3%보다 0.5%포인트 높아졌다. 국내외 증시 상승이 조기상환을 늘리면서 ELS 투자수요 회복에도 영향을 미친 것으로 풀이된다.
그렇다고 ELS 자체의 원금손실 위험이 낮아졌다는 의미는 아니다. 기초자산 가격이 상품별로 정해진 조건을 벗어나면 원금손실이 발생할 수 있다는 기본적인 상품구조는 그대로다. 금감원도 파생결합증권은 기초자산 하락에 따라 원금 전액까지 손실이 발생할 수 있는 상품인 만큼 상품구조를 정확히 이해하고 투자해야 한다고 강조했다.
올해 상반기 ELS와 기타파생결합증권(DLS)을 합친 파생결합증권 발행액 14조3000억원 가운데 기초자산 가격이 일정 수준 아래로 내려가면 낙인(Knock-In)이 발생하는 낙인형은 7조6000억원으로 53.1%를 차지했다. 다만 낙인형 가운데 98.7%는 낙인 기준을 최초 기준가격의 50% 이하로 설정한 저낙인 상품이었다. 이는 ELS만이 아니라 DLS까지 포함한 수치다.
한 투자전문가는 "최근의 높은 수익률과 조기상환율만 보기보다 어떤 기초자산이 들어 있는지, 해당 자산이 어느 수준까지 하락하면 조기상환이 미뤄지거나 원금손실이 발생하는지를 함께 확인할 필요가 있다"고 강조했다.