

금감원, '퇴직연금 가이드북' 발간
생애주기에 맞춰 흔한 투자 실수, 연령별 추천 포트폴리오 등 수록…연금 운용 판단 기준 제시
#입사 동기인 A과장과 B과장은 매년 1000만원씩 20년간 총 2억원을 개인형 퇴직연금(IRP)에 적립했다. 20년 뒤 A과장 계좌에는 4억2948만원이 쌓였지만 B과장 계좌 잔고는 2억7220만원에 그쳤다. 똑같은 돈을 넣었지만 노후 자산은 1억5728만원 벌어졌다. 두 사람의 자산 격차는 운용 방식에 있었다. B과장은 전액을 예·적금에 넣었으나 A과장은 주식과 채권에 나눠 담았다.
금융감독원이 최근 발간한 '퇴직연금 가이드북'에서 퇴직연금 적립금 운용 부분에 소개된 사례다. 적립금 투자 방식에 따라 자산 격차가 얼마나 벌어지는지 단적으로 보여준다.
16일 금감원에 따르면 퇴직연금 적립금은 지난 6월 기준 558조원을 넘어서며 가파르게 불어나고 있다. 하지만 투자 양극화와 교육 부족 등 한계는 여전하다.
지난 6월 말 기준 가입자의 약 64%는 적립금 전액을 원리금보장형에 넣었다. 반면 33%는 적립금의 절반 이상을 위험자산에 투자했다. 실적배당형(원리금 비보장형) 비중은 2023년보다 3배가량 늘었고, 이 중 절반이 상장지수펀드(ETF)에 투자되고 있다. 다만 ETF의 분산 효과를 살리지 못한 채 특정 업종에 몰리는 '쏠림 투자' 경향이 나타난다.
적립금 운용에 관심은 있지만 '몰라서 못 한다'는 가입자도 상당수다. 은퇴 시점에 맞춰 자산배분을 자동으로 조정해주는 타깃데이트펀드(TDF)나 자산배분형 디폴트옵션은 연금 선진국에서는 보편적인 투자 방식이다. 하지만 국내에서는 일반 상품보다 인지도가 낮아 취지대로 활용되지 못하고 있다.
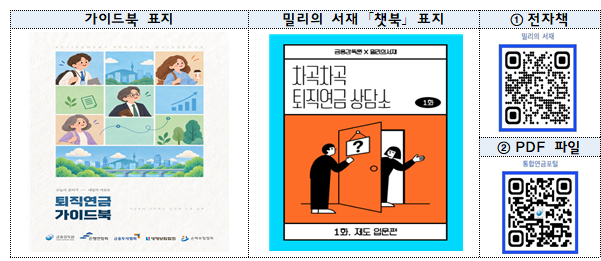
이에 금감원은 지난 3일 장기투자 원칙에 따라 투자하도록 돕는 '퇴직연금 가이드북'을 발간했다. 가이드북은 퇴직연금 사업자의 표준 교육교재로 확정기여형(DC) 상담과 기업 교육, 사업자 내부 교육 등에 쓰이고 있다. 금감원은 인쇄 책자 5000부를 사업자들에 1차 배포했는데, 추가 수요가 초판의 5배인 2만5000부에 달해 2쇄 발행을 계획하고 있다. 금감원 연금포털에 올린 PDF 파일은 공개 일주일 만에 8만9000건 내려받기를 기록했다.
가이드북은 가입자가 투자의 기본 원칙을 스스로 이해하고 바로 실천할 수 있도록 구성됐다. 자가 진단부터 제도 선택, 운용, 수령까지 생애주기 단계별로 흔한 투자 실수와 연령별 추천 포트폴리오 등 다양한 사례를 담아 실질적인 판단 기준을 제시한다.
금감원 관계자는 "퇴직연금 가이드북이 사회초년생부터 자산 형성기, 은퇴 준비기까지 생애 내내 곁에 두는 스테디셀러가 돼 든든한 노후 자산 형성에 보탬이 되도록 지원을 이어가겠다"고 말했다.
독자들의 PICK
지금 967명 읽는 중
인쇄 책자는 가입한 퇴직연금 사업자를 통해 신청할 수 있다. 전자책은 '밀리의 서재'와 '교보 e북'에서 무료로 내려받을 수 있다.