
-
감성코퍼레이션 김호선 대표, 7.8억원 추가 장내 매수… "책임경영"
라이프스타일 아웃도어 전문기업 감성코퍼레이션의 김호선 대표가 약 8억원 규모의 자사주를 장내에서 추가 매수해 책임 경영을 강화했다. 7일 금융감독원 전자공시시스템에 따르면 김호선 대표는 자사 주식 20만9000주(약 7억8000만원 규모)를 장내 매수했다. 김 대표의 이번 자사주 취득은 올해 1월(25만주, 약 13억원), 5월(5만주, 약 2억5000만원), 7월 1차(25만주, 약 9억5000만원), 7월 2차(16만주, 약 6억원)에 이은 다섯 번째 장내 매수다. 김 대표는 2019년부터 매년 지속적으로 자사주를 사들여 왔으며, 올해에만 총 5차례에 걸쳐 92만주, 약 39억2000만원(약 40억원) 규모의 주식을 시장에서 직접 장내 매입했다. 이러한 지속적인 장내매수는 단순한 단기 주가 방어용 조치를 넘어, 실적 대비 저평가된 본질 가치에 대한 확신과 중장기 스케일업에 대한 강한 자신감을 표명한 것으로 풀이된다. 실제로 감성코퍼레이션은 국내 아웃도어 업계의 전반적인 정체·역성장 기조 속에서도 독보적인 성장세를 이어가고 있다.
-
에스파, 네 번째 월드투어 본격 시동 "빗속 상파울루부터 산티아고 완판까지"
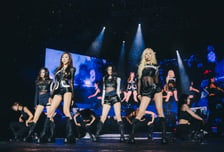
에스엠엔터테인먼트 소속 걸그룹 에스파가 브라질과 칠레 공연을 성공적으로 마치며 네 번째 월드투어의 본격적인 막을 올렸다. 7일 에스엠엔터테인먼트에 따르면 에스파는 지난 4일(현지시간) 브라질 상파울루 메르카두 리브리 아레나 파카엠부(Mercado Livre Arena Pacaembu)에서 '2026-27 에스파 라이브 투어 - 싱크 : 컴플랙시티 - 인 상파울루(2026-27 aespa LIVE TOUR - SYNK : COMPLæXITY - in SAO PAULO)'를 열고 현지 팬들과 만났다. 이날 공연은 비가 내리는 궂은 날씨 속에서도 2만1000여 명의 관객이 운집해 뜨거운 환호를 보냈다. 이어 에스파는 6일(현지시간) 칠레 산티아고 모비스타 아레나에서 열린 단독 콘서트에서도 1만3000여 석 전석 매진을 기록하며 남미 대륙 전역에서 흥행 열기를 이어갔다. 이번 공연에서 에스파는 신곡 '레모네이드(LEMONADE)'와 '홀 디퍼런트 애니멀(WDA, Whole Different Animal)'을 비롯해 '위플래시(Whiplash)', '블랙맘바(Black Mamba)' 등 글로벌 히트곡 퍼레이드를 펼쳤다.
-
바이오비쥬, 반기 어닝서프라이즈에 올해 사상 최대 실적 기대
유화증권은 7일 바이오비쥬에 대해 "하반기에 실적이 집중되는 에스테틱 산업의 계절성을 고려할 때 사상 최대 실적을 낼 것"이라고 평가했다. 투자의견과 목표주가는 제시하지 않았다. 바이오비쥬는 2분기 매출액 99억원을 기록하며 시장 전망치를 웃도는 실적을 발표했다. 이는 전년 동기와 비교해 60% 늘었고, 전분기와 비교해도 24% 증가한 수치다. 바이오비쥬의 주요 제품으로는 스킨부스터, 필러(코레나, 칸도럽), 메디컬 화장품 4종(CDL), 차세대 소재인 ECM(셀리비온) 등이 있다. 에스테틱 산업 전반을 커버하는 다각화된 제품 라인업을 자체 구축하고 있다. 고승범 유화증권 연구원은 "지난 2분기는 경쟁이 심화된 기존 1~2세대(필러/보톡스) 시장을 넘어 스킨부스터 라인업과 메디컬 코스메틱(CDL) 제품군의 성장이 호실적을 견인했다"며 "상반기 누적 매출액 179억원, 영업이익 53억원을 달성해 이미 전년 연간 영업이익(42억 원)을 반기 만에 초과 달성했다"고 설명했다. 고 연구원은 "에스테틱 산업의 계절성을 고려하면 올해 연간 매출액은 380억원, 영업이익은 100억원 수준으로 사상 최대 실적을 달성할 것"이라며 "아울러 지난 7월 20억원 규모의 자사주 매입 및 소각을 완료하고 36% 수준의 고배당 정책을 유지하며 적극적인 주주환원 의지를 보여주고 있다"고 분석했다.
-
사토시홀딩스, 시총 넘는 237억원 3자배정 유증 "감사 이슈·AI 결제 정면돌파"
사토시홀딩스가 시가총액을 뛰어넘는 총 237억원 규모의 제3자배정 유상증자를 단행하며 상반기 감사의견 이슈 해소와 신사업 드라이브를 통한 경영정상화에 속도를 내고 있다. 7일 금융감독원 전자공시시스템에 따르면 사토시홀딩스는 지난 4일 루센트투자조합을 대상으로 167억원 규모의 제3자배정 유상증자를 결정했다. 신주 발행가액은 2668원이며 납입일은 오는 14일이다. 아울러 오는 7일에는 동일조합을 대상으로 70억원 규모의 유상증자 납입예 예정되어 있다. 총 237억원의 대규모 자금이 회사로 유입된다. 납입이 완료되면 최대주주는 루센트투자조합으로 변경된다. 루센트투자조합은 사토시홀딩스의 특수관계사인 한국첨단소재가 지분 100%를 출자해 결성한 투자조합이다. 증권가에서는 이번 자금 조달 구조를 두고 사토시홀딩스의 신속한 정상화 의지와 회계 이슈 해소에 대한 확고한 자신감이 반영된 결단으로 평가하고 있다. 통상 회계감사 이슈가 발생한 기업은 리스크 분산을 위해 전환사채(CB) 등 메자닌을 활용하는 경우가 일반적이다.
-
스카이월드와이드 '온토비아', 제조 현장 인공지능 전환 공략 첫발
AI(인공지능) 에이전트 및 DB(데이터베이스) 솔루션 기업 스카이월드와이드(SKAI)가 AI 기반 산업 지식 플랫폼 '온토비아'를 앞세워 제조 현장의 AI 활용을 지원하며 산업용 AI 시장 공략에 적극 나선다고 7일 밝혔다. 최근 정부 차원에서도 제조 현장의 AI 도입과 활용을 확대하기 위한 움직임이 본격화되고 있다. 이런 흐름 속에서 AI가 실질적인 성과로 이어지기 위해서는 단순히 AI 솔루션을 도입하는 것을 넘어, 기업이 보유한 데이터를 AI가 실제 업무에 활용할 수 있는 환경을 구축하는 것이 중요하다. 스카이월드와이드의 '온토비아'는 이러한 산업 현장의 데이터와 AI 활용을 연결하기 위한 차세대 산업용 AI 데이터 플랫폼이다. 데이터 저장부터 통합, 지식 모델링, AI 추론, AI 기반 의사결정까지 하나의 플랫폼에서 지원해 기업이 보유한 데이터를 실제 AI 활용으로 연결할 수 있도록 지원한다. 아울러 자체 데이터베이스 및 그래프 기술을 기반으로 데이터의 지식화도 지원한다. 기업 데이터를 온톨로지·지식 그래프(Knowledge Graph) 형태로 구조화·지식화하고 이를 AI가 활용 가능한 지식으로 전환한다.
-
"8인치 파운드리 수급 불균형"...DB하이텍, 14%대 급등
DB하이텍이 7일 장 초반 14%대 급등해 강세다. DB하이텍은 이날 오전 9시49분 기준 전 거래일 대비 1만2600원(14. 02%) 오른 10만2500원에 거래되고 있다. DB하이텍 강세는 오픈AI의 최신 AI 모델 '아스트라' 공개 후 반도체 업종 투자심리가 개선된 영향으로 풀이된다. 젠슨 황 엔비디아 CEO(최고경영자)는 아스트라에 대해 "챗GPT에서 아스트라까지 4년이 걸렸다. AGI(범용인공지능)가 도착했다"며 호평했다. 이창민 KB증권 연구원은 지난달 13일 리포트에서 "8인치 파운드리 시장의 타이트한 수급 상황은 당분간 지속될 것이고 올해 DB하이텍의 연간 영업이익은 전년 동기 대비 45% 증가한 4013억원이 예상된다"며 목표주가를 17만원으로 유지했다.
-
SG, 유상증자 구주주 청약률 96%...수도권 생산거점·해외사업 투자 속도
아스콘 전문기업 SG가 주주배정 후 실권주 일반공모 방식으로 진행 중인 유상증자에서 구주주 청약률 96. 34%를 기록했다고 7일 밝혔다. SG는 지난 3일부터 4일까지 이틀간 구주주를 대상으로 유상증자 청약을 진행했다. 구주주 청약을 통해 전체 모집물량 4100만주의 96. 34%인 3949만 7470주가 청약됐다. 발생한 잔여 실권주는 오는 8일부터 9일까지 일반공모를 통해 모집한다. SG는 이번 유상증자로 자금을 수도권 아스콘 생산거점 확대와 인도네시아를 비롯한 해외사업 투자 등 주요 성장사업에 투입할 계획이다. 국내에서는 경기북부 지역 아스콘 생산시설 인수를 추진하고 있다. 인수가 완료되면 기존 서울·인천 중심의 생산거점을 경기북부까지 넓혀 수도권 전역에 대한 공급 대응력을 강화할 수 있다. 해외에서는 포스코인터내셔널과 인도네시아 합작법인(JV)을 설립하고 현지 생산거점을 확보할 계획이다. 이와 함께 우크라이나 현지 사업의 계약 이행을 준비하는 등 해외 도로 인프라 시장 진출에도 속도를 내고 있다.
-
신테카바이오, 30억원 이상 일반공모 유증 추진 "바이오 성과 공유"
AI(인공지능) 신약개발 기업 신테카바이오가 제3자배정 소액공모 납입일을 연기한 가운데, 임상시험계획승인 전단계(Pre-IND) 후보물질 확장 계획에 맞춰 자금 조달 규모를 키우고 방식을 '일반공모'로 전환하는 전면 재설계한다. 7일 신테카바이오에 따르면 지난 4일 20억원 규모 제3자배정 소액공모의 납입일을 기존 9월 8일에서 오는 11월 17일로 변경 공시했다. 회사는 이번 일정 조정이 단순한 자금조달 지연이 아니라 바이오베터(Biobetter), IMD(저분자 개량신약), DR(약물재창출) 등 Pre-IND 프로젝트를 본격적으로 추진하는 과정에서 필요한 사업자금을 다시 산정한 데 따른 결정이라고 설명했다. 이에 기존 20억원보다 규모를 확대한 '30억원+α' 조달을 검토하고, 제3자배정에 앞서 일반투자자가 참여할 수 있는 일반공모 방식을 우선 협의하고 있다. 자금조달 전략 재검토의 배경에는 Pre-IND 신약 파이프라인 확대가 있다. 회사 내부 사업계획에 따르면 현재 바이오베터 약 18개 타깃, IMD 약 21개 타깃, DR 약 34개 타깃을 대상으로 후보물질 발굴과 단계별 검증을 진행하고 있다.
-
인스피언, SAP 교체 빅사이클 수혜…순금융자산만 시총 114%
독립리서치 밸류파인더는 7일 인스피언에 대해 2027년 말로 예정된 독일 SAP의 구형 ERP(전사적자원관리 시스템 'SAP ECC' 지원 종료에 따라 차세대 전환 수요를 집중 수혜할 것으로 분석했다. 시가총액을 웃도는 풍부한 순금융자산과 상반기 흑자전환에 따른 실적 턴어라운드도 투자 매력으로 꼽았다. 인스피언은 2009년 설립돼 2024년 코스닥 시장에 상장한 SAP 컨설팅 및 보안 솔루션 전문기업이다. SAP 시스템을 축으로 전사 애플리케이션 통합(EAI) 컨설팅, 보안 솔루션, 클라우드 전자문서교환(EDI) 서비스형 소프트웨어(SaaS)로 사업 포트폴리오를 확장해 왔다. 올해 상반기 기준 매출 비중은 보안 솔루션 39. 9%, EAI 컨설팅 32. 9%, EDI 서비스 25. 3%로 안정적인 캐시카우 위에 신사업이 안착한 구조다. 보고서에 따르면 현재 운영 중인 SAP ECC는 2027년 말 일반 유지보수 서비스가 종료될 예정이다. 기존 고객사의 90% 이상이 아직 차세대 플랫폼인 'S/4HANA'로 전환하지 않은 상태여서 대규모 시스템 마이그레이션 수요가 본격화되고 있다.
-
LG전자, 장 초반 11%대 급등…베어로보틱스 기대감
LG전자가 7일 장 초반 11%대 급등해 강세다. 이날 오전 9시36분 기준 LG전자는 전 거래일 대비 2만2500원(11. 17%) 오른 22만4000원에 거래되고 있다. LG전자 주가 급등은 미국 로봇 스타트업 자회사인 베어로보틱스 자금조달 기대감으로 분석된다. 베어로보틱스는 국내외 기관 투자자들을 대상으로 최대 4000억원 규모의 프리IPO(상장 전 투자 유치)를 추진하고 있다. 업계에서는 프리IPO를 통해 기업가치가 2조원 후반대까지 갈 것이라는 관측도 나온다. 최보영 교보증권 연구원은 지난달 18일 리포트에서 "LG전자는 단순 로봇 제조사를 넘어 AI(인공지능) 모델과 로봇 하드웨어, 제조 현장을 연결하는 피지컬 AI 실증 플랫폼으로 자리매김할 것"이라며 "로봇은 중장기 사업 확장성과 밸류에이션 상단을 열어주는 역할을 할 것"이라고 전망, 목표가를 35만원으로 유지했다.
-
"S-Oil, 석유 최고가격제 끝나면 내수시장 이익↑…목표가 18만원"
한국투자증권이 설비 가동률과 경유가격 상승세를 근거로 S-Oil의 목표주가를 18만원으로 상향 조정했다. 이충재 한국투자증권 연구원은 7일 리포트를 통해 "미국 정유 설비 가동률이 8월 기준 역대 최고 수준이고 WTI(서부텍사스원유) 유가가 배럴당 90달러임에도 미국 경유 가격이 사상 최고 가격이다. 원유가 부족하지만 정유 설비가 더 부족하다는 뜻"이라며 S-Oil의 수익성이 커질 것으로 봤다. 이에 한국투자증권은 S-Oil에 투자 '매수' 의견을 유지하고 목표가는 18만원으로 상향 조정했다. 한국투자증권은 석유 최고 가격제 종료 후 S-Oil의 수익성이 더 개선될 것이라고 전망했다. 이 연구원은 "중동 지정학 리스크 해소로 우리나라 석유 최고 가격제가 종료된다면 우리나라 정유사들은 내수 시장에서 벌 수 없었던 이익도 벌 수 있게 된다"고 짚었다. 9월부터 국제 유가가 더 오를 수 있다는 것도 S-Oil에는 호재다. 이 연구원은 "개전 7개월차로 접어드는 9월부터 중국이 원유 수입량을 늘리기 시작하면 국제 유가는 더욱 더 치솟을 것"이라며 "세계 경제가 어느 수준의 정유 제품 가격까지 버틸 수 있을지가 향후 정제 마진 방향성의 관건"이라고 봤다.
-
"HBM 가격 상승, 내년 실적도 견조" SK하이닉스 목표가 230만↑-DB
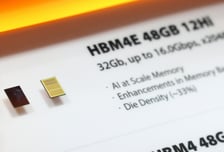
DB증권이 7일 SK하이닉스에 대해 투자의견 매수를 유지하고 목표주가는 기존 200만원에서 230만원으로 올렸다. HBM(고대역폭메모리) 가격 상승으로 내년 견조한 실적을 나타낼 거란 분석이다. 서승연 DB증권 연구원은 "목표주가를 230만원으로 상향한다"며 "올해 3분기부터 본격적으로 HBM4(6세대 고대역폭메모리) 출하가 시작되고 내년 HBM4 판가 상승률이 전년대비 약 70%로 예상돼 견조한 실적 개선세가 지속될 전망"이라고 말했다. 이어 "최근 주가는 경쟁사 대비 제한적인 HBM4 가격 상승률 우려와 AI(인공지능) CAPEX(자본지출) 지속 가능성 회의론, 실적 추정치 하향 조정 등으로 부진했다"며 "주가 반등은 AI 수요 강세 속 HBM 가격 상승에 따른 견조한 2027년 실적이 입증되며 시현될 것"이라고 했다. 올해 3분기 실적은 매출과 영업이익이 각각 98조2000억원, 76조5000억원으로 시장 예상치를 소폭 밑돌 것으로 예측된다. 매출은 전년대비 301%, 영업이익은 572% 증가한 규모다.