이노보테라퓨틱스가 IPO(기업공개)를 추진하면서 최대 3459억원의 기업가치를 제시했다. AI(인공지능) 신약 플랫폼으로 이미 사업화 성과를 확보한 바이오텍(바이오기술기업)이다. 잠재력을 갖춘 신약 후보물질을 비교적 빠르게 발굴하고 최적화하는 역량이 뛰어나단 평가다. 이미 임상 단계에 진입한 파이프라인만 4개다.
이노보테라퓨틱스는 코스닥 상장을 통해 다수 파이프라인의 임상 개발과 국내외 기술이전 성과 확보에 집중하겠다고 22일 밝혔다.
이노보테라퓨틱스는 2019년 설립한 뒤 AI 신약 개발 플랫폼 '딥제마'(DeepZema)를 개발했다. 이를 토대로 염증성 및 섬유화 질환을 치료하는 혁신신약(First-in-class)을 연구한다. AI 플랫폼으로 합성신약 후보물질을 도출하고 비임상 또는 임상 초기 단계에서 기술이전하는 사업모델을 추구한다.
이노보테라퓨틱스는 자체 개발한 AI 신약 플랫폼을 활용해 다수 파이프라인을 확보했다. 염증 및 면역 질환 치료제 4개와 섬유증 질환 치료제 3개, 항암제 2개를 개발하고 있다. 이 9개 중 4개 파이프라인은 임상 단계에 진입했다. 비상장 바이오텍이란 점을 고려하면 파이프라인 다각화 전략 및 임상 개발 성과에서 높은 점수를 줄 수 있단 평가가 우세하다.
특히 이노보테라퓨틱스는 AI 신약 플랫폼으로 개발한 파이프라인으로 기술이전에 성공하면서 이미 사업화 경험을 갖췄단 점이 강점으로 꼽힌다. 궤양성대장염 치료제 'INV-008'로 지난 5월 대웅제약과 6625억원 규모의 기술이전 계약을 체결했다. 이 거래의 계약금으로 65억원을 받았다.
이노보테라퓨틱스는 또 2024년 12월엔 국내 대표 ADC(항체약물접합체) 개발 기업으로 꼽히는 리가켐바이오사이언스와 공동연구 및 기술이전 계약을 체결했다. 이를 포함해 국내외 제약사 등 파트너와 누적 52건의 비밀유지계약(CDA) 및 물질이전계약(MTA)을 맺었다.
이노보테라퓨틱스의 신약 파이프라인 중 임상 연구 단계가 가장 앞선 물질은 흉터 치료제 'INV-001'이다. 지난 6월 식품의약품안전처(식약처)로부터 임상 3상 시험계획(IND)을 승인받았다. 현재 국내외 기업과 기술이전을 협의하고 있다.
독자들의 PICK
지금 3,220명 읽는 중
또 다른 궤양성대장염 치료제 'INV-101'은 미국 FDA(식품의약국)로부터 임상 2상 시험계획을 승인받았다. 내년 임상 2상에 진입할 계획이다. 2028년 기술이전하겠단 목표다.
이 외에 퇴행성관절염 치료제 'INV-004'는 지난 9월 식약처로부터 임상 1상 시험계획을 승인받았다. 전임상 단계의 간·폐 섬유증 치료제 'INV-002'는 2028년 기술이전할 계획이다. ADC 페이로드(약물) 'INV-010'은 후보물질을 최적화하는 단계다.
이노보테라퓨틱스는 다수 파이프라인의 기술이전을 앞세워 2028년 매출액 257억원, 영업이익 53억원으로 흑자 전환할 것으로 추정했다. 이어 2029년 매출액 675억원, 영업이익 508억원으로 실적 성장이 본격화할 것으로 전망했다.
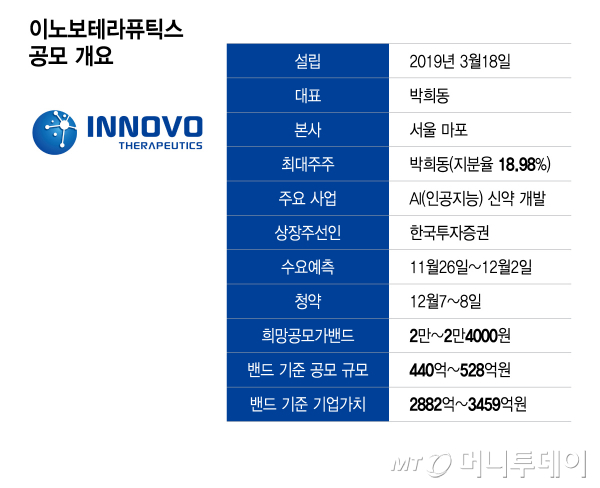
이노보테라퓨틱스는 오는 11월 26일부터 12월 2일까지 수요예측을 거친 뒤 12월 7~8일 청약을 받는다. 희망공모가밴드는 2만~2만4000원이다. 밴드 기준 공모 규모는 440억~528억원, 기업가치(스톡옵션 등 포함)는 2882억~3459억원이다. 상장주선인은 한국투자증권이다.
정종근 이노보테라퓨틱스 전무는 "최근 주식시장 환경을 고려해 임상 단계에 진입했거나 어느 정도 연구가 진행된 파이프라인만 반영해 기업가치를 책정했다"며 "다수 파이프라인의 임상시험을 수행하는 동시에 기술이전 성과까지 확보하는 등 AI 신약 플랫폼의 역량을 검증했단 점에서 다른 바이오텍과 차별화된다"고 말했다.