증권가에서 현대차(366,500원 ▲7,500 +2.09%) 목표주가를 하향 조정하고 있다. 피지컬 AI 로봇 사업 기대로 급등했던 주가가 당시 대비 절반 이하로 내리면서 목표가에 괴리율을 반영한 것으로 분석된다. 3분기 파업과 원화 강세 등 실적이 둔화하면서 AI 신사업을 기대한 투자심리가 살아나지 않는 모습이다.
22일 금융투자업계에 따르면 삼성증권은 지난 15일 현대차 목표주가를 기존 60만원에서 50만원으로 하향 조정했다. 올해 상반기 내 증권사가 제시한 현대차 목표주가 최고치는 120만원이었다.
앞서 목표가를 낮춘 곳은 유안타증권(69만원→57만원), NH투자증권(76만원→62만원), 한국투자증권(77만원→64만원), 하나증권(76만원→65만원), 메리츠증권(77만원→68만원), 흥국증권(88만원→72만원), 교보증권(80만원→74만원) 등이다.
지난 21일 현대차는 36만1500원으로 정규장을 마감했다. 지난 6월 1일 78만7000원까지 올랐던 주가는 100일여만에 반토막 났다.
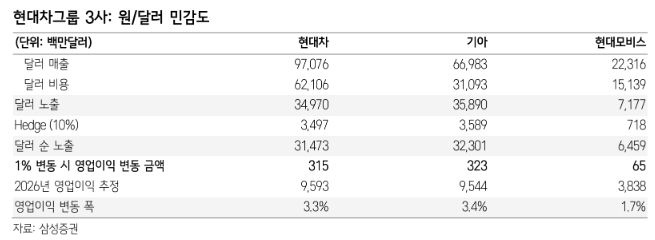
증권가에서는 최근 원화 강세 상황을 반영해 현대차의 올해와 내년 이익 추정치를 하향하고 이에 따라 목표주가를 내렸다고 밝혔다. 최근 LS투자증권은 현대차의 매출액 전망치를 올해 1.2%, 내년 3.2% 각각 내렸다. 영업이익 전망치는 올해 2.7%, 내년 7.0%로 더 내렸다.
이 밖에도 현대차에 대해 업계는 파업으로 수익에 차질을 빚을 것이란 우려를 제기하고 있다. 업계는 2조원 넘는 매출 감소가 발생할 수 있을 것으로 추정하고 있다. 과거 임금 협상에서 부수적 항목이었던 성과급이 노사 갈등 핵심으로 부상하고 있다.
임은영 삼성증권 연구원은 "3분기 파업과 원화 강세로 실적 둔화가 예상된다"면서 "내년까지 원화 강세에 따른 부정적 영향이 이어질 것이고 내년에는 AI 기술 모멘텀 공백기가 예상된다"고 말했다.
하늘 NH투자증권 연구원은 "로보틱스 사업은 예정대로 진행되고 있으나 CID(CEO 인베스터 데이) 행사 이후에도 업데이트 부재로 기대감은 점점 낮아질 전망"이라며 "전기동력차로의 전환, 공유경제 확산, 글로벌 수요 둔화와 경쟁강도 심화 등 다운사이드 리스크가 있다"고 했다.