해외 기업 인수 후 상장, 모회사 내부 사업 '쪼개기'와 달라...모빌아이·Arm 등 해외 인수기업 후 상장 사례 있어
SK하이닉스의 솔리다임 IPO(기업공개) 중단이 주주 보호와 기업의 자금 조달 사이에 놓인 문제점을 드러냈다. 중복상장에 따른 주주가치 훼손 우려를 덜었지만 해외 인수 기업을 활용해 외부 자본을 확보할 선택지도 하나 줄었다. 상장 검토 과정에서는 주가 하락의 원인부터 지배구조 개편 목적까지 여러 해석이 더해지면서 자금 조달의 경제적 효과를 따지는 논의가 뒤로 밀렸다는 지적도 나온다.
SK하이닉스(1,277,000원 ▲54,000 +4.42%)는 23일 손자회사인 솔리다임의 IPO와 상장 전 투자 유치(프리 IPO) 검토를 중단한다고 밝혔다. 최근 자본시장 여건과 주가 흐름을 고려할 때 상장이 기존 주주에게 가장 유리한 선택인지 재검토할 필요가 있다는 게 이유다.
시장에서는 솔리다임이 상장하면 SK하이닉스 주주에게 돌아갈 미래 이익이 줄어들 수 있다는 우려가 제기됐다. 금융당국도 중복상장에 따른 주주 보호 문제 등을 잇달아 지적했다. 신주 발행과 구주매출 비중 등 구체적인 상장 구조가 공개되기 전부터 논란이 커지면서 회사의 부담도 늘었다.
모빌아이·Arm 해외 인수기업 상장…글로벌 기업의 자본 활용 수단
솔리다임은 모회사 내부 사업을 떼어내 만드는 '쪼개기' 기업과 출발점이 다르다. SK하이닉스가 2020년 인텔의 낸드·스토리지 사업을 총 88억4400만달러(약 11조7000억원)에 인수해 출범시킨 회사다. 외부에서 사들인 사업을 성장시킨 뒤 일부 지분을 시장에 공개하는 것은 글로벌 기업들이 활용해 온 자금 조달·투자 회수 방식이다.
인텔의 모빌아이가 대표적이다. 인텔은 2017년 이스라엘 자율주행 기술기업 모빌아이를 약 153억달러에 인수했고, 2022년 나스닥에 다시 상장했다. 상장은 모빌아이가 새로 발행한 주식을 공모하는 방식으로 진행됐다. 당시 인텔은 상장을 통해 모빌아이의 가치를 시장에서 평가받고 인텔 주주에게도 그 가치를 돌려주겠다는 취지를 밝혔다.
소프트뱅크그룹도 2016년 인수한 영국 반도체 설계기업 Arm을 2023년 나스닥에 상장했다. 당시 기본 구주매출을 통해 약 49억달러를 확보하면서도 지분 약 90.6%를 유지했다. 지배력을 유지한 채 투자금 일부를 회수하고 인수기업의 가치를 시장에서 평가받은 것이다.
해외 인수기업이라는 이유만으로 주주 보호 문제에서 예외가 될 수는 없다. 자회사 상장 이후 모·자회사 간 이해 상충이 발생하거나 모회사 가치가 할인될 가능성은 여전히 존재한다. 하지만 지분율 하락이 곧바로 경제적 가치 감소를 뜻하지는 않는다.
독자들의 PICK
지금 5,850명 읽는 중
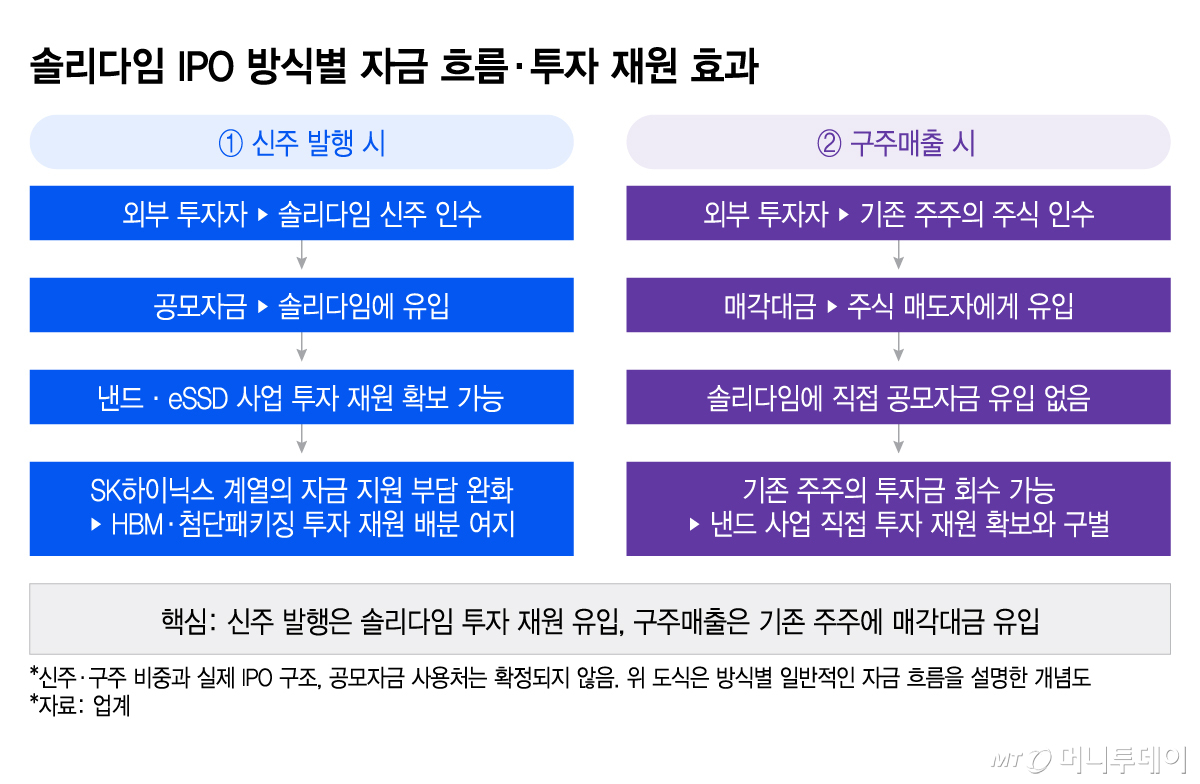
신주 발행은 자회사에 자금이 유입되고, 구주매출은 지분을 매각한 주주에게 대금이 돌아간다. 어떤 방식을 택하는지에 따라 자금의 사용처와 모회사 주주에게 미치는 영향도 달라진다. 상장 전후 보유 지분의 가치와 추가 출자 부담 등을 함께 비교해야 거래의 유불리를 판단할 수 있다.
모빌아이와 Arm 사례 모두 인수기업의 시장가치를 확인하고, 그룹 차원의 자본 활용 여력을 확보하는 경로로 IPO를 활용했다. 반면 솔리다임은 구체적인 조건에 따른 편익과 비용을 비교하기에 앞서 '중복상장'이라는 형식에 먼저 갇혔다.
인수기업의 IPO 경로가 사실상 좁아질 경우 향후 해외 인수·합병에도 영향을 줄 수 있다. 기업은 인수 단계부터 추가 자금 조달과 투자금 회수 방식을 계산한다. 인수한 자회사까지 모회사가 상장사라는 이유로 IPO를 할 수 없다면 M&A 시장이 위축될 우려도 있다.
주가 하락부터 지배구조까지…상장 검토에 겹친 의구심
솔리다임 상장을 둘러싼 논란은 지분 희석 문제에 그치지 않았다. 최근 SK하이닉스 주가가 하락하는 과정에서 솔리다임 상장 가능성이 악재로 지목됐다. 기업가치가 높은 사업을 별도로 상장하면 모회사에 대한 투자 매력이 떨어질 수 있다는 논리였다.
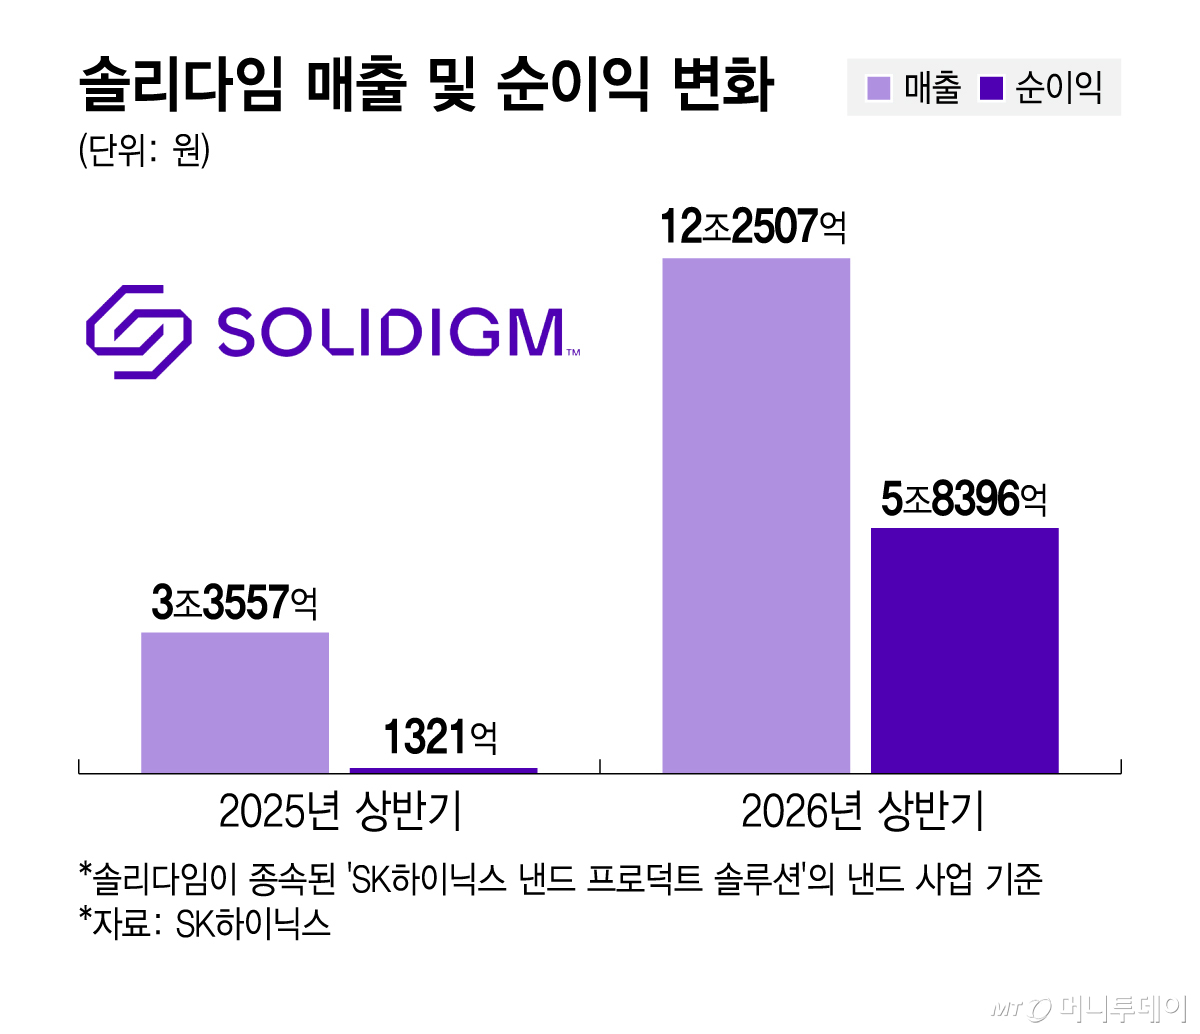
다만 주가 하락을 솔리다임 상장 문제만으로 설명하기는 어렵다. 반도체 기업들의 주가가 전반적으로 조정받는 상황에서는 개별 기업의 지배구조 우려는 나눠 살펴야 한다. 올해 상반기 솔리다임의 순이익은 5조8396억원으로 SK하이닉스 전체 순이익(연결기준)의 4.3% 수준이다.
솔리다임의 모회사인 AI컴퍼니를 둘러싸고도 의구심이 제기됐다. SK하이닉스와 솔리다임 사이에 별도 법인을 두고 다른 SK 계열사들이 투자에 참여한 구조가 그룹 지배구조 개편이나 솔리다임의 이익을 다른 계열사와 공유하기 위한 포석 아니냐는 해석이다.
SK하이닉스가 발표한 AI컴퍼니의 설립 취지는 미국을 중심으로 유망 AI 기업에 투자하고 소프트웨어 등 관련 역량을 확보하는 것이다. 계열사들의 출자 역시 투자 부담과 위험을 나누는 효과가 있다. SK하이닉스가 AI 컴퍼니에 약정한 출자 규모(캐피탈콜)는 100억달러로 SK㈜, SK이노베이션, SK텔레콤이 약정한 총 11억1000만달러와 큰 차이가 있다.
SK하이닉스는 "솔리다임 IPO를 통해 적정한 기업가치를 인정받는다면 현재 SK하이닉스의 기업가치에 충분히 반영되지 않은 솔리다임의 성장 잠재력을 시장에서 새롭게 평가받을 수도 있다"며 " IPO 검토는 솔리다임에는 새로운 성장 재원을 확보하고 SK하이닉스에는 주주가치를 높이기 위한 선택지 중 하나였다"고 밝혔다.