


보험사 자산운용 서베이…"RBC규제가 애로사항 1순위"
더벨|이 기사는 08월03일(17:53) 자본시장 미디어'머니투데이 thebell'에 출고된 기사입니다.
보험사가 올 하반기엔 국공채 투자 비중을 줄일 계획이다. 대신 대체투자와 구조화채권, 해외투자 등 상대적으로 표면 수익률이 높은 자산들의 투자 비중은 늘린다.
자본시장 미디어 머니투데이 더벨이 국내 주요 10개 생명보험·손해보험사의 투자 담당 부서장 등을 대상으로 실시한 '하반기 자산운용 방향 서베이' 결과, 올 하반기 보험사의 투자성향은 전기에 비해 공격적일 것으로 예상됐다.
기존의 보수적인 자산운용 정책으론 연간 목표 수익률 달성이 힘들 것으로 판단했기 때문이다.
실제로 하반기 목표 수익률 달성에 대한 부담감을 묻는 질문엔 응답자의 60%가 '대폭 부담 가중'을 선택했다. 나머지 40%도 '소폭 부담 가중'이라고 응답했다.
올 초 보험사가 발표한 연간 목표 운용자산이익률은 전년 동기와 비슷하거나 소폭 감소한 수준이다. 하지만 투자 담당자들이 목표달성 부담이 커졌다고 답변한 것은 금리인하 속도가 예상을 뛰어넘는 등 투자시장이 연초 예상보다 더욱 악화됐기 때문으로 분석된다.
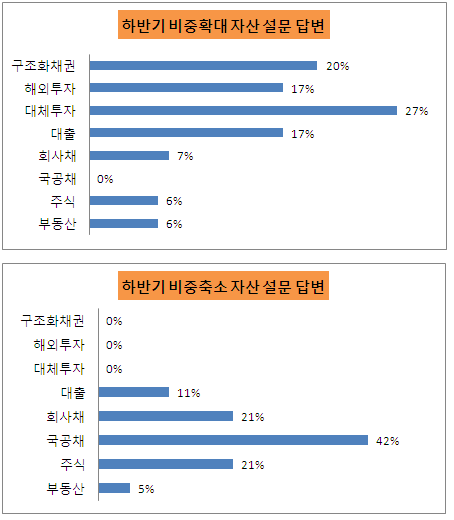
'하반기 운용자산이익률 제고를 위한 포트폴리오 비중 확대 자산'을 묻는 질문에 대해선 회사별 운용전략의 차이를 드러내듯 다양한 자산들이 언급됐다.
특히 대체투자(27%)를 비롯해 구조화채권(20%), 해외투자(17%), 대출(17%) 등을 늘리겠다는 답변들이 많았다. 소수이긴 하지만 부동산, 주식, 회사채 투자 비중을 늘린다는 응답도 나왔다.
하지만 국공채 투자 비중을 늘리겠다고 답변한 응답자는 단 한명도 없었다. 오히려 '하반기 상대적으로 비중이 축소되는 자산'을 묻는 질문에서 국공채 투자 비중을 줄이겠다고 답한 응답이 전체의 42%로 가장 많았다.
응답자 모두가 하반기에 국공채 투자 비중을 전기와 동일하거나 소폭 줄이겠다고 답한 셈인데, 이는 보험사의 자산운용 특성에서 비롯된다.

보험사는 만기가 긴 보험부채에 대비해 자산을 운용해야 한다. 보험부채에 대한 안정적인 매칭 자산으로 가장 선호되는 것은 국공채다. 국공채의 경우 건전성 지표인 위험기준 자기자본제도(RBC제도)에서 위험계수가 상대적으로 낮고, 장기물 편입이 가능해 자산부채 관리(ALM)에도 적합하기 때문이다.
독자들의 PICK
지금 1,621명 읽는 중
하지만 최근의 국고채 금리는 최소 4%대인 운용자산이익률에 미치지 못한다. 10년 장기물에 투자해봐야 3%가 조금 넘는 수준으로, 보험사의 국공채 투자는 부채 매칭을 위한 어쩔 수 없는 선택이다.
한 응답자는 "공시이율(4%대)을 감안하면 국공채는 투자할수록 역마진이 나는 구조지만 자산과 부채 매칭 차원에서 투자를 중단할 수도 없다"며 "현재로선 투자 비중을 소폭 줄이거나 현상 유지에 나설 수 밖에 없다"고 말했다.
투자환경 악화와 함께 '내부적인 애로사항'에 대해선 응답자의 70%가 'RBC제도의 규제'를 꼽았다.
현행 RBC제도 하에선 현·예금과 국공채 등은 위험계수가 낮은 반면 주식 등의 에쿼티 투자 등은 위험계수가 높다. 위험계수가 높다는 말은 국공채와 주식 투자규모가 같다고 할 때, 주식자산에 대해 더 많은 요구 자본을 필요로 한다는 의미다.
한 응답자는 "한국의 장기 잠재 성장률이 하락한 상황에서 채권 금리는 상당기간 저금리 기조가 불가피할 것으로 보인다"며 "RBC비율을 유지하기 위해선 국공채 등을 계속 편입해야 하는데 이 경우 보험사의 역마진 구조는 심화될 수 밖에 없다"고 말했다.
또 다른 응답자는 "현재 RBC제도는 실질 리스크보다는 회계기준에 따른 일률적인 자본 비용(Capital charge)을 요구하고 있어 투자자 입장에선 자산운용의 묘를 살리기가 힘들다"고 말했다.