


[MT리포트]헛바퀴 도는 실손보험 세대교체①
"5세대로 갈아타면, 무조건 손실계약이 되는데 이를 추진할 용감한 보험 CEO(최고경영자)가 과연 있을까요."(한 보험사 대표)
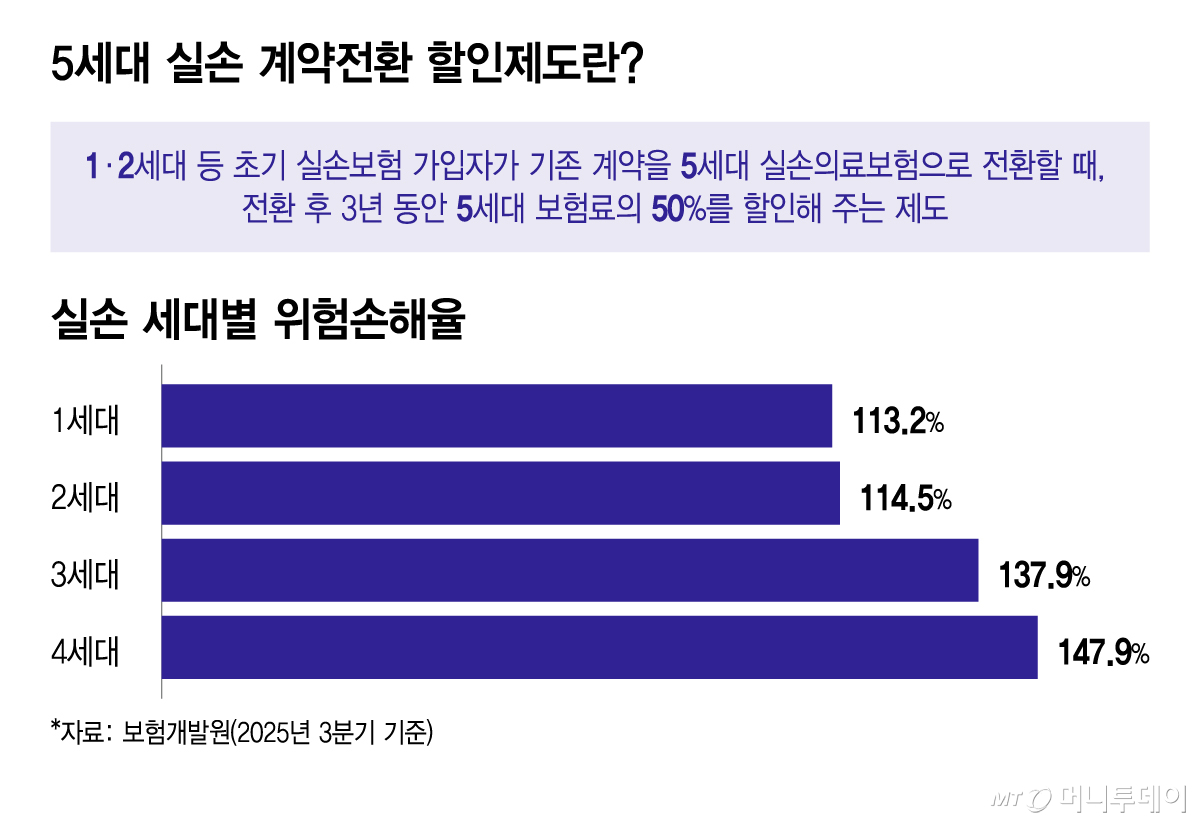
정부가 실손의료보험의 구조개혁을 위해 다음달 처음으로 계약재매입(계약전환 할인제도)을 시행하지만 결국 과거와 마찬가지로 '실패' 할 가능성이 높다는 관측이 제기된다. 옛 실손(1·2세대) 가입자가 5세대로 갈아타면 3년간 보험료를 '반값' 만 받는 인센티브 구조가 보험사와 계약자 모두에게 외면 당할 것이란 분석이다.
27일 보험업계에 따르면 2013년 이전에 판매한 1·2세대 실손을 올해 5월 출시한 5세대로 전환하면 보험료를 할인해 주는 제도가 내달 시행되는 가운데 전환하는 계약이 많으면 많을 수록 보험사에는 재무적인 충격이 상당할 것이란 관측이 나온다.
주계약에 특약 형태로 붙어 있는 옛 실손은 회계상 미래이익인 보험계약마진(CSM)이 나는 계약이지만 해당 계약을 5세대로 전환할 경우 손실계약으로 돌변해 기존에 확보한 CSM을 깎아 내리는 구조이기 때문이다.
보험사들은 금융당국의 실손보험 손해율 가이드라인에 따라 5세대 실손으로 갈아타면 회계상의 손해율(받은 보험료를 지급 보험금으로 나눈 값) 가정을 4세대 수준으로 준용해야 한다. 문제는 1·2세대 손해율은 113~114%로 상대적으로 양호한 반면 4세대는 150%에 육박(147.9%)할 만큼 심각한 수준이라는 점이다.
5세대로 계약을 전환하면 기존에 회계상 적용한 110%대 손해율이 150%로 올라가기 때문에 향후에 나갈 보험금이 많다고 가정해야 하는 것이다. 하지만 받아야 하는 보험료는 3년간 50% 할인해야 한다. 설상가상으로 금융당국의 규제에 따라 경험통계가 축적되는 향후 3년간은 보험료 갱신도 막힌다.
임기가 3년 안팎인 보험사 CEO 입장에선 5세대로 전환할 유인이 전혀 없다는 지적이 나오는 이유다. 기존 계약을 유지하면 CSM이 확보되는 반면 5세대 전환시 보험금은 많이 지급하고 보험료는 못 올리는' 손실계약'만 쌓여 재무적 충격을 감내해야 한다. 이는 결국 보험사 실적 악화로 연결된다.
한 보험업계 재무담당 관계자는 "1세대와 2세대 실손 손해율은 최근 개선되는 추세"라며 "반면 5세대의 경우 보험료 수입도 적은데 3년간 보험료를 올릴 수도 없고, 오히려 손해율 가정도 더 높게 잡을 수밖에 없어 경영진이 밀어붙일 유인책이 없다"고 말했다.
독자들의 PICK
지금 3,755명 읽는 중
보험사 뿐 아니라 계약자도 인센티브가 크게 매력적이지 않을 수 있다. 1·2세대는 재가입 주기(약관변경)가 없어 보험사 마음대로 보장 내용을 축소할 수 없지만 5세대로 갈아타면 비급여 보장 폭이 대폭 줄고, 향후에도 보장 내용을 변경할 가능성이 있다. 50% 보험료 할인이 과연 계약자에 매력적일 것인지 견해가 분분한 이유다.

