

자동차보험 중심 사업구조 한계, 3000억 높은 몸값 인수 이후에도 대규모 투자 불가피
저축은행에 이어 자산운용을 품으면서 사업영역을 넓혀온 교보생명이 악사(AXA)손해보험 인수를 앞두고 사업 확장을 멈춰선 모습이다. 악사손보의 실적 악화와 자동차보험 중심의 사업구조, 장기보험 확대에 따른 판매비용 등을 놓고 실익을 따지며 아직도 계산기를 두드리고 있다.
4일 보험업계에 따르면 교보생명은 인수자문사로 KB증권을 선정하고 악사손보 인수를 위한 실사에 착수했지만 아직 뚜렷한 진전이나 결론이 나오지 않고 있다. 매도 측인 프랑스 악사그룹은 3000억원 이상의 매각 가격을 희망하는 것으로 전해졌다.
우선 악사손보의 실적과 자본건전성, 향후 사업 확장에 필요한 투자 부담 등을 고려하면 교보생명이 희망 가격을 그대로 수용하기는 쉽지 않을 것이라는 관측이 나온다. 교보생명은 2001년 악사손보의 전신인 한국자동차보험을 인수해 교보자동차보험으로 운영했다. 이후 2007년 프랑스 악사그룹에 지분 74.7%를 매각했다. 교보생명은 2020년과 2023년에도 악사손보 인수를 검토했지만 거래로 이어지지는 않았다.
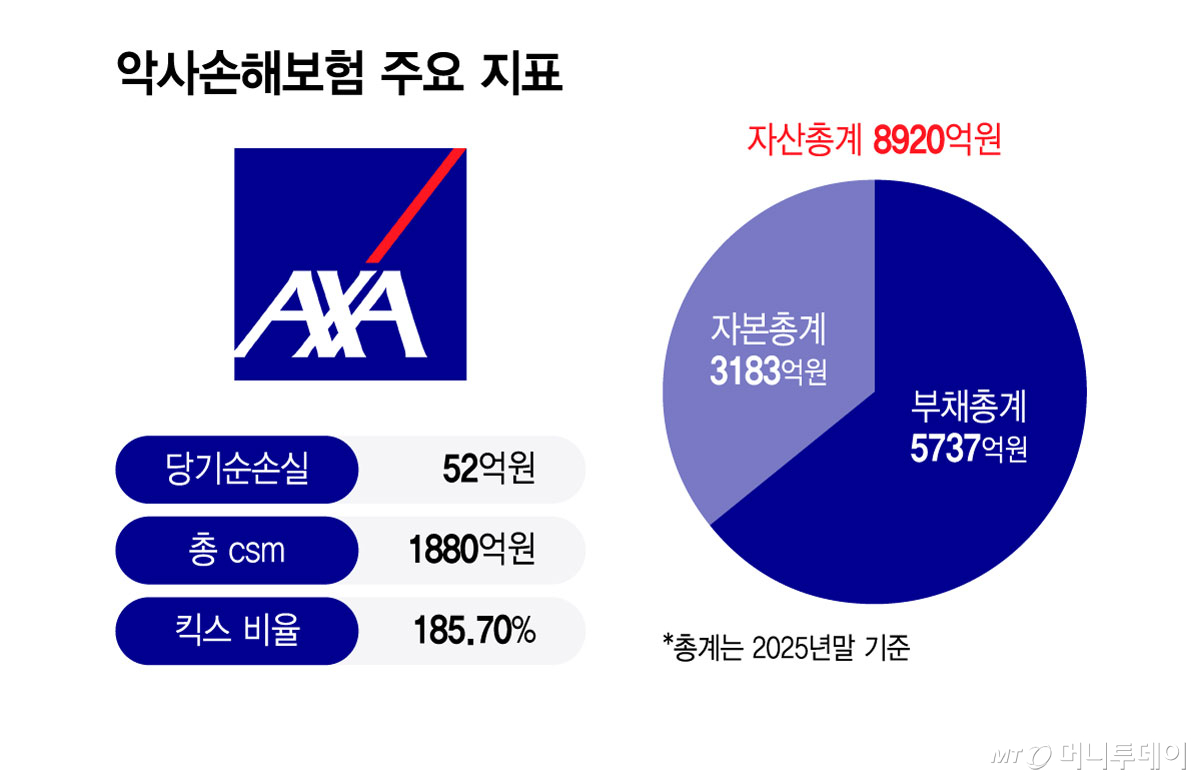
악사손보의 가장 큰 과제는 사업 포트폴리오 다변화다. 악사손보는 자동차보험 중심의 사업구조를 갖고 있어 손해율 변동에 따라 실적이 크게 좌우된다. 국내 자동차보험 시장은 보험료 인하 압력과 손해율 상승 등으로 수익성을 확보하기 쉽지 않은 환경이다. 악사손보의 올해 상반기 말 보험계약마진(CSM)은 1880억원이다. 장기보험을 통해 안정적인 수익 기반을 확대해야 하는 과제를 안고 있다.
이에 악사손보도 모바일 채널을 통한 유병자보험 등 건강보험 상품을 강화하며 장기보험 시장 공략에 나서는 추세다. 다만 장기보험은 신계약 확보와 계약 유지를 통해 CSM을 쌓아야 하는 만큼 단기간에 사업구조를 바꾸기는 어렵다. 교보생명이 인수하더라도 상품 경쟁력과 판매 채널을 확보하기 위한 추가 투자가 필요하다는 분석이 나오는 이유다.
판매 채널도 약점으로 꼽힌다. 교보생명은 손해보험 전속 설계사 조직이 없고, 악사손보 역시 전통적인 대면 설계사 채널이 취약한 편이다. 장기보험 판매를 확대하려면 법인보험대리점(GA) 등 외부 판매 채널에 대한 의존도를 높여야 한다. GA를 통해 신계약을 확보하려면 판매수수료와 모집비용 등 사업비 부담이 뒤따른다. 교보생명이 보험사 간 사업비 경쟁을 통한 외형 확대에 부정적인 시각을 갖고 있다는 점도 공격적인 영업 확대를 제약하는 요인으로 꼽힌다.
재무 상황도 녹록지 않다. 악사손보는 지난해 338억원 순손실을 기록했다. 올해 상반기에도 52억원의 순손실을 냈다. 보험영업도 부진했다. 악사손보는 2024년 176억원의 보험손실을 기록한 데 이어 지난해에는 손실 규모가 583억원으로 확대됐다. 올해 상반기에도 125억원의 보험손실을 냈다. 투자손익에서 56억원의 흑자를 기록했지만 보험영업 부진을 만회하기에는 역부족이었다. 지급여력비율(K-ICS·킥스)도 지난해 말 201.8%에서 올해 상반기 말 경과조치 후 기준 185.7%로 하락했다.
독자들의 PICK
지금 2,481명 읽는 중
생보업계 관계자는 "악사손보도 자동차보험에서 손실이 나면 다른 보험에서 수익이 나야 하는데 이 같은 구조가 만들어지지 않았다"면서 "결국 교보생명이 악사손보 인수를 통해 손해보험업 진출이라는 외형 확대를 넘어 실질적인 수익 기반을 확보할 수 있느냐가 관건"이라고 말했다.