

검색
예스티
26,550
1,950 (7.93%)
-
예스티, 특허소송 불확실성 벗나...수익성장 시그널도[들쭉날쭉 상장事記]
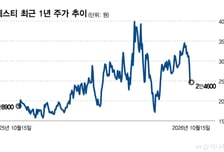
반도체·디스플레이 열처리 장비 전문기업 예스티가 경쟁사 HPSP와 다투고 있는 특허권 1심 소송의 결론이 내년으로 미뤄졌다. 하지만 앞서 특허법원과 특허심판원에서 예스티의 손을 들어줬기 때문에 불확실성은 해소됐다. 증권가에서는 삼성과의 수주 공시를 바탕으로 예스티가 하반기 수익 성장할 것으로 보고 있다. 15일 금융투자업계에 따르면 예스티는 이날 HPSP와 특허권 침해에 따른 민사 판결을 위해 서울중앙지방법원에서 변론기일을 치를 예정이었다. 변론기일은 이틀 전 HPSP 측에서 일정 연장을 신청했고 법원이 이를 받아들이면서 11월로 밀렸다. 이에 따라 연내 마무리될 것 같았던 1심 소송은 내년까지 진행될 것으로 보인다. 소송의 핵심은 HPA(고압수소어닐링) 장비에 대한 특허권이다. 과거 HPSP는 HPA 시장을 독점해왔지만 지난해 말부터 예스티가 시장에 진입해 점유율이 분산됐다. HPA는 반도체의 실리콘 산화물(SiO) 표면 결함을 개선할 때 사용하는 장비로 이들 업체의 주요 수익원이다. 앞서 특허심판원과 특허법원이 같은 취지로 판결한 결과 예스티 측의 손을 들어준 상황에서 이번 소송 역시 같은 결론에 도달할 것이란 관측이 지배적이다.
-
"확신의 매수 구간"…비중확대 추천한 반도체 종목은
머니투데이 증권부가 선정한 8월 둘째 주(10~14일) 베스트리포트는 △김동원 KB증권 연구원의 '주주환원 10배 이상, 확신의 매수 구간(삼성전자)' △최승환 신한투자증권 연구원의 '반도체 중소형주, 타이밍이 됐다' △박종대 하나증권 연구원의 '실적 불확실성이 너무 크다(이마트)' 등 3건입니다. ━삼성전자, 신규 주주환원책 10배 이상 커질 전망…비중확대 추천━김동원 KB증권 연구원은 지난 10일 삼성전자에 대해 매수 투자의견과 목표주가 60만원을 유지한다는 입장을 밝혔습니다. 김 연구원은 그러면서 지금을 비중 확대 구간으로 확신했습니다. 이 리포트는 주간에 발행된 리포트 가운데 가장 높은 조회수를 기록했습니다. 김 연구원은 삼성전자가 조만간 주주환원 정책을 발표할 것으로 예상했습니다. 주주환원 규모는 최소 100조원에서 최대 200조원에 이를 것으로 추정했습니다. 기존(9조8000억원) 대비 10배 이상 커질 것이란 전망입니다. 다음은 리포트를 요약한 내용입니다. (원문보기) ☞'원문보기'는 네이버·다음 등 포털사이트가 아닌 머니투데이 홈페이지에서만 가능합니다.
머니투데이 종목정보 서비스는 정보를 제공하기 위한 것이며, 투자권유 또는 주식거래를 목적으로 하지 않습니다.
본 사이트에 게재되는 증시 정보는 오류 및 지연이 있을 수 있으며 그 이용에 따르는 책임은 이용자에게 있습니다. 또한 이용자는 제공 정보를 제3자에게 배포하거나 재활용할 수 없습니다.