K뷰티의 글로벌 인기에 힘입어 국내 화장품 기업들의 외형 성장이 이어지고 있지만 수익성은 제각각이다. 해외 수요 확대가 매출 증가로 이어져도 환율과 인건비, 생산비 부담에 따라 실제 이익으로 연결되는 정도에 차이가 생기면서다. 매출을 얼마나 늘렸느냐만큼 비용을 통제하고 이익을 확보하는 능력이 중요해지고 있다.
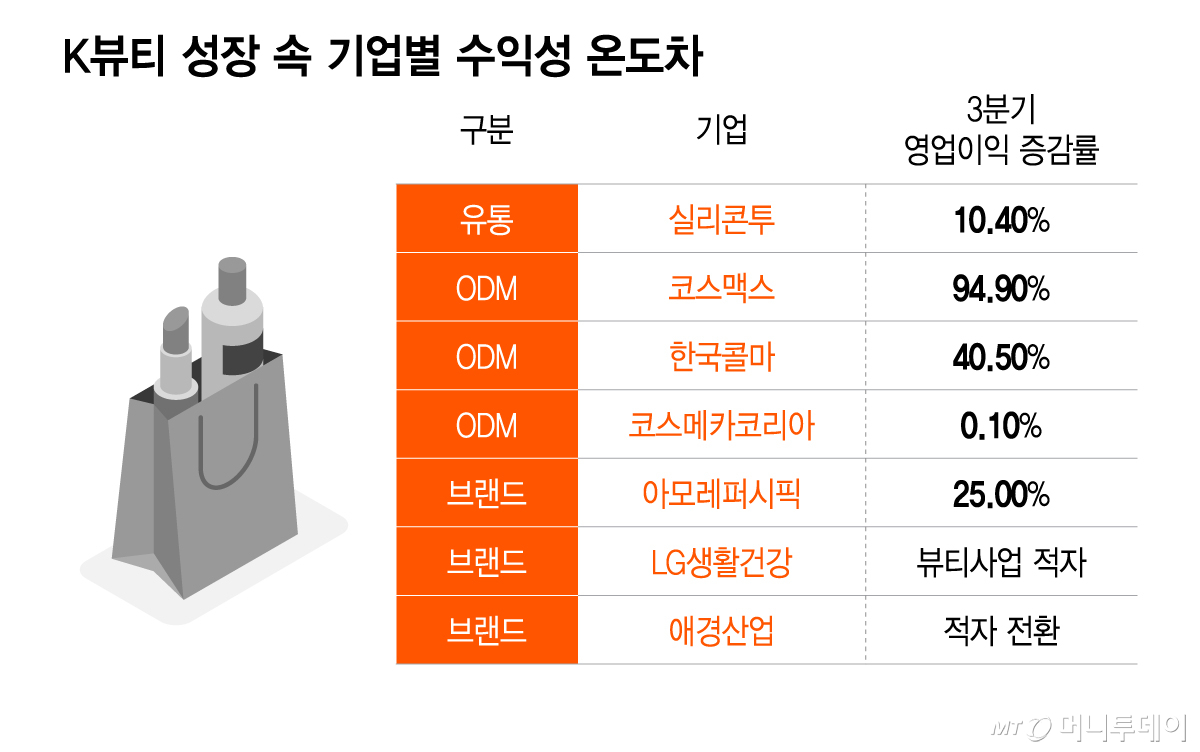
15일 관련 업계에 따르면 국내 화장품 브랜드의 해외 유통을 담당하는 실리콘투(24,000원 ▼900 -3.61%)는 3분기 매출이 전년 동기 대비 41.7% 증가한 4244억원을 기록했다. 반면 영업이익은 10.4% 늘어난 696억원에 그쳤다. 매출 성장세에 비해 이익 증가 폭이 작아 시장 기대치에도 영업이익이 14.8% 미달했다.
환율과 신사업 투자 비용이 수익성을 압박했다. 수출 비중이 높아 원화 강세의 영향을 크게 받는 사업 구조상 3분기 매출총이익률(GPM)은 전분기보다 3.3%포인트 하락한 28.7%를 기록했다. 일본 사업과 신사업을 위한 선제적 인력 채용으로 급여성 지출도 전년 동기 대비 70.7% 증가했다. 매출 증가율을 웃도는 인건비 부담이 이익 증가를 제한한 것이다. 김명주 한국투자증권 연구원은 마진 개선과 판관비 증가세 안정화가 확인돼야 한다며 실리콘투의 목표주가를 기존 6만5000원에서 4만6000원으로 낮췄다.
화장품 제조사들도 수익성에서 차이를 보였다. 코스맥스(280,500원 ▲3,500 +1.26%)와 한국콜마(102,900원 ▼1,700 -1.63%)는 3분기 영업이익이 각각 전년 동기 대비 94.9%, 40.5% 증가했다. 반면 코스메카코리아(90,900원 ▼2,100 -2.26%)는 0.1% 증가하는 데 그쳤다. K뷰티 브랜드의 생산 주문이 늘어나는 상황에서도 생산 효율과 원가 구조에 따라 이익 개선 폭이 달라진 것이다.
ODM 사업은 주문 증가에 맞춰 생산능력을 얼마나 효율적으로 활용하느냐가 관건이다. 공장 가동률이 높아지면 고정비 부담을 낮출 수 있지만 생산시설이 부족해 외주 생산에 의존하면 비용이 늘어날 수 있다. 제품별 수익성과 해외법인의 실적도 영업이익에 영향을 미친다. 같은 K뷰티 호황을 누리더라도 생산 기반과 원가 경쟁력에 따라 수익성이 달라지는 이유다.
브랜드 사업자들의 상황도 엇갈린다. 아모레퍼시픽(126,200원 ▼400 -0.32%)은 3분기 영업이익이 전년 동기 대비 25% 증가하며 외형 성장과 수익성 개선을 함께 이뤘다. 반면 LG생활건강(227,500원 ▼500 -0.22%)은 뷰티 사업에서 영업손실이 이어졌고 애경산업(10,030원 ▲40 +0.4%)은 적자 전환했다. 해외 시장에서 K뷰티에 대한 관심이 커졌지만 개별 브랜드의 경쟁력과 판매 성과에 따라 실적은 다르게 나타났다.
이 같은 흐름 속에서 업계에서도 매출 확대뿐 아니라 수익성 관리의 중요성이 커지고 있는 분위기다. 뷰티업계 관계자는 "K뷰티의 해외 수요가 커지면서 기업들의 외형 성장은 이어지고 있지만, 사업 구조와 비용 부담에 따라 수익성은 다르게 나타날 수밖에 없다"며 "매출을 얼마나 늘리느냐만큼 이를 이익으로 연결하는 능력이 중요해지고 있다"고 말했다.