


서울남부지법이 지난 2일 코스피 상장사 주연테크와 코스닥 상장사 케이엠제약이 한국거래소를 상대로 낸 상장폐지결정 효력정지 가처분 신청을 인용했다. 상폐요건 강화에 대한 법원의 첫 판단이다. 재판부는 시가총액 기준을 충족하지 못했다는 이유로 별도의 소명 기회 없이 상폐하도록 한 규정이 비례의 원칙에 현저히 어긋난다고 판단했다. 특히 시총 미달로 관리종목이 된 기업이 90거래일 안에 45거래일 연속 시총 기준을 넘지 못하면 퇴출되는 요건을 문제로 꼽았다.
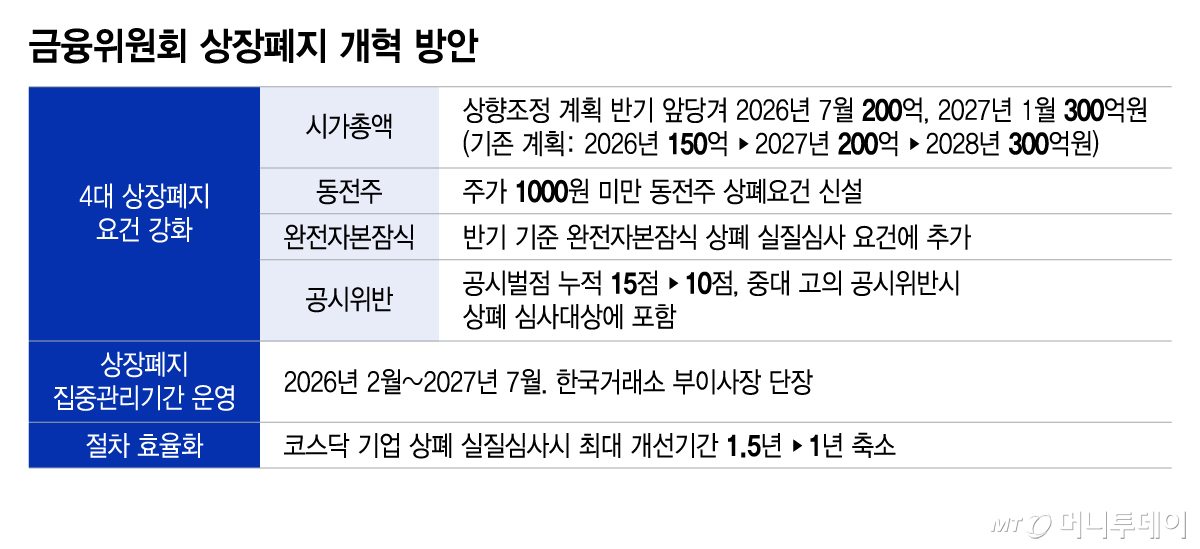
올들어 정부는 부실기업의 신속한 퇴출을 위해 시가총액과 동전주 요건 등 형식적 상장폐지 기준을 대폭 강화했다. 혁신기업의 진입을 늘리되 경쟁력을 잃은 기업은 신속하게 퇴출하는 '다산다사(多産多死)'의 취지다. 코스닥 시총 상장유지 기준은 지난해말 40억원에서 올해 1월 150억원, 7월 200억원으로 상향됐다. 불과 7개월 만에 5배로 높아진 것이다. 지난 8월말 기준 시총이 상장유지 요건에 미달하거나 주가 1000원 미만인 '동전주'는 238곳이다. 상장폐지 위험에 노출된 소액주주는 312만6710명, 주식 평가액은 총 7조8501억원에 달한다.
상장폐지 과정에서 소액주주 이익이 침해받는 것은 반드시 짚어야 한다. 지난 6월 시총 미달로 상장폐지된 일정실업은 정리매매 과정에서 대주주가 지분율을 65%에서 75%로 10%포인트 높였다. 이런 일이 가능한 이유는 소액주주 보호 수준이 자진 상장폐지와 강제 상장폐지에 따라 전혀 다르기 때문이다. 자진 상장폐지는 대주주가 공개매수로 소액주주 지분을 높은 가격에 사들여야 하지만, 강제 상장폐지는 그런 의무가 없다. 오히려 헐값에 지분을 사들여 지배력을 키울 수 있다. 지분율이 높은 일부 대주주가 상장폐지를 내심 바라며 주가 하락을 사실상 방치하는 이유다. 손실이 소액주주에게 집중될 수밖에 없다.
부실기업을 걸러내기 위해 상장폐지 시총 기준을 높인 취지는 좋다. 문제는 획일화된 정량평가다. 건실한 기업과 성장성 있는 기업까지 퇴출되지 않도록 선별 기준을 정교하게 다듬어야 한다. 무엇보다 소액주주 피해를 막기 위한 방안을 마련해야 한다. 시장 구분 기준과 방식을 둘러싸고 논란이 이어지는 코스닥 승강제도 충분한 준비기간을 두고 신중하게 설계해야 한다.