
검색
농심
407,500
1,500 (-0.37%)
-
"농심, 해외 매출 성장 중…밸류에이션 매력도 있어"-NH
NH투자증권은 18일 농심의 해외 매출 성장률이 높아지고 있고, 원가율 개선을 통해 수익성 방어 또한 성공적이라고 평가했다. 이에 투자의견 '매수'와 목표주가 54만원을 유지했다. 농심의 올해 1분기 연결 기준 영업이익은 674억원, 매출은 9340억원으로 각각 전년 동기 대비 20.2%와 4.6% 증가했다. 시장 기대치를 상회하는 실적이다. 주영훈 NH투자증권 연구원은 "농심의 1분기 국내 매출은 다소 아쉬운 모습을 보였으며 지난달부터 일부 제품 가격 인하 영향이 반영되는 만큼 국내 매출은 당분간 보수적 접근이 필요하다고 판단한다"면서도 "이를 상쇄할 만큼의 해외 매출 성장이 이루어지고 있다는 점에 주목해야 한다"고 말했다. 국내 법인 매출액은 6212억원으로 전년 동기 대비 2.8% 감소했다. 해외 법인 매출액은 3128억원으로 전년 대비 23.1% 증가했다. 주 연구원은 "중국, 미국, 일본 등 주요 법인의 매출이 호조를 보였고, 유럽법인 매출 인식 효과가 반영됐다"며 "매출
-
농심, 미국 판매량 반등 기대 약화…목표가 50만원으로 하향-다올
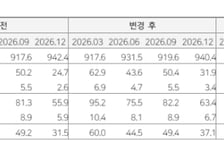
다올투자증권은 농심에 대해 미국 판매 기대감 약화로 목표주가를 50만원까지 내린다고 23일 밝혔다. 기존 목표가는 55만원. 다올투자증권에 따르면 농심의 1분기 매출은 전년동기대비 2.8% 증가한 9176억원, 영업이익은 12.3% 늘어난 629억원 등으로 추정된다. 다올투자증권은 농심의 영업이익 원가율이 개선됐다고 분석했다. 지난해 4분기 대비 미국 법인 프로모션과 광고 비용이 소폭 축소goT고 국내 마케팅비 집행 효율화로 선전했다는 평가다. 이다연 다올투자증권 연구원은 "당초 투자 포인트는 미국 판매량 반등이었지만 전년동기대비 유사한 수준을 보여 기대감이 약화된 상황"이라며 "올해 10월 예정된 녹산 수출 공장 가동과 함께 유럽 수출 성장세가 가속화될 수 있다는 점은 하반기 투자포인트로 작용 가능하다"고 말했다.
-
농심, 올해 실적 추정치 하향…목표가 54만원으로 하향-NH
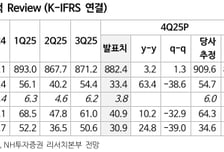
NH투자증권은 농심에 대해 올해 실적 추정치를 하향 조정함에 따라 목표주가를 54만원으로 하향한다고 12일 밝혔다. 기존 목표가는 61만원. 농심의 지난해 4분기 연결 기준 매출액은 전년동기대비 3.2% 증가한 8824억원, 영업이익은 63.4% 늘어난 334억원을 기록했다. 국내 법인 매출액은 5941억원으로 전년대비 2.8% 감소했고, 해외법인 매출액은 2883억원으로 전년대비 18.3% 증가했다. NH투자증권은 농심이 해외법인 매출 성장률이 확대된 점은 긍정적이나 복리후생비 및 글로벌 마케팅 비용 증가 등에 따라 영업이익은 추정치를 하회했다고 분석했다. 주영훈 NH투자증권 연구원은 "국내 법인의 경우 영업일수 감소에도 불구하고 신제품 효과로 면매출이 양호했으며 수출 또한 유럽 중심의 회복흐름이 나타났다"며 "해외 법인의 경우 미국 성장률이 다소 아쉽지만 글로벌 경쟁사 대비로는 양호한 성과를 거두며 시장점유율은 확대된 것으로 추정된다"고 말했다. 연구원은 또 "현재 주가는 주가
머니투데이 종목정보 서비스는 정보를 제공하기 위한 것이며, 투자권유 또는 주식거래를 목적으로 하지 않습니다.
본 사이트에 게재되는 증시 정보는 오류 및 지연이 있을 수 있으며 그 이용에 따르는 책임은 이용자에게 있습니다. 또한 이용자는 제공 정보를 제3자에게 배포하거나 재활용할 수 없습니다.