
검색
DB손해보험
190,600
300 (-0.16%)
-
"DB손해보험, 주주환원 의지 긍정적" 목표가↑-다올
다올투자증권이 1일 DB손해보험에 대해 투자의견 매수를 유지하되 목표주가는 기존 26만원에서 27만원으로 올렸다. 주주환원 의지와 예측 가능성을 제시한 점을 긍정적으로 평가했다. DB손해보험은 지난달 28일 신규 기업가치 제고계획을 발표했다. 방향은 크게 4가지로 △본업 경쟁력 강화 △자본효율성 지표 관리 △글로벌 포트폴리오 구축 △주주환원 정책 등이다. 주주환원 정책 관련 총주주환원율 목표는 당초 2028년까지 별도기준 25%에서 2030년까지 별도기준 50%로 상향했다. 주주환원 정책은 현금배당을 기본으로 하고 자사주 매입은 예외적인 상황에서 전략적으로 활용하기로 했다. 주주환원 이행 가능 지표로는 K-ICS(지급여력비율) 범위와 함께 DCR(배당가능이익/예상배당금) 지표를 새롭게 제시했다. K-ICS 비율 범위는 기존 220~200%에서 150~220%로 변경했다. DCR 비율 범위는 100~400%로 제시했다. 배당가능이익은 올해 상반기 기준 2조6000억원이다. 김지원 다올투자증권 연구원은 "주주환원 의자와 예측 가능성을 제시했다는 점에서 긍정적으로 평가한다"며 "높아진 배당성향 기저에도 기존 계획보다 배당성향 목표치를 높이는 등 주주환원 안정성 측면에서 프리미엄을 부여해 적정 PBR(주가순자산비율), 적정주가를 상향한다"고 말했다.
-
DB손보, 기업가치 제고계획…목표가↑-삼성
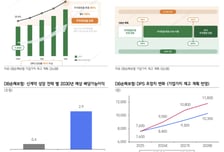
삼성증권은 DB손해보험에 대해 주주환원 목표를 모멘텀으로 보고 매수 투자의견을 유지하고 목표주가를 기존 2만2000원에서 2만5000원으로 상향한다고 31일 밝혔다. 삼성증권에 따르면 DB손해보험은 최근 `기업가치 제고 계획에서 주주환원율 목표를 2030년 연결 40%, 별도 50%로 제시했다. 달성 시점은 기존 목표(2028년 별도 35% 등)보다 2년 늦어졌지만 목표치를 15%포인트 높였고 연결 기준 목표를 구체적으로 명시했다고 평가했다. 매년 DPS(주당배당금)도 10% 이상 성장하는 게 목표다. 삼성증권은 DB손해보험이 배당재원을 지표화한 것도 긍정적이라고 봤다. 이번 계획은 배당가능이익을 예상배당금으로 나눈 DCR을 도입해 목표치 달성과 함께 이 지표가 400%를 초과할 경우 추가 환원을 검토한다는 게 뼈대다. DB손해보험의 배당가능이익은 지난해 말 1조8000억원, 올해 상반기 말 2조6000억원 등으로 삼성증권은 추정했다. 올해 배당총액은 5458억원, DCR은 470%이라는 삼성증권의 전망치에 따르면 여력도 충분한 상태다.
-
포테그라그룹 인수하는 DB손보, 목표가 16.5만원으로 상향-LS증권

LS증권이 포테그라그룹을 인수하는 DB손해보험에 대해 목표주가를 16만5000원으로 기존보다 10% 높였다. 투자의견은 '매수'를 유지했다. 전배승 LS증권 연구원은 DB손해보험과 관련, "미국 보험사인 포테그라그룹의 지분 100%를 16억5000만달러에 인수하는 계약을 체결했다"라며 "추가적인 외형성장 가능성과 예상 BPS 적용시점 이연을 반영해 목표주가를 상향했다"고 말했다. 전 연구원은 "포테그라는 특수보험(스페셜티보험)에 특화된 보험사"라며 "업종 내 예상 수익성 대비주가 저평가 정도가 가장 크다고 판단해 최선호주 의견을 유지한다"고 했다.
머니투데이 종목정보 서비스는 정보를 제공하기 위한 것이며, 투자권유 또는 주식거래를 목적으로 하지 않습니다.
본 사이트에 게재되는 증시 정보는 오류 및 지연이 있을 수 있으며 그 이용에 따르는 책임은 이용자에게 있습니다. 또한 이용자는 제공 정보를 제3자에게 배포하거나 재활용할 수 없습니다.