
검색
한국항공우주
102,600
2,600 (-2.47%)
-
한국항공우주, 영업외비용 보수적 추정에 목표가 하향-미래에셋증권
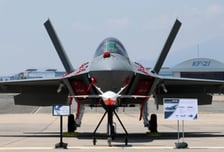
미래에셋증권이 한국항공우주에 대해 영업외비용을 기존보다 보수적으로 추정함에 따라 목표주가를 17만3000원으로 7% 하향했다. 투자의견은 '매수'를 유지했다. 4일 정세훈 미래에셋증권 연구원은 "최근 이자비용 증가 추세 등을 고려해 영업외손익단(본업 외 손익 항목) 비용을 기존 대비 보수적 추정한 데 따른 영향일 뿐 본업 성장성에 대한 긍정적 시각은 변함없다"며 "향후 5~6개년에 걸쳐 KF-21, LAH(소형무장헬기) 등 국내 주요 기체 납품에 따른 실적 성장성이 확실한데다 완제기 전반의 수주 파이프라인(추진 중인 수주 건) 역시 견고하다"고 했다. 정 연구원은 "3분기 실적은 매출 1조643억원(전년 동기 대비 +51. 6%), 영업이익 794억원(+31. 9%), OPM(영업이익률) 7. 5%(전년 동기 대비 -1. 1%포인트)로 매출, 영업이익 각각 시장 기대치 대비 -10%, +5%를 기록했다"며 "2분기 발생한 LAH 납품지연이 3분기까지 지속됐으나 KF-21 2대(기존 계획 1대) 국내 납품과 말레이시아 FA-50M 진행률 확대로 매출 훼손은 제한적이었다"고 했다.
-
"LIG디펜스, 이란전 미사일 방어 중요성 부각…목표가↑"-KB
KB증권이 17일 LIG디펜스앤에어로스페이스(옛 LIG넥스원)에 대한 목표주가를 5개월 만에 129.2% 높은 110만원으로 상향했다. 중동 전쟁으로 천궁-II 등 미사일 수요가 급증할 것이란 분석이다. 투자의견은 '매수'를 유지했다. 정동익 KB증권 연구원은 "서방권에서 탄도탄 요격능력이 있는 방공미사일을 생산하는 국가는 한국·미국·프랑스·이태리·이스라엘 정도"라며 "중동 국가들이 이스라엘과 대규모 무기거래를 할 가능성은 거의 없고, 미국은 당분간 이번에 소모된 물량을 채우기 바쁠 것"이라고 밝혔다. 이와 관련해 구윤철 경제부총리 겸 재정경제부 장관은 지난달 외신 인터뷰에서 "중동 국가들이 한국산 방공미사일을 사기 위해 줄을 서고 있다"고 발언한 바 있다. 정 연구원은 "사실상 대안이 없는 것"이라며 "주가 급등에도 불구하고 수주·설비투자·실적으로 연결되는 선순환 고리가 장기적으로 작동할 것"이라고 밝혔다. 아랍에미리트(UAE)의 천궁-II 요격 성공률이 96%라는 국회의원 발언
-
KAI 수주 파이프라인 풍부해져…목표가 상향-DB증권
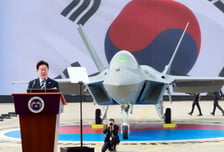
DB증권이 한국항공우주에 대해 실적과 수주 기대감이 형성되는 구간을 맞았다며 목표주가를 22만원으로 41.9%(6만5000원) 상향했다. 투자의견은 '매수'를 유지했다. 8일 서재호 DB증권 연구원은 "연간 매출 가이던스(실적 전망치)는 변화 없으며 납품 일정은 차질 없이 진행 중"이라며 "2026년 하반기부터 KF-21의 국군 인도가 진행될 예정"이라고 했다. KF-21(인도네시아·UAE·필리핀 등), FA-50(이집트·말레이시아 등) 등 글로벌 방위비 증액 속에서 수주 파이프라인이 지속적으로 풍부해지는 구간이라는 설명이다. 다만 1분기 실적에 대해서는 "2026년 1분기 매출액은 1조1000억원(전년 동기 대비 55.6% 증가), 영업이익은 770억원(전년 동기 대비 64.9% 증가)으로 시장 전망치(컨센서스)를 소폭 하회할 것"이라고 했다. 주요 원인으로는 국내사업 납품 및 완제기 수출 부문의 계절성 영향을 꼽았다. 서 연구원은 "1분기에 미국 통합제트훈련체계(UJTS) 사업의
-
한국항공우주, KF-21 양산 본격화…목표가 9.5% 상향-하나

한국항공우주가 내수용 KF-21 양산을 본격화하면서 실적이 개선될 것이라는 분석이 나왔다. 채운샘 하나증권 연구원은 27일 리포트에서 "한국항공우주의 목표주가를 23만원으로 기존 대비 9.5% 상향하며 투자의견 매수를 유지한다"며 "KF-21의 내수 양산은 한국항공우주의 이번 업사이클에서 영업이익 규모 확대에 점진적으로 기여할 전망이다"고 밝혔다. 채 연구원은 "KF-21 연간 양산 대수는 2026년 한 자릿수 중후반, 2027년 10대 중후반, 2028년 20대 중반 수준이 될 것으로 추정된다"며 "양산 대수가 늘어남에 따라 KF-21의 매출 비중은 2026년 11.2%, 2027년 20.2%, 2028년 29.8%까지 확대될 전망이다"고 내다봤다. 채 연구원은 "내수 양산 물량은 2029년과 2030년에도 20대 중반 수준이 유지될 것으로 예상한다"며 "총 120대 내수 양산 종료 이후에는 추가 성능개량 사업 또는 후속 Block Ⅲ 논의로 이어질 가능성이 있다"고 했다. 그러
머니투데이 종목정보 서비스는 정보를 제공하기 위한 것이며, 투자권유 또는 주식거래를 목적으로 하지 않습니다.
본 사이트에 게재되는 증시 정보는 오류 및 지연이 있을 수 있으며 그 이용에 따르는 책임은 이용자에게 있습니다. 또한 이용자는 제공 정보를 제3자에게 배포하거나 재활용할 수 없습니다.